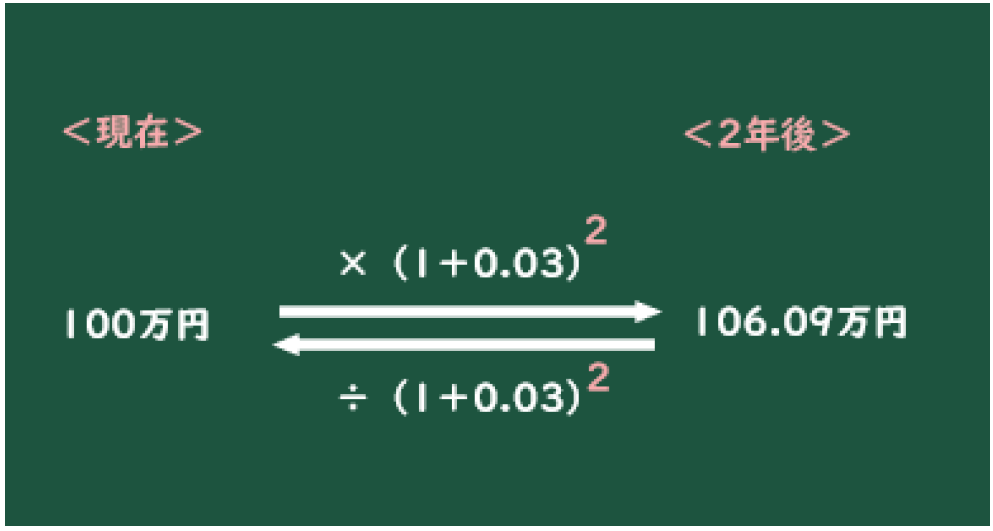
[ゼロからわかる事業再生]

第6回:自力再建かM&A かの選択

~自力再建とは、スポンサー支援型(M&A型)再建とは、自力再建を断念してスポンサー支援を求める場合~


[解説]

髙井章光(弁護士)


[質問(Q)]

窮境状況に至り、このままでは破産となってしまうため、事業再生を行いたいと思いますが、自力再生とスポンサー支援を受けたM&A を行う場合の違いについて教えてください。


[回答(A)]

事業再生をめざす場合、その経営陣において経営をあきらめてしまっているような場合以外においては、まずは当該会社が自助努力によって経営改善、事業収益力の改善を図ることになります。


しかし、収益力が自力ではなかなか上がらず、債権者から了解を得ることができる状況まで再建策を講じることが難しい場合には、第三者の支援を得て、その資金力、経営力、事業シナジーなどによって、債権者への返済を実施し、事業収益力を改善することをめざすことになります。この第三者から支援を受けるに当たり経営権を第三者に譲渡する場合をM&A といいます。


1.自力再建とは


自力再建とは、窮境状況にある会社において、事業再生の手続の中で、一定期間の支払猶予を得ながら、経営改革や事業収益力の改善策を構築し実践することで、事業を立て直すことです。事業収益力が回復したとしても、支払猶予となっている過大な負債の処理が問題として残りますが、事業再生の手続内にて、債務免除を得ることができれば、再生が可能となります。


債務免除後の適正規模となった負債に対する返済は、基本的に改善した事業による収益をもって長期間の分割弁済を実施することになります。


2.スポンサー支援型(M&A型)再建とは


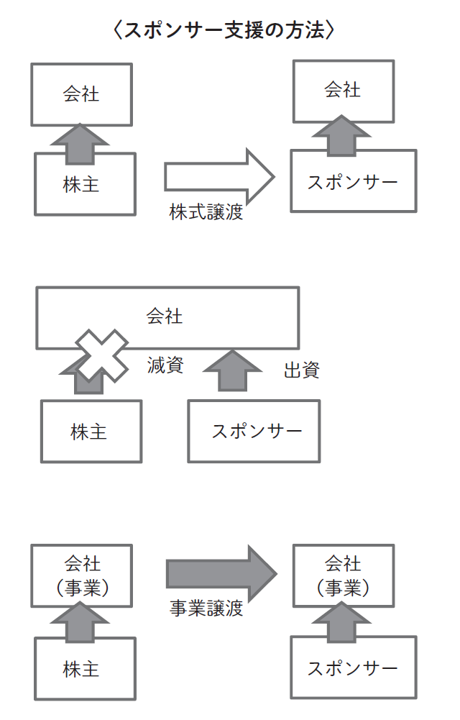
自力再建が困難である場合に、スポンサー支援を受けることでより安定した再建を図ることを目的として、第三者の支援を受ける方法です。


第三者からの支援としては、業務提携など資本参加がない形で行う場合もありますが、窮境状況にある会社の再建においては、資本参加を必要とする場合が多く、出資を受けて共同経営となる方法のほか、株式譲渡や合併、既存株式の減資後に出資する形にて、経営権を譲り渡す場合も多くみられます。


そのほか、事業の一部を譲り渡す方法として事業譲渡や会社分割の手法がとられることもあります。資金支援を受ける形の場合には、通常、その資金をもって債務免除後の債務に対して一括にて弁済が行われます。


3.自力再建を断念してスポンサー支援を求める場合


自力再建ではなく、スポンサー支援を最初から求める場合もありますが、自力再建をまず検討することの方が多いと思います。自力再建を最初に検討し、自力再建がうまく行かない結果になったときにスポンサー支援を求めることになります。


自力再建がうまく行かない場合としては、①事業再生を実施するだけの資金的余裕がない場合、②負債が過大であり、自力再建による収益力では再建計画を立てることができない場合、③経営者に適任者がいない場合、④債権者において従前の経営陣による自力再建を拒絶した場合が考えられます。


事業再生を実施する場合には、通常は半年以上の時間がかかることになるため、この期間に資金ショートが生ずるほど資金不足が甚だしい場合には、即時にスポンサーを探して資金的支援を得る必要があります。工場などにおいて近い将来に高額の設備投資が必要不可欠であるような場合にも、その資金負担ができず、自力再建では事業継続は困難であり、スポンサー支援が必要となります。


また、自力再建によって、一定の収益を上げて返済原資を作ることができたとしても、例えば、優先債権である公租公課の滞納額が大きく、この返済が精一杯であって、支払猶予を受けている金融機関等への返済がまったくできないのであれば、足りない弁済資金をスポンサー支援によって賄う必要が生じます。


さらに、現社長が高齢であったり、経営責任をとって退任するような場合に、後継者となる者が不在であれば、そもそも会社経営が成り立たないため、第三者に経営を委ねることになります。


債権者によってスポンサー支援型とするよう求められることもあります。すなわち、現経営陣は経営を継続する意思があるものの、それまでの経営内容から、経営責任を問われ、金融機関から経営者交代を求められ、又は第三者のスポンサー支援による経営でないと再建策を支援しない旨の意向が示されることがあり、このような場合にもスポンサー支援を必要とすることになります。


スポンサー支援を意図しても、適切なスポンサーを探すことには大変な苦労が伴い、うまく行かない場合もあるため、適切なスポンサーを見つけられず、やむを得ず自主再建を継続する場合もあり得ます。


[スモールM&A マッチングサイト活用が成功のカギ]

第6回:必要書類の整理(スモールM&Aのための必要書類)

ー後継者の立場に立って書類を整理し、知識をマニュアル化ー


〈解説〉

税理士 今村仁


後継者の立場に立って書類を整理


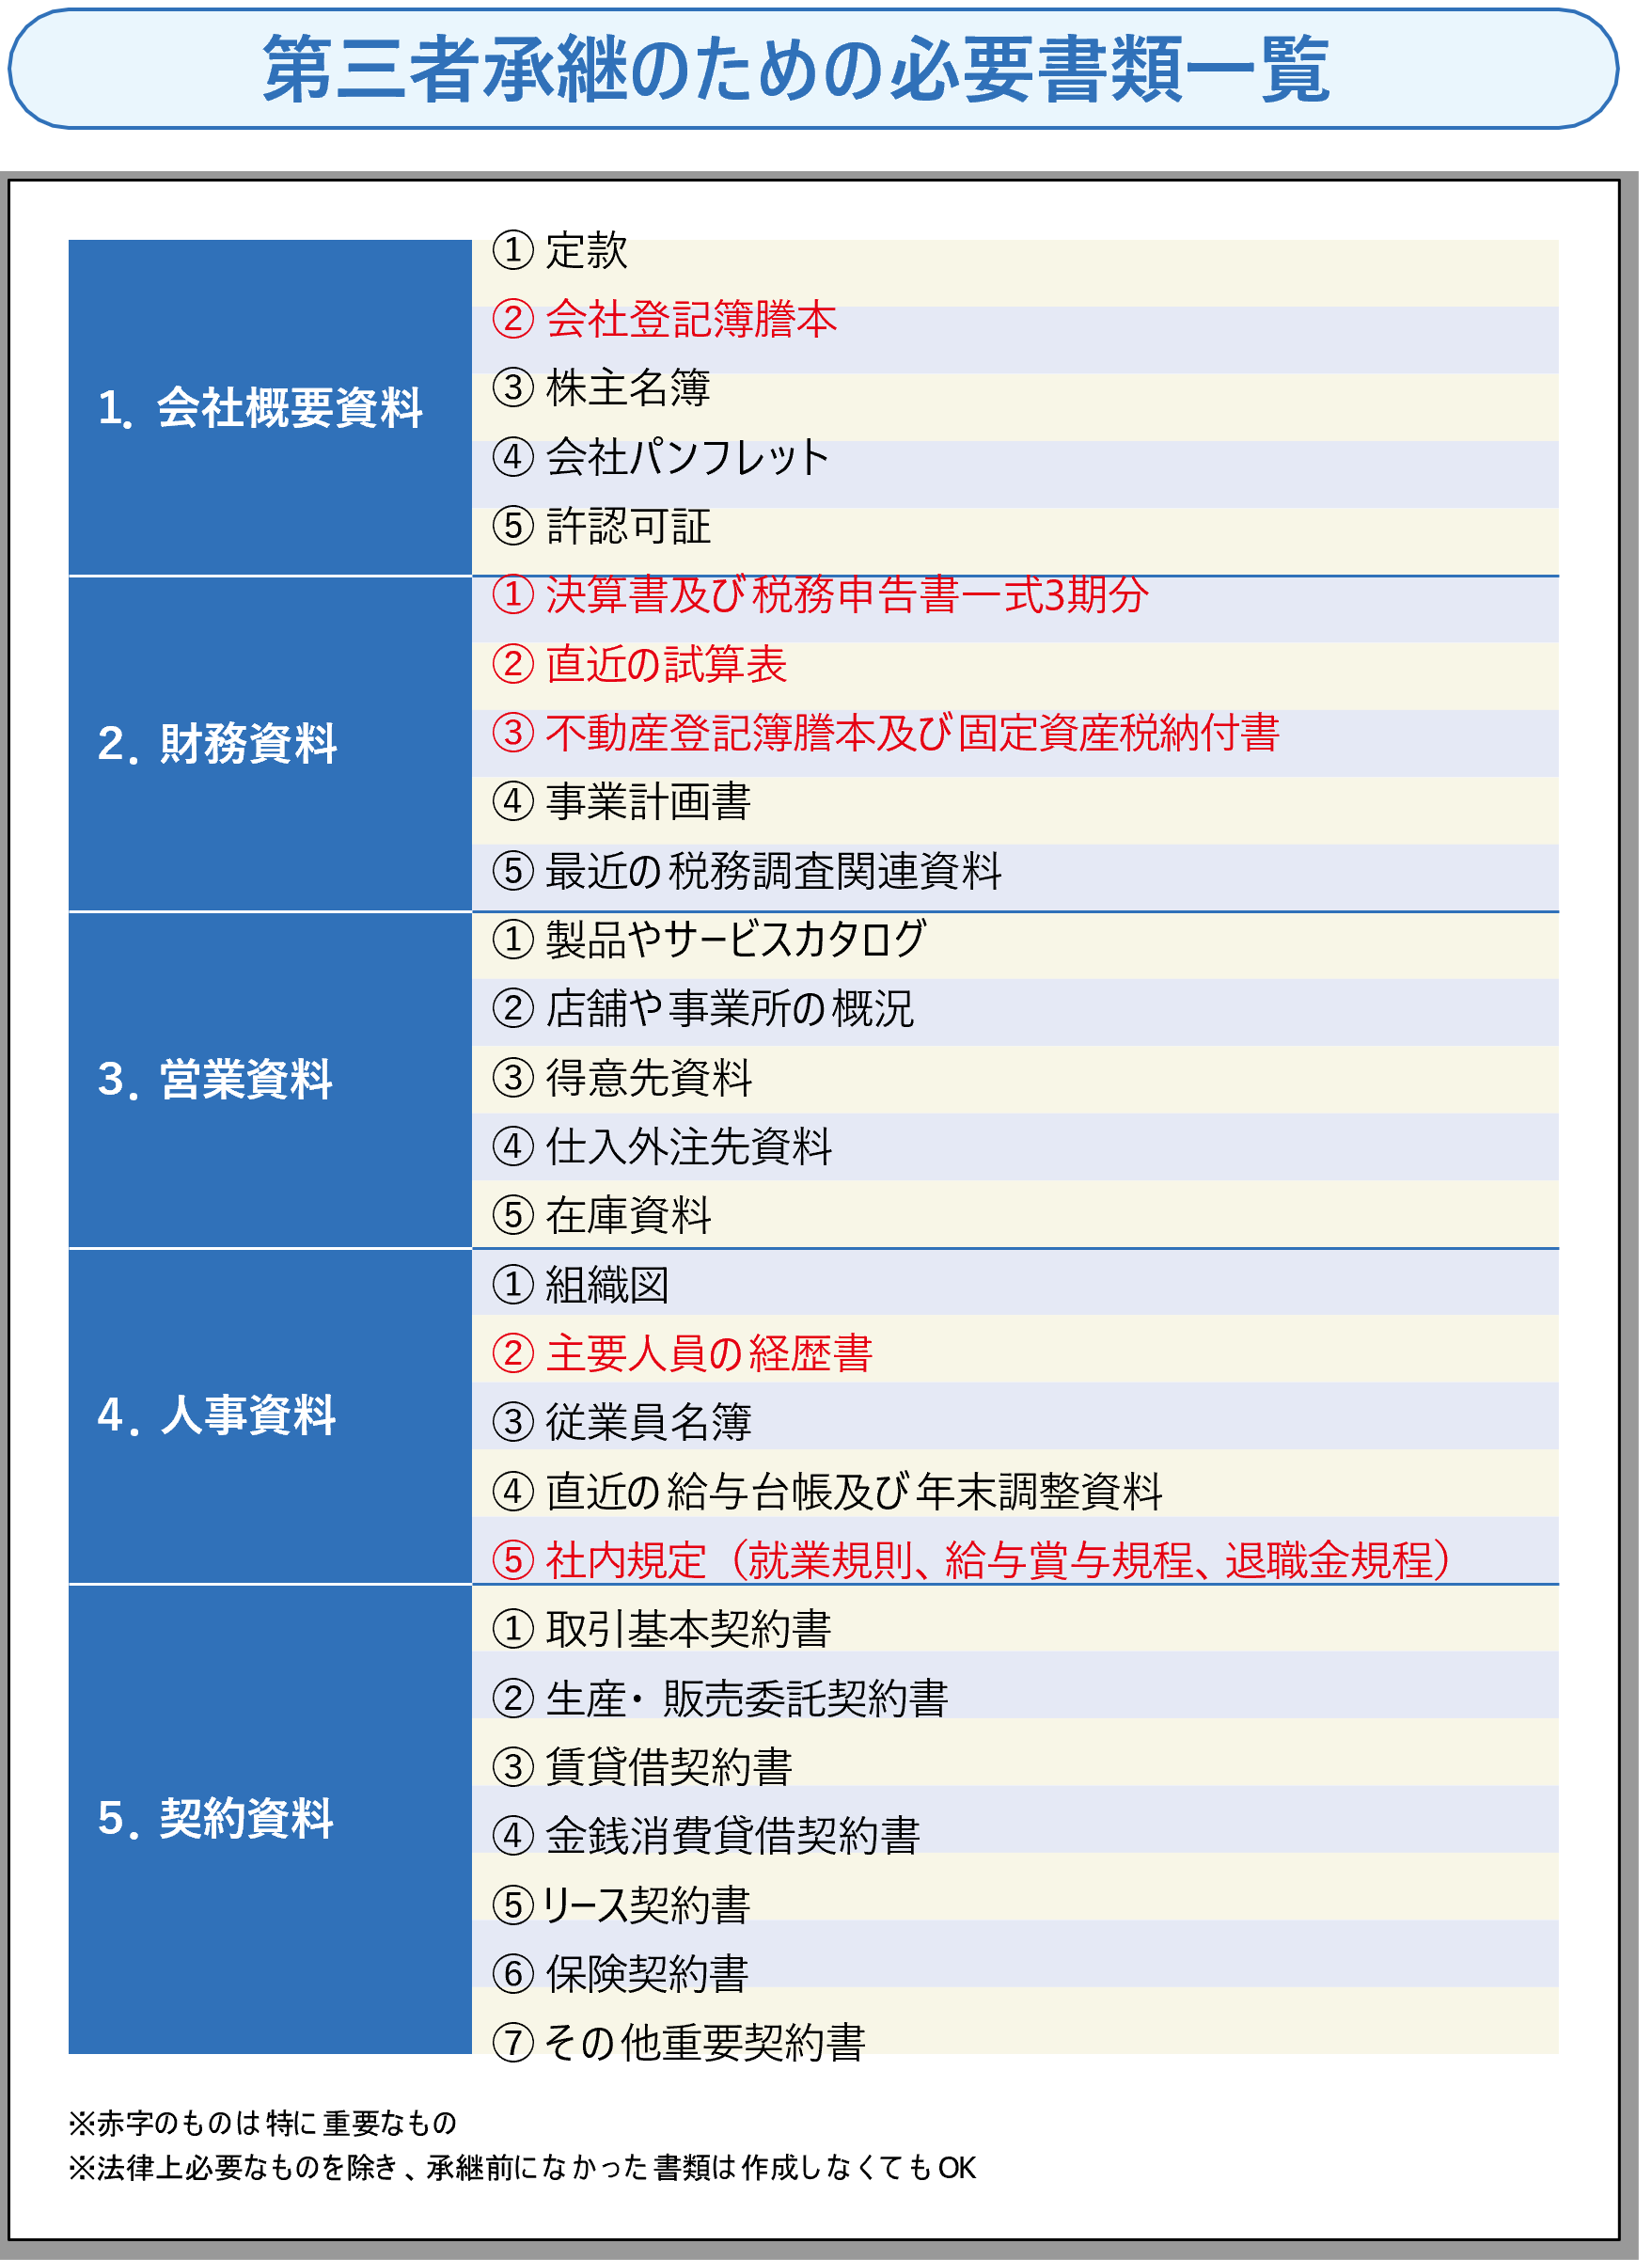
廃業ではなく承継を決断した社長がやるべき2つ目は、会社にある「書類の整理」である。第三者への承継を決断したら、常に後継者側の立場に立って日々の仕事や経営をしていくことが大切である。「自分が後継者側であれば、こんなグチャグチャな帳簿を渡されたら怒るだろうな」と思うのであれば、第三者がみてもわかるように事前に整理をしておくべきであろう。更に後継者側の視点に立って、「こういう資料を事前に準備しておいてもらうと助かるな」と思えるようなものがあれば、やはり対応することが賢明である。事前準備資料の中でも、下記の5つは最低限必要な資料となる。


● 会社登記簿謄本
● 決算書及び税務申告書一式3期分
● 直近の試算表
● 主要人員の経歴書
● 社内規定(就業規則、給与賞与規程、退職金規程)


これまでなかった書類を作成する必要は?


「会社登記簿謄本」や「決算書及び税務申告書」が存在しない会社はあり得ないが、社内規定である「就業規則」や「退職金規程」が存在しない会社はある。ではこの場合、小さな会社の第三者承継において、新たに就業規則や退職金規程を作成する必要があるのだろうか。


答えは、ノーである。これまでなかった書類をわざわざ作成する必要はない。しかし、その社内規定及び書類がないことはきちんと後継者側に伝えておかなければならない(法律上必要なものが整備されていないケースは問題ではあるが、この論点はここでは割愛する)。後継者側の立場に立てば、事業を引き継いだ後、従業員などの退職金をいつまでにどれくらい準備しなければならないのかなどを把握するために、これらの資料を要求するのである。


事前準備する書類は最初は一覧に掲げたもののうち赤字のものだけでいいが、承継が決まったら最終的には一覧に掲げた書類すべてが必要となるので、参考にしてもらいたい。多くの書類を準備するのは大変と思われるかもしれないが、やはりここは後継者側の立場に立って、作業を進めてほしい。


社長が会社経営で培った知識をマニュアル化


小さな会社の場合、営業も、入金や請求書発行など経理も、更には商品開発までも社長一人で行っているケースはよくある。


しかし承継後はそのまま継続雇用となることが多い従業員とは異なり、社長のほとんどは1ヶ月から1年以内には実質的に退職となる。つまり、社長は、承継後は最終的には会社からいなくなるのである。


後継者候補側の方からよく「その会社は社長がいなくても経営がスムーズに回りますか」と聞かれることがある。要は、後継者側は社長がもっている「暗黙知」をきちんと譲り受け後に承継できるのかということが心配なのである。


であれば、社長の「暗黙知」を「形式知」に置き換える作業として、「メモ書き(マニュアル)」を作成することをお勧めする。


現在小さな会社でここまでできている会社は非常に少ないので、社長が会社経営で培ってきた知識がマニュアル化されていたら後継者候補側に好印象となり、結果的に良い条件で引き継いでもらえる可能性が高まるだろう。


書籍「小さな会社の事業承継・引継ぎ徹底ガイド ~マッチングサイト活用が成功のカギ」より


[解説ニュース]

リストラで借換えた賃貸不動産の借入金の利子が必要経費になる範囲


〈解説〉

税理士法人タクトコンサルティング(遠藤 純一)


[関連解説]

■不動産所得の計算で争いになった最近の事例

■借地人の建物を地主が取壊した際の費用をめぐる税金トラブル


1. 借入金の借換え後に相続


賃貸不動産経営のリストラに伴って、不動産の一部
売却と借入金圧縮を経て事業を継いだ相続人が、借入金利子の必要経費算入をめぐって、税務署とトラブルになった事案があります(千葉地裁令和2年6月30日判決・棄却・完結)。


判決によると、Xさんは平成元年に16億5千万円を借入して、SRC造7階建ての建物を新築し、その後賃貸用建物設備資金と運転資金、その他設備資金併せて1億5千万円を上乗せしました。


しかし平成20年になって、事業をリストラするため、Xさんの息子YさんとYさん自身が運営する会社(Y社)に賃貸不動産の持ち分4分の3を譲渡するとともに、譲渡資金と借換えの借入金で、元の借入金を全額返済し、借入金総額を約6億2,500万円に圧縮しました。その後、Xさんが亡くなり、Yさんが残りの賃貸不動産の持ち分と借入金残高約5億3千万円を相続し、事業を承継しました。


そこでYさんは、不動産所得の計算上、借換えした金融機関に支払った利子を全額必要経費に算入して申告したところ、税務署が支払利子の一部を必要経費に認めないとして否認しました。

税務署によると、Xさんが生前リストラでYさんやY社に建物の持ち分4分の3を売っていたから、それに対応する借入金の借換部分に相当する金額の利子は必要経費と認めるわけにはいかないというのです。


Yさんは最終的に借入金利子の全額を必要経費に認めてもらうため、裁判所に訴えました。


税務署は、借入金約10億4,431万円のうち、一括返済直前の建物の取得に係る2つの借入金残高の4分の1の金額とXさん(母)の不動産貸付業務の借入金の残高の合計額の占める割合=業務関連割合29.67%として、この割合を支払利子に乗じた金額に限り必要経費になるとしています。
 

2. 争点と判断


争点は「不動産所得の必要経費に算入すべき借換借入金に係る支払い利子は、業務関連割合29.67%を乗じた金額に限られるか」です。
裁判所は、まず、不動産所得の計算上必要経費に算入すべき金額について所得税法37条1項で「その年分の総収入金額に係る売上原価その他当該総収入金額を得るため直接に要した費用の額及びその年における販売費、一般管理費その他不動産所得を生ずべき業務について生じた費用の額」と規定されていることを確認。
 

次に、借入金利子の必要経費該当性について、「借入金が不動産所得を生ずべき業務についての費用として当該業務との関連性が認められる場合、その借入金についてある年中に支払われた借入金利子は不動産所得を生ずべき業務についての費用に充てる資金の融通を受けていることについてその年中に支出された対価であるから、その年における不動産所得を生ずべき業務について生じた費用として当該業務との関連性が認められ、一般対応(期間対応)に必要経費に該当するというべき」と説示。


そして借入金の位置づけについて「借入金が不動産所得を生ずべき業務についての費用である場合とは、(中略)借入金が不動産所得を生ずべき業務についての費用に充てられるものである場合をいうと解される」としました。


具体的には税務署や国税不服審判所で業務関連があるとされた借入金①②の4分の1、③④(ここまで業務関連割合29,67%)このほか借換時に追加された母親の業務の運転資金の借入金192万円余りも業務関連性を認め、業務関連割合を29.88%と認定しました。


しかしこの業務関連割合に基づいて計算し直しても更正時の税額を上回ったため、納税者の請求を棄却しています。


税理士法人タクトコンサルティング 「TACTニュース」(2022/04/27)より転載

[解説ニュース]

【Q&A】相続不動産に信託契約を締結し、信託受益権として譲渡した場合の取得費加算の特例


〈解説〉

税理士法人タクトコンサルティング(山崎 信義/税理士)


[関連解説]

■不動産取得税の「相続による取得」を巡る最近のトラブル

■地価動向の曲がり角:住宅譲渡損をカバーする特例について再確認


【問】

Aさんは、令和2年1月に兄から相続により賃貸用建物とその敷地(以下「本件不動産」)の全部を取得し、同10月にその相続に係る相続税について申告書の提出と納税を行いました。


Aさんは高齢で、自ら本件不動産の管理運用を行うことが難しいため、令和3年1月に㈱Xとの間で、本件不動産を賃貸用として㈱Xに管理運用させることを目的として、委託者兼受益者をAさん、受託者を㈱X、本件不動産を信託財産とし、建物の維持管理、家賃の管理、賃借人の募集等の不動産賃貸に係る業務を委託する信託契約(以下「本件信託」)を締結しました。


その後Aさんは、令和4年4月に本件信託に係る信託受益権を㈱Yに譲渡(以下「本件譲渡」)しています。
この場合、Aさんは、本件譲渡について租税特別措置法(措法)第39条の「相続税額の取得費加算の特例」(以下「本件特例」)の適用が認められますか。


【結論】

本件特例の適用が認められるものと考えます。


【理由】

(1)信託とは

「信託」については、信託法第2条第1項に定義規定が定められています。関連する他の規定を併せて同項が規定する信託の意義をわかりやすく言えば、信託とは不動産などの資産を所有する人が「委託者」となり、信託契約等の信託行為により、その信頼できる人(「受託者」)にそれらの資産を移転し(その移された資産を「信託財産」といいます。)、受託者が、信託行為で定めれたー定の目的に従って、同じく信託行為で定められた「受益者」のために、信託財産の管理や処分等を行うしくみをいいます。


(2)本件特例とは

相続又は遺贈により資産を取得し、その相続等につき相続税がある個人が、その相続等により取得した資産で、その相続税額に係る課税価格の計算の基礎に算入されたものを、相続開始のあった日の翌日から相続税の申告書の提出期限(相続開始のあったことを知った日の翌日から10ヶ月以内。


以下「相続税の申告期限」という。)の翌日以後3年以内に譲渡した場合、譲渡所得の金額の計算上控除する取得費に、その者の相続税のうち一定額が加算されます(措法第39条)。


本件特例の適用を受けることにより、相続税のうち取得費に加算された金額だけ譲渡所得の金額が少なくなり、結果として課税される譲渡所得の金額が小さくなります。


(3)本件特例の適用が認められると考える理由

本件特例の適用対象となる譲渡とは、(2)のとおり相続等により資産を取得した個人で、その相続等につき相続税額のあるものが、一定の期間内にその相続税額に係る課税価格の計算の基礎に算入された資産について行った譲渡です。


しかし、本件譲渡は相続により取得した資産(本件不動産)の譲渡ではなく、信託受益権の譲渡であることから、本件特例の適用があるのか疑問が生じるところです。


この点について所得税法第13条第1項では、信託の受益者(受益者としての権利を現に有するものに限る。)は、集団投資信託等の一部の信託を除いて、当該信託の信託財産に属する資産及び負債を有するものとみなす旨を規定しており、所得税基本通達13−6は、同項に規定する受益者が受益権の譲渡を行った場合には、その権利の目的となっている信託財産に属する資産及び負債が譲渡されたこととする旨を定めています。


さらに措法通達31・32共-1の3は、信託財産に属する資産が分離課税とされる譲渡所得の基因となる資産である場合における当該権利の譲渡による所得は、原則として分離課税とされる譲渡所得となり、措法第31条又は第32条の規定その他の所得税に関する法令の規定を適用する旨を定めています。


以上により、Aさんは本件譲渡につき本件信託の信託財産である本件不動産を譲渡したものとなります。本件不動産はAさんが兄から相続により取得した資産で、兄の相続に係る相続税の課税価格に算入されており、Aさんは兄の相続税を納付後、本件不動産を相続税の申告期限の翌日以後3年以内に譲渡していることから、その譲渡所得の金額の計算上、本件特例の適用が認められるものと考えます(参考:東京国税局「令和3年8月資産税審理研修資料」213~215頁)。


税理士法人タクトコンサルティング 「TACTニュース」(2022/04/11)より転載

[スモールM&A マッチングサイト活用が成功のカギ]

第5回:株式対策を理解する

「廃業ではなく承継」を決断した社長が最初にやるべきこと -株主の整理-


〈解説〉

税理士 今村仁


「5つの整理」は早めに着手!


失敗しない第三者への事業引継ぎのための事前準備として、重要なのが「5つの整理」である。


【5 つの整理】

1.株主の整理
2.書類の整理
3.資産・負債の整理
4.私的経費の整理
5.関係会社の整理


どれも早めの着手が成功のカギになるので、覚えておいてほしい。


「株主の整理」は「別表第二」の確認から


そもそも会社は誰のものかご存じだろうか。


社長(=役員と仮定)のものと思われるかもしれないが、厳密には違う。会社は「株主のもの」である。多くの小さな会社では、社長=株主であるので、その場合は社長のものということになるが、会社の最高意思決定機関は株主総会であることを覚えておいてほしい。


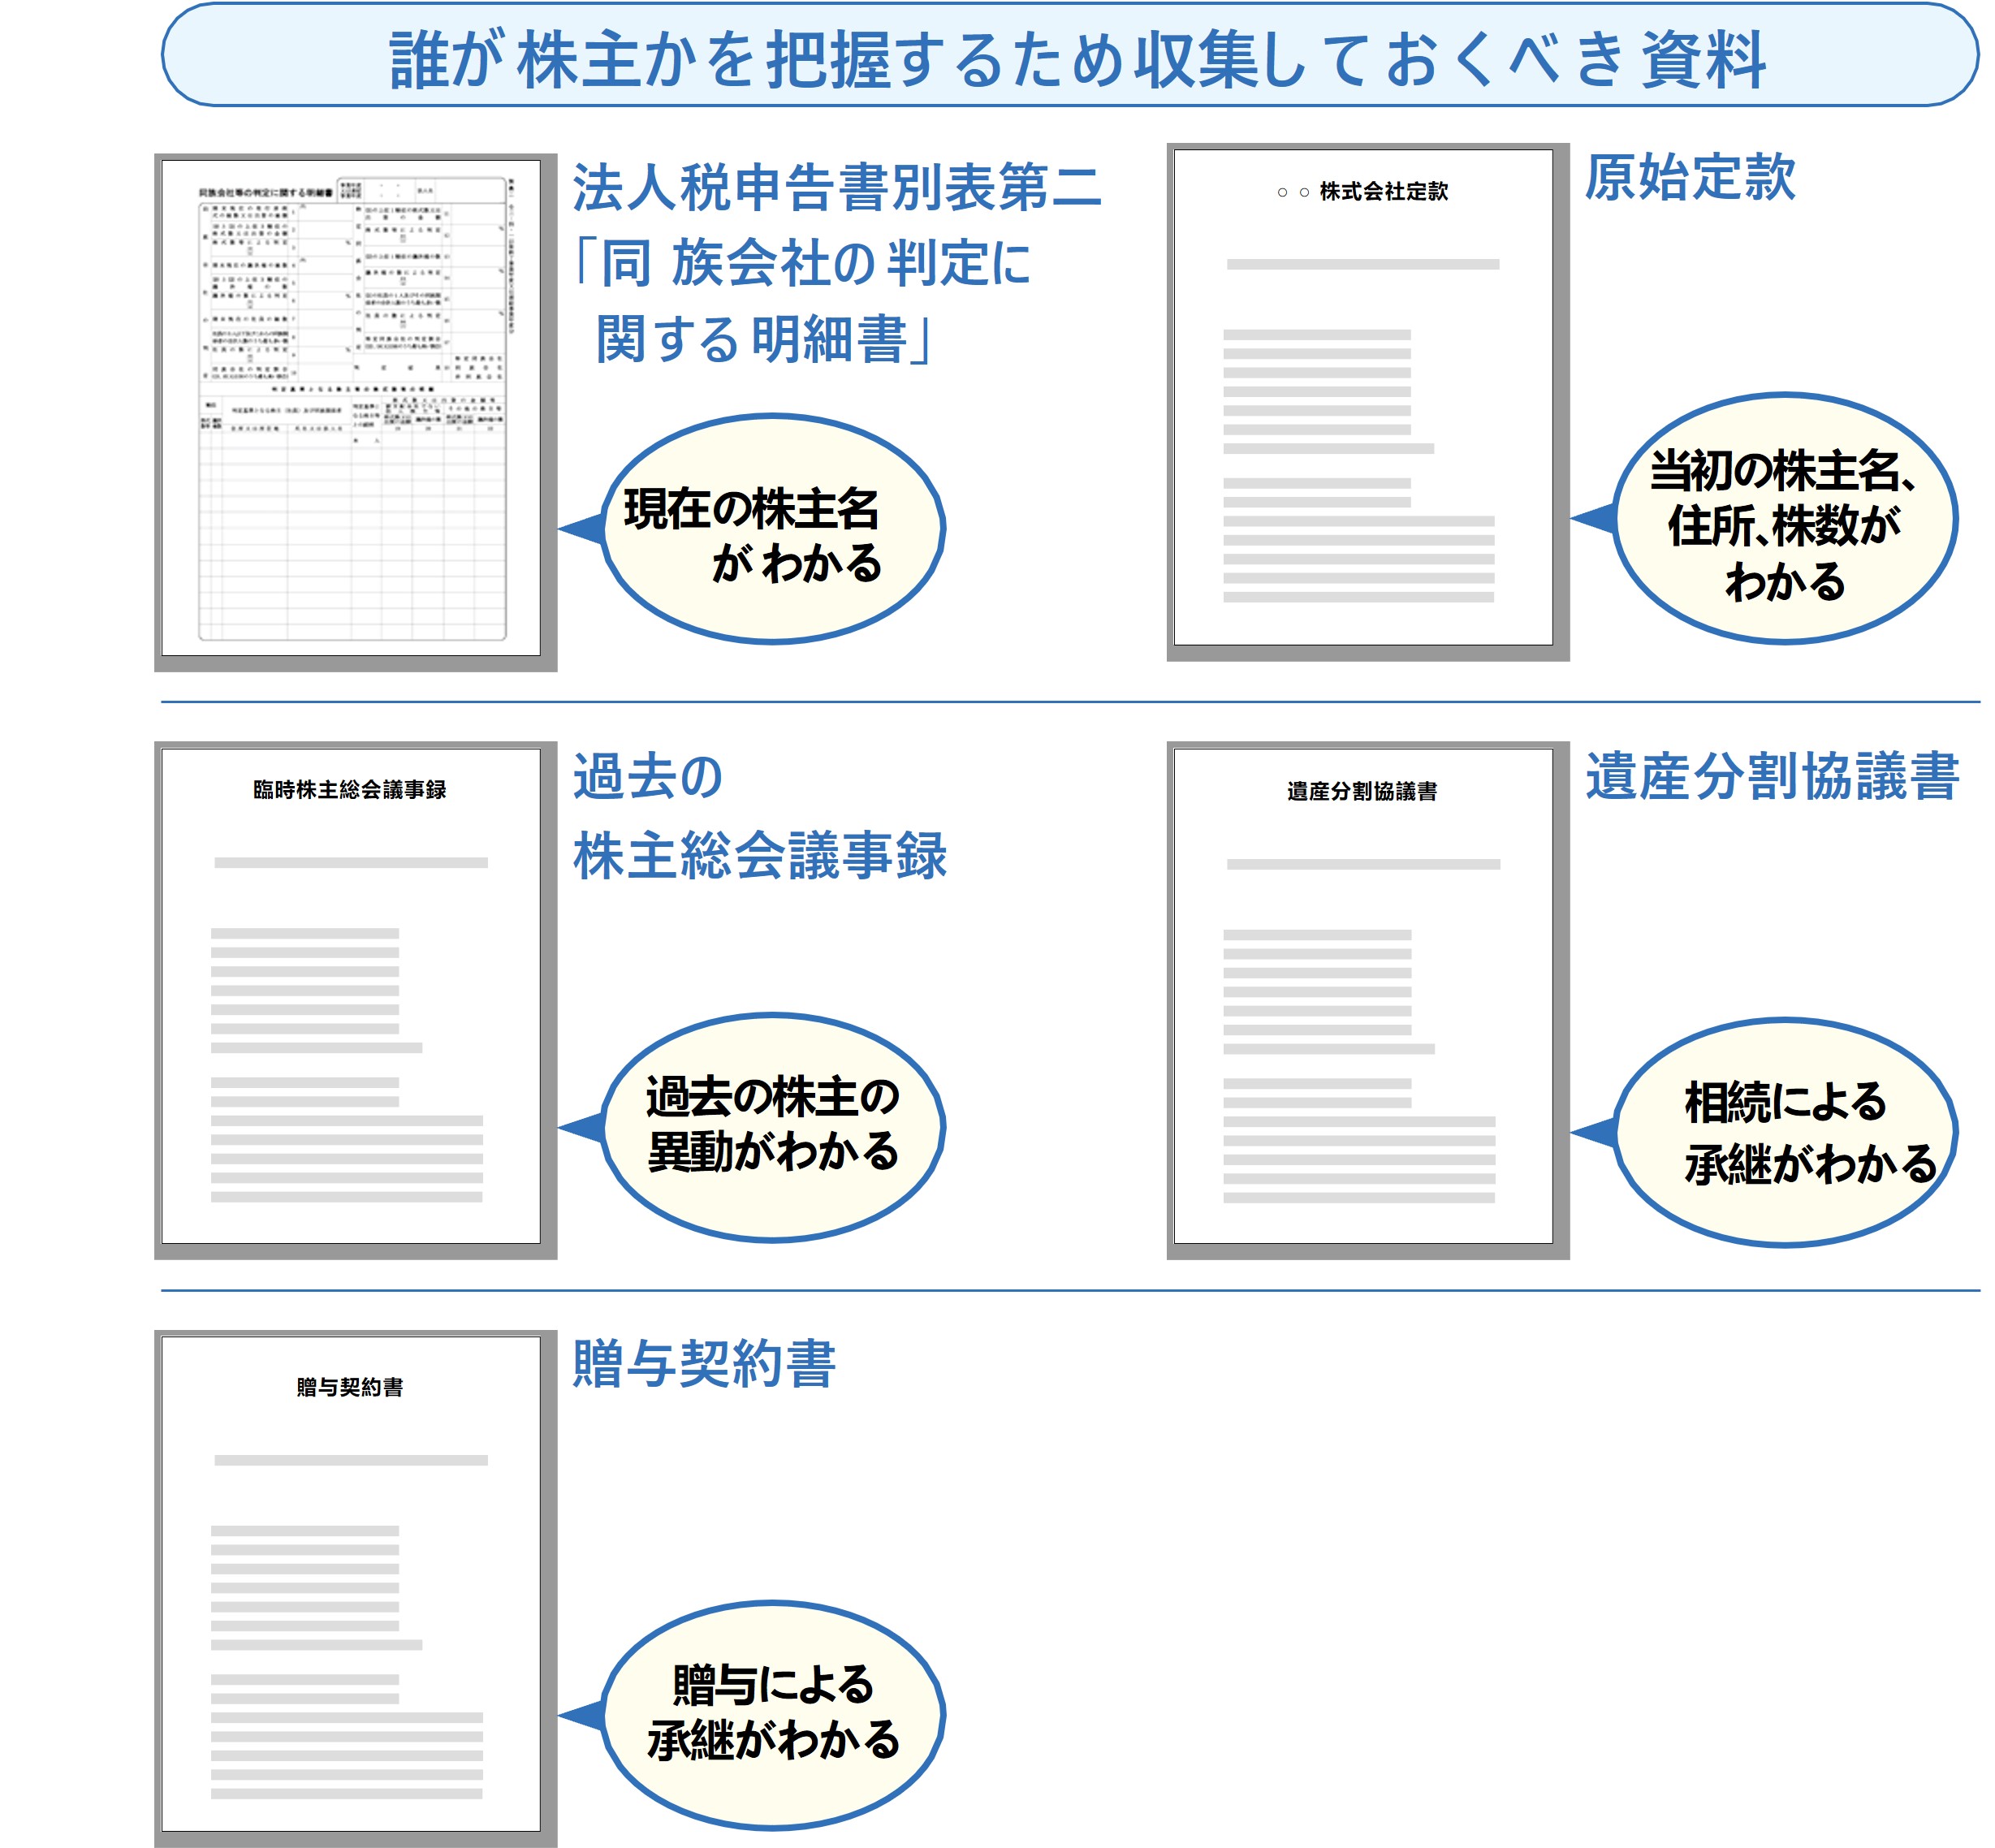
では、誰が株主で、株主それぞれの所有割合はどうなっているのかは、小さな会社の場合、どうすればわかるのだろうか。小さな会社で「株主名簿」や「株券」を作成しているケースは少ないだろうから、この場合、会社の法人税申告書の「別表第二」というものをチェックすることになる。これにより、株主名簿や株券に代わる株主の明細として、「氏名」「住所」「所有株式数」等が確認できる。


会社は株主のものであるのだから、会社を第三者承継で譲り渡そうと考える場合は、まず自社の株主が社長以外に誰で、その了解がきちんと得られるのかを確認する必要がある。


「名義株」や「不明株」の整理


平成2年の商法改正前においては、株式会社を設立するためには最低7人の発起人が必要であり、各発起人は1株以上の株式を引き受けねばならなかった。そのため、平成2年改正前の株式会社にあっては、株主が7人以上となるように、親戚や従業員等の名前だけ借りて体裁を整える、いわゆる「名義株」があるケースがある。


他にも、歴史の長い会社や、株主に相続が発生している会社などでは、一体誰が株主なのかが正確にはよくわからないというケースもあるだろう。


これら「名義株」や「不明株」がある場合は、まずは、誰が株主なのか現況を把握する必要があるが、そのために収集しておくべき資料を下記に挙げておく。


上記の資料に照らし合わせ、実質株主と名義上の株主が異なる場合には名義株主と交渉する必要がある。名義株の場合は、本人の了承を得て名義を実質株主に変更することになる。少数株主などについては、税務上の価格などをベースに買取価格を算出し、個別に交渉することになるが、第三者承継が近いとその承継対価を元に買い取らなければならなくなる可能性が高くなり、割高となるかもしれない。早めの株主整理をお勧めする理由でもある。


株券不発行会社に変更


平成18年に会社法が施行され、原則株券不発行会社になったが、それ以前は株券発行会社が原則であった。その影響もあってか、実際は株券を発行していないのに、株券発行会社となっている会社もある。


自社がどちらなのかは登記簿謄本を見ればわかる。


株券を実際は発行しておらず、株券不発行会社で問題がないようなら、第三者承継の手続きを始める前に、定款及び謄本上株券不発行会社に変更されることをお勧めする。買い手にあらぬ疑念を抱かせないためである。


書籍「小さな会社の事業承継・引継ぎ徹底ガイド ~マッチングサイト活用が成功のカギ」より


[解説ニュース]

【Q&A】対象会社の代表者経験のない人から株式贈与を受けた場合の贈与税の特例措置の適用


〈解説〉

税理士法人タクトコンサルティング(山崎 信義/税理士)


[関連解説]

■【Q&A】贈与を受けた金銭を全て敷地の対価に充てた場合の住宅取得等資金に係る贈与税の非課税の適用

■【Q&A】2回以上にわたって取得した同一銘柄の株式の取得費の計算


【問】

㈱Xは発行済株式(すべて議決権あり)の80%を乙(甲の妻)、20%を同社代表取締役の丙(甲の長男)が保有していました。乙はX社の株主ですが、同社の取締役を務めたことがありません。乙は、2012年に死亡した甲(死亡当時X社代表取締役でその株式を全て保有)から、相続税の配偶者の税額軽減の適用を受けるためにX社の発行済株式の80%を相続しています。


後継者である丙は、甲からX社の発行済株式の20%を相続しており、2012年以降、同社の代表取締役です。乙と丙は、甲から相続により取得したX社株式について、非上場株式等に係る相続税の納税猶予及び免除(租税特別措置法(措法)70条の7の2)の適用を受けていません。


乙は、2022年に保有するX社株式を全て丙に贈与しました。この場合、乙からの贈与により取得したX社株式について、丙は非上場株式等に係る贈与税の納税猶予及び免除の特例(措法70条の7の5・以下「贈与税の特例措置」)の適用を受けることができますか。なおX社は、贈与税の特例措置の適用対象とされる特例認定贈与承継会社(以下「対象会社」)に該当します。


【結論】

X社株式を贈与した乙は、後述の解説の通り「特例贈与者」に該当しないことから、その贈与を受けた丙は、贈与税の特例措置の適用を受けることができません。


【解説】

贈与税の特例措置の適用を受けるためには、その非上場株式の贈与をした者が「特例贈与者」に該当する必要があります(措法70条の7の5第1項)。特例贈与者とは、措法施行令(措令)40条の8の5第1項(以下「政令」)第1号または第2号の場合の区分に応じ、それぞれに定める者をいいます。


この政令において、第1号は「第2号に掲げる場合以外の場合」と定められているので、まず、乙から丙に対するX社株式の贈与が、「政令第2号に掲げる場合」に該当するかどうかを検討します。


乙によるX社株式の贈与が「政令第2号に掲げる場合」に該当するのは、その贈与の直前において次のイ、ロ又はハのいずれかの者がいる場合です(措令40条の8の5第1項2号)。


イ.対象会社・X社の株式について、既に贈与税の特例措置、非上場株式等に係る相続税の納税猶予及び免除の特例(措法70条の7の6。以下「相続税の特例措置」)又は非上場株式等の特例贈与者が死亡した場合の相続税の納税猶予及び免除の特例(同70条の7の8)の適用を受けている者


ロ.その贈与の時前に、政令第1号に定める者(同号の場合で、対象会社・X社の代表権を有していたなど一定の要件を満たす者をいう。)から、贈与税の特例措置の適用に係る贈与によりX社株式を取得している者(イに掲げる者を除く。)


ハ.その相続の開始前に特例認定承継会社(相続税の特例措置の対象会社をいう。)の代表権を有していた者から、相続税の特例措置に係る相続または遺贈により対象会社・X社の会社の株式を取得している者(イに掲げる者を除く)。


ご質問の場合、乙から丙へのX社株式の贈与の直前において、X社株式につき贈与税の特例措置等の適用を受けている者がいないので、イの要件を満たすことができません。


この贈与の時前にX社の代表権を有していた者から、贈与税の特例措置の適用に係る贈与によりX社株式を取得している者がいない(乙から丙へのX社株式の贈与は、乙がX社の代表権を有していたことがないので、「政令第1号に定める者」からの贈与には該当しません。)ので、ロの要件を満たすこともできません。


さらに相続税の特例措置に係る相続または遺贈によりX社株式を取得している者もいないので、ハの要件を満たすこともできません。以上により、イ~ハに該当する者がいないので、乙の贈与は「政令第2号に掲げる場合」には該当しません。


上記より乙の贈与は、「政令第1号の場合」に該当することになりますが、政令第1号の場合、乙が対象会社・X社の代表権を有していたことが特例贈与者の要件とされ、乙は代表権を有していたことがないので、特例贈与者には該当しません。このため、丙は贈与税の特例措置の適用を受けることができません。


税理士法人タクトコンサルティング 「TACTニュース」(2022/03/28)より転載

[解説ニュース]

利用価値が著しく低下している宅地(忌み施設近接)評価の現在


〈解説〉

税理士法人タクトコンサルティング(遠藤 純一)


[関連解説]

■相続税の家屋評価をめぐる最近の裁判例から

■譲渡所得税の最近のトラブル事例集


1、土地評価の10%減が適用される場合


土地の相続税評価の取扱いで認められている「10%評価減」は、付近の土地の利用状況と比較して著しく利用価値が低下している土地の部分に適用できるものとされています。国税庁のホームページでは例示として次のように記載があります。


(1)道路より高い位置にある宅地又は低い位置にある宅地で、その付近にある宅地に比べて著しく高低差のあるもの
(2)地盤に甚だしい凹凸のある宅地
(3)震動の甚だしい宅地
(4)(1)から(3)までの宅地以外の宅地で、騒音、日照阻害(建築基準法第56条の2に定める日影時間を超える時間の日照阻害のあるものとします。)、臭気、忌み等により、その取引金額に影響を受けると認められるもの


ただし、こうしたマイナス要因が路線価又は固定資産評価額又は倍率に反映されている場合には、重ねて減額が認められることはありません。


2、最近の事例から


最近、相続税評価の対象となった土地の近隣にお墓があったケースで、上記の10%評価減の適用の是非が問われた事例がありました(国税不服審判所令和3年8月30日裁決)。取引金額への具体的な影響が細かく問われるため、なかなか適用を認めてもらえないケースが少なくないようです。


ここでは、上記の10%評価減の適用を巡る争点に絞ってお伝えします。問題となった土地は、間口が約24m、奥行きが約52mの長方形状の土地で、東側に大きな通りがあるほか、南側に幅員2.5mの里道を隔てて、約600㎡の墓地があったというものです。


この土地は相続の開始時点で、駐車場と賃貸住宅の敷地として利用されていました。賃貸住宅は全12戸のうち3戸空室でした。相続人(納税者)は、こうした事情を踏まえ上記10%評価減の適用があるものとして相続税の減額を求める「更正の請求」を経て審査請求に及びました。


3、納税者の主張


納税者の主な主張は次の通りです。


(1)問題の土地の目前に墓地がまとまって存在しているため、心理的嫌悪感等により、取引金額に影響を受けることは明らか。
(2)建物は、本件相続開始当時、その空室率は25%であった。予定している賃料収入の25%が得られない状況が取引金額に影響を及ぼさないとはいえない。


4、審判所の判断


審判所は、まず、納税者が更正の請求で減額を求める場合の立証責任について「一旦申告書を提出した以上、その申告に係る財産の評価に誤りがあることは、最終的に納税義務者の責任において明らかにすべきもの」として、土地の取引金額に影響を及ぼす事情の立証責任が納税者側にあることを示しました。


その上で審判所は「忌み等を理由とする減額評価が認められるためには、忌み施設が存すること等の事情による当該宅地の取引金額への影響が、当該宅地の減額評価を正当化する程度に具体的なもので(中略)あることを要する」と判断基準を提示、次のような事実関係を追加的に確認しました。


(1)墓地は明治時代から村民の墓地として使用。
(2)問題の土地の固定資産評価において、固定資産評価基準にある「所要の補正」として墓が近接していることによる減額はされていない。納税者は固定資産評価に対する審査申出をしていない。


審判所は検討を経て「墓地の存在を理由に売買契約の締結に至らなかった事例の有無や土地及び墓地の周辺に存する宅地の売出価格及び売買契約の成約価格の状況、土地及び墓地の周辺に存する賃貸物件の空室率やその推移といった事情は明らかではなく、墓地の存在が宅地の取引金額や賃貸状況に影響していることを具体的に認めるに足りる事情はうかがわれず、当審判所の調査によっても、墓地の存在が土地の取引金額に影響しているというべき具体的事情は認められない」としました。

審判所は最終的に「忌み施設である墓地の存在が隣接宅地の取引金額に影響する一般的抽象的可能性は否定できない」としながらも、10%減の補正は必要でないと判断しています。


納税者には、①忌み施設が近接し心理的嫌悪感があり、受忍限度を超えていること、②周辺の他の土地に比べ土地の価格が下がっていること、③路線価等にその事情が織り込まれていないことの立証が求められていました。最近の事例としてより精緻な立証が求められた事例だったといえそうです。


税理士法人タクトコンサルティング 「TACTニュース」(2022/03/15)より転載

[新型コロナウイルスに関するM&A・事業再生の専門家の視点]

中小企業活性化パッケージが策定されました。


〈解説〉

公認会計士・中小企業診断士  氏家洋輔


▷関連記事:新型コロナ対策融資と特例リスケ ~事業再生の専門家の観点から~

▷関連記事:家賃支援給付金の詳細情報が公表(2020年7月7日)。制度内容は、給付額は、申請方法は。

▷関連記事:コロナ融資の返済が難しい場合の対応


経済産業省は3月4日、金融庁、財務省と連携して「中小企業活性化パッケージ」を策定しました。コロナ禍の資金繰り支援を継続しつつ、中小企業の収益力改善・事業再生・再チャレンジを促す総合的な支援策を展開します。新たな「中小企業の事業再生等のガイドライン」を策定・活用するほか、事業再構築補助金に補助率の高い「回復・再生応援枠」も創設します。

中小企業活性化パッケージでは、コロナ禍の資金繰り支援を継続しながら、中小企業の収益力改善・事業再生・再チャレンジを促す総合的な支援策が展開されています。


コロナ資金繰り支援の継続、年度末の資金需要への対応

①年度末の年度末の事業者の資金繰り支援等のための金融機関との 意見交換・要請

②セーフティネット保証4号の期限を2022年6月1日までに延長


来年度以降の資金需要への対応

①実質無利子・無担保融資、危機対応融資の期限を2022年6月1日までに延長

②日本政策金融公庫の資本性劣後ローンを来年度末までに延長

③納税や社会保険料支払いの猶予制度の積極活用・柔軟な運用の継続


中小企業の収益力改善・事業再生・再チャレンジの総合的支援

収益力改善フェーズ

①認定支援機関による伴走支援の強化

DD・計画策定支援費用およびモニタリング費用で補助上限200万円から300万円に増額

②中小企業活性化協議会(旧中小企業再生支援協議会)による収益力改善支援の強化

現行の特例リスケジュール支援が名称および内容を拡充して継続


事業再生フェーズ

①再生ファンドの拡充

コロナの影響が大きい業種(宿泊、飲食等)を重点支援するファンドの組成等

②事業再構築補助金に「回復・再生応援枠」を創設

通常よりも補助率を引き上げ(補助率3/4(中堅2/3))

③中小企業の事業再生ガイドラインの策定

私的整理を支援する支援制度で、専門家費用等の補助率2/3、補助上限は伴走支援費用を含む700万円


再チャレンジフェーズ

①経営者の個人破産回避のルール明確化

経営者保証ガイドラインに基づく保証債務整理に対して金融機関が誠実に対応するとの考え方を明確化

②再チャレンジに向けた支援の強化

中小機構の人材支援事業を廃業後の経営者まで拡大


[関連リンク]

中小企業活性化パッケージを策定しました (meti.go.jp)

中小企業の事業再生等に関するガイドライン(令和4年3月)

事業再構築支援のご案内|事業再構築補助金(meti.co.jp)


[税理士のための税務事例解説]

事業承継やM&Aに関する税務事例について、国税OB税理士が解説する事例研究シリーズです。

今回は、「個人が法人に時価の1/2未満の価額で株式を譲渡した場合の取扱い」についてです。


[関連解説]

■【Q&A】事業譲渡に当たっての適正価額について

■【Q&A】取得した株式の取得価額と時価純資産価額に乖離がある場合 ~M&Aにおけるのれんの取扱い~


[質問]

所得税法59条の適用についての照会です。
甲社(非上場会社)の議決権の割合は
A(個人)         70
B社(Aの同族関係会社) 200
C社(他の株主とは無関係)200
D社   ( 〃 )   200
E(個人)( 〃 )    70
合計740個です。

甲社の原則的評価方式によった株価は700,000円、特例的評価方式では50,000円です。
Aの持株を甲に350,000円未満で譲渡した場合は、みなし譲渡の適用があると考えてよいでしょうか。


[回答]

1 ご意見のとおり、A(個人)が甲社(法人)に対して時価の1/2未満の価額で甲社株式を譲渡した場合には、低額譲渡としてみなし譲渡の対象となります(所法59①二)。


2 AとB社の議決権数は270個、議決権総数は740個ですので、AとB社の議決権割合は36.48%となり、両者は同族株主に該当します。このため、Aの所有する甲社株式の時価は、原則的評価方式の700,000円(1株当たりかどうかは不明)となります。


そうすると、時価700,000円の甲社株式を350,000円未満で甲社に譲渡した場合には、自己株式の取得に該当しますが、その場合でも低額譲渡としてみなし譲渡の対象となります(措通37の10・37の11共-22)。


具体的には、時価@700,000円、譲渡対価@340,000円、資本金等の額@50,000円とした場合、「340,000円-50,000円=290,000円」部分がみなし配当の、「700,000円-340,000円=360,000円」部分がみなし譲渡(株式譲渡益課税)の対象となります。なお、資本金等の額@50,000円部分は、みなし譲渡に該当するかどうかにかかわらず株式譲渡益課税の対象です。


税理士懇話会事例データベースより

(2021年10月18日回答)


[ご注意]

掲載情報は、解説作成時点の情報です。また、例示された質問のみを前提とした解説となります。類似する全ての事案に当てはまるものではございません。個々の事案につきましては、ご自身の判断と責任のもとで適法性・有用性を考慮してご利用いただくようお願い申し上げます。


[事業再生・企業再生の基本ポイント]

第7回:事業再生における財務DDとは何ですか?-実態純資産


〈解説〉

公認会計士・中小企業診断士  氏家洋輔


▷関連記事:デューデリジェンスとは?-各種DDと中小企業特有の論点-

▷関連記事:財務デューデリジェンス「損益項目の分析」を理解する【前編】

▷関連記事:経営状態の把握と事業再生


事業再生における財務DDでの実態純資産の分析は、最も重要な分析項目の1つです。簡便的に財務DDを行う場合でも、必ず行う分析となります。


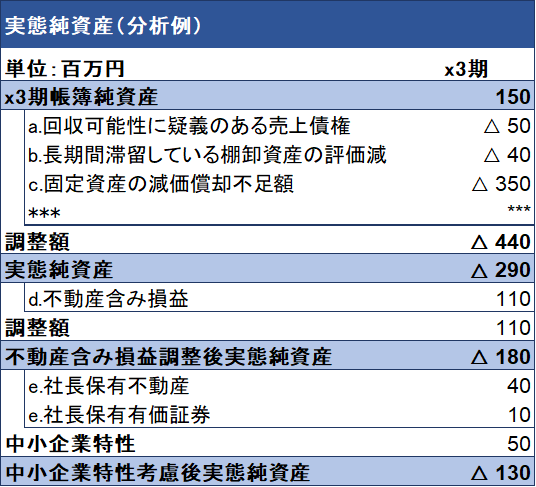
監査法人の監査を受けていない中小企業は多くの場合、上場企業のような精緻な会計処理を行ってはいません。中小企業ごとに従っている会計処理がバラバラで、企業によっては貸倒処理をしていなかったり、固定資産を除却しても固定資産台帳上は消し忘れていたりと、企業ごとに様々な決算内容となっています。これらを一定の基準で分析し、本来あるべき純資産の金額を把握するための分析が実態純資産の分析です。


上記の表に分析内容、グラフに分析結果を示しています。


【実態純資産】

決算内容が実態純資産の分析は、調査対象期の帳簿純資産からスタートします。帳簿純資産から、調整項目を調整し、実態純資産を分析します。この実態純資産は事業用不動産は簿価であることから、事業継続を前提とした純資産ということになります。


調整内容の具体例を下記に説明します。


a.回収可能性に疑義のある売上債権

得意先が倒産してしまっている場合や、長年得意先やその代表者と連絡が取れなくなってしまっている場合などは、回収可能性が低く、売上債権の資産性が認められません。このような場合に、売上債権を回収可能な金額まで減額するなど、貸倒評価を行い、純資産の調整項目とします。


b.長期間滞留している棚卸資産の評価減

もう販売していない商品や、数年単位で滞留している商品は販売して収益化される見込みが低く、棚卸資産の資産性が認められません。このような場合に、一定の基準を置いて、棚卸資産の評価減を実施し、純資産の調整項目とします。


c.固定資産の減価償却不足額

中小企業は減価償却は、利益が出た時に償却し、赤字の場合は償却しないなどの会計処理をしている企業が少なくありません。減価償却を調整している企業は、毎期減価償却を実施してきた企業と比べて固定資産の簿価が高くなっています。毎期減価償却を実施している企業と同じ条件で評価するため、減価償却の再計算を実施し、適正な簿価を把握します。適正な簿価と現在の簿価との差額を純資産の調整項目とします。


【不動産含み損益調整後実態純資産】

実態純資産から、事業用不動産含み損益を調整し不動産含み損益調整後実態純資産を分析します。不動産含み損益調整後実態純資産は、事業用不動産についても時価評価していることから事業継続を前提としていない純資産の金額ということになります。


【中小企業特性考慮後実態純資産】

中小企業は、会社と代表取締役とを一体と見た方が実態と即している場合が多いため、代表取締役の資産を企業の純資産に加える調整を行います。


[解説ニュース]

建物の取壊費等が土地の取得費になるかどうかで争った事例


〈解説〉

税理士法人タクトコンサルティング(遠藤 純一)


[関連解説]

■貸家建築のため既存建物を取壊した場合の取壊し損失等に係る所得税の取扱い

■譲渡所得の計算上、概算取得費を適用すべき場合、取得費を推定できる場合


1、不動産所得の必要経費それとも…


貸付の事業用などとして土地とともに買っていた建物を後で取壊した場合、建物の価額と取壊費用は、不動産所得の計算上、必要経費になる場合があります。それは、居住者の「事業の用に供される固定資産その他これに準ずる資産で政令で定めるものについて、取りこわし、除却、滅失その他の事由により生じた損失の金額はその者のその損失の生じた日の属する年分の(中略)必要経費に算入する」(所法51)との規定によるものです。


一方、建物の取得費と取壊費用が、土地の取得費になる場合もあります。それは、土地と建物等と共に取得した場合で、「その取得後おおむね1年以内に当該建物等の取壊しに着手するなど、その取得が当初からその建物等を取壊して土地を利用する目的であることが明らかであると認められるとき」です(所基通38-1)。
節税の観点からすると、土地の取得費になってしまうのは不利です。その点につき、税務署と争った裁判例が下記の通りです(山形地裁令和3年3月9日判決)。


2、事案の概要


事案の概要、経過は次の通りです。


(1)土地所有者Aさんは、平成27年4月頃、事業者B社から、Aさんの保有土地とともに「倉庫・店舗などの建っている隣地Cも一緒に借り受けたいと話を持ち掛けられました。


(2)ただ、隣地Cは他人の土地です。そこでこの際、B社はAさんに、隣地Ⅽも買うことを勧めました。B社は、隣地Cの倉庫などにつき自前で取壊す方針であったということです。


(3)Aさんは、同年7月、隣地Cを持つDさんを相手に買取交渉に入り、相場より高い9,000万円で話をまとめました。


(4)ところが隣地C土地の売買契約の決済日である8月5日以前に、B社が土地を借り受ける話が壊れてしまいました。


(5)Aさんは、仕方なく賃借人の募集を開始しました。ただし、倉庫・店舗の建物は、20年近くテナント入居がなく、屋根や壁の修繕が必要だったため、募集広告には「大幅な修繕が必要」と記載していました。


(6)同年11月にE社から借受の申し込みがあり、E社の要望で建物を取り壊すことにしました。


(7)Aさんは、平成27年・28年分の不動産所得の計算上、隣地Cの上にあった建物の取得費と取壊費用を必要経費として申告しました。


(8)これに対し税務署が上記の必要経費を否認しました。


3、裁判所の判断


裁判は、上記以外の争点もありますが、ここでは、建物の取得費・取壊費用が土地の取得費になるかどうかに絞って述べます。


裁判所は、まず、概ね1年以内に取壊した場合の取扱を示した通達(所基通38-1)に関し、「当初から建物を取り壊し、土地を利用する目的であることが明らかか否かについては、土地の取得目的、取得金額、土地の更地としての相場価格、建物の建築年数、現況、老朽度や利用価値、建物の取壊時期や取壊目的等の諸事情を総合し、客観的に判断するのが相当である。


また、本件通達は、土地及び建物の所有権を取得した場合と規定しているから、所有権を取得した日を基準として判断するのが相当である」と判断基準を示しました。


その上で裁判所は、Aさんが当初の計画とは異なる計画で結局建物を取り壊すことになった場合でも「土地及び建物の取得時に土地のみの価額に着目していたと認められる場合には本件通達が適用される」と考え方を示しました。


これは、Aさんが通達(所基通38-1)について「取得の際に計画されていた取壊しが実現した場合に限られるのではないか」との主張に反論したものです。


裁判所は事実関係を整理し、最終的に「原告(A)はB社が出店して本件土地のみを利用するために、これを貸し出す目的で、又は、仮にB社が出店しない場合であっても、専ら本件土地を自己の事業に利用する目的で、本件土地を取得しているといえ、また、本件建物は、その建築年数や現状、老朽度からしてそのまま利用できる物件ではなく、利用価値が極めて乏しいものであり、さらに、原告(A)は、本件建物の所有権を取得した後4か月しか経過していない時点で,本件建物を自己資金で取り壊しているのであって、(中略)原告は、専ら本件土地の価値に着目し、本件土地建物を取得したと認められる」として、税務署の処分を支持しています。


税理士法人タクトコンサルティング 「TACTニュース」(2022/03/01)より転載

[業界別・業種別 M&Aのポイント]

第14回:「合同会社のM&Aの特徴や留意点」とは?

~合同会社と株式会社との比較した特徴は?~


〈解説〉

公認会計士・中小企業診断士  氏家洋輔


▷関連記事:「会計事務所・税理士事務所のM&Aの特徴や留意点」とは?

▷関連記事:「小売業のM&Aの特徴や留意点」とは?

▷関連記事:「建設業のM&Aの特徴や留意点」とは?


Q、合同会社のM&Aを検討していますが、合同会社M&Aの特徴や留意点はありますか?


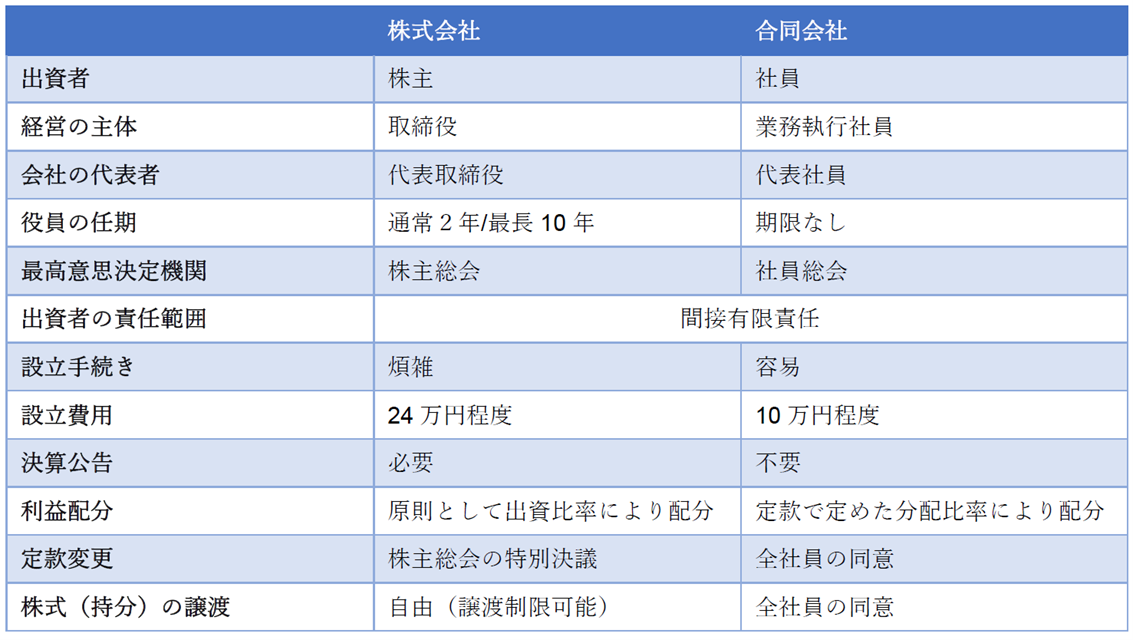
合同会社は、持分会社と呼ばれる会社形態の1種です。持分会社は株式会社と異なり株式を発行していないため、議決権の考え方や、所有と経営の分離に対する考え方等が異なります。合同会社の株式会社と比較した特徴は下記のとおりです。


合同会社におけるM&Aでは、持分を譲渡するために社員全員の同意が必要となります。さらに、持分を承継して合同会社に出資をした場合の持分は出資額に関係なく1となり、会社を支配することは難しくあまり会社売却には適していないといえるでしょう。


そのため、合同会社を売却するためには、会社変更手続きをして、株式会社に会社形態を変更した上で株式売却を行うことになります。


また、合同会社であっても、事業譲渡であれば可能です。事業譲渡は、会社を存続したまま会社の事業の一部、または全部を売却する事を意味します。


会社売却と違い、包括的ではなく、個別に必要な事業だけを選んで売却可能ですので、売り手にも買い手にもメリットがあります。事業譲渡をすると、事業における資産、負債、取引先や契約上の地位も買収先の会社に変更されるので契約先の債権者の同意が必要です。


合同会社においての事業譲渡は総社員の同意ではなく、通常の業務執行として社員の過半数の決定でよいとされています。しかし、事業譲渡は経営に直結する重要な決定事項なので、定款において総社員の同意が必要と定められている会社もあるため、定款を確認してみましょう。


合同会社は、株式会社と比較して設立の容易さや費用面でのメリットがある一方、M&Aではデメリットに働くことがあります。M&Aでの選択可能なスキームが限定される等の特徴があるので、専門家を交えて慎重に検討する必要があります。


[M&A動向レポート](2022年2月)

■IT・ソフトウエア業界の2022年1月のM&A件数は過去最多も金額は3番目に


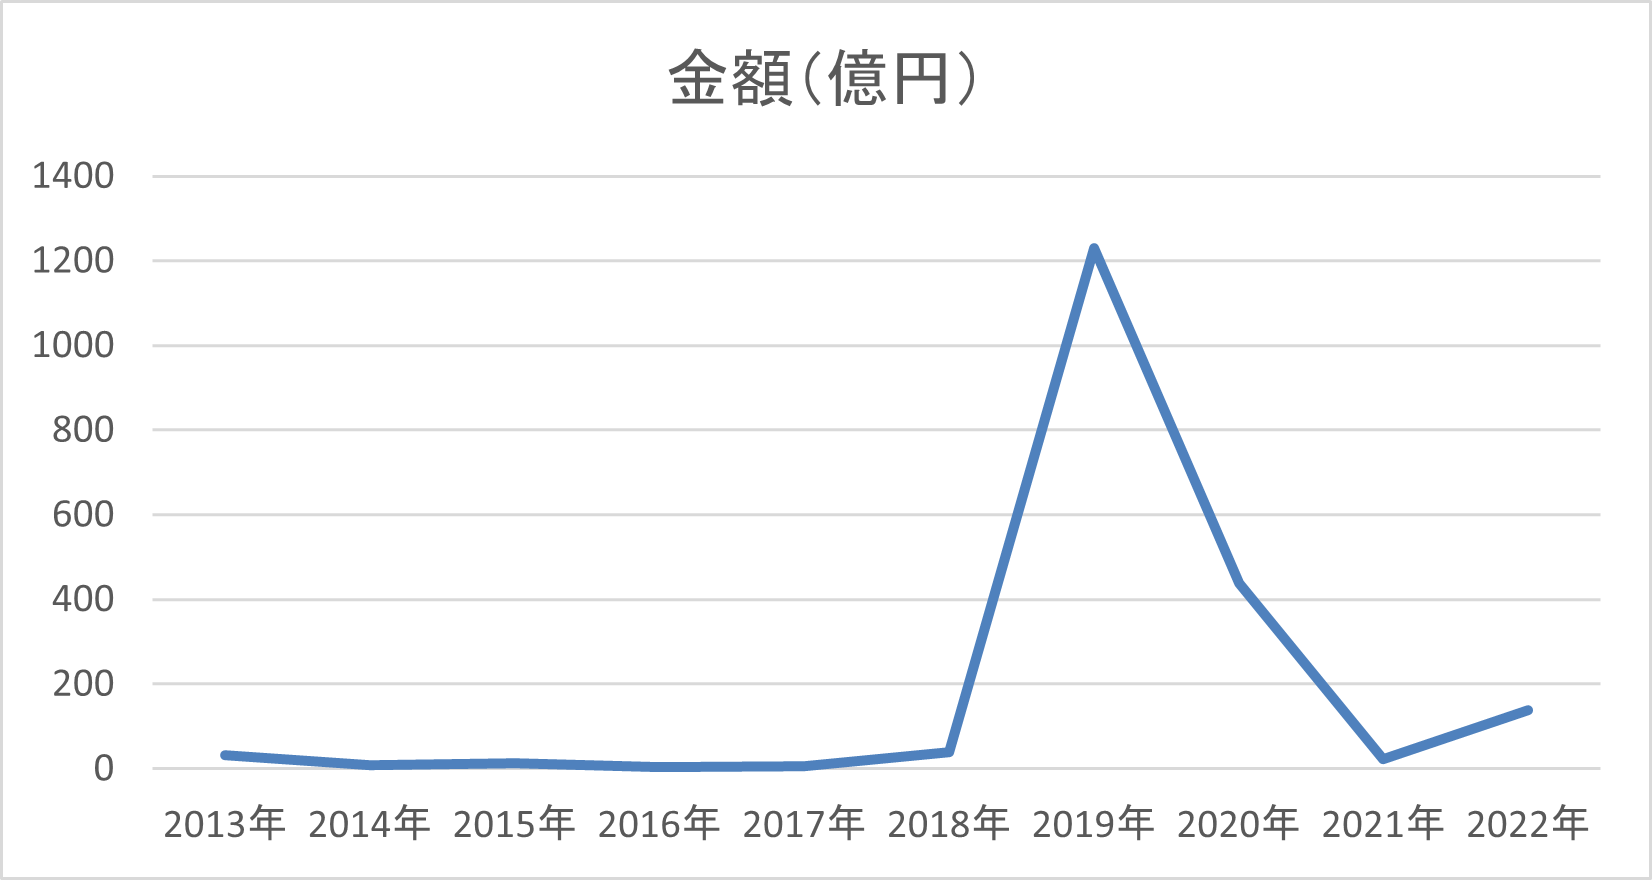
IT・ソフトウエア業界の2022年1月のM&A発表件数は20件で、1月としては2013年以降の10年間では、2020年(13件)を上回り過去最多となった。IT人材の不足や企業の合従連衡などを背景に、M&A市場が活発だった。


取引金額は137億7300万円で、こちらは1月としては2013年以降の10年間では、2019年(1229億2500万円)、2020年(439億1100万円)に次ぐ3番目となった。100億円を超える案件がなく、金額を公表した10件中8件が10億円未満だったため、件数ほどには金額が伸びなかった。


全上場企業に義務づけられた東証適時開示情報のうち、経営権の移転を伴うM&A(グループ内再編は除く)について、M&A仲介のストライク(M&A Online)が集計した。


金額トップはGMOインターネットの92億円


取引金額のトップは、ネット事業を手がけるGMOインターネットが、サイバーセキュリティー事業のイエラエセキュリティ(東京都渋谷区)の株式50%を取得し、子会社化することを決めた案件で、取得価格は92億6200万円。既存の電子認証、印鑑事業に加え、新たにサイバーセキュリティー事業に本格参入するのが狙い。


金額の2番目は、ネット事業のスカラが、システム開発のエッグ(鳥取県米子市)などグループ4社の全株式を取得し、子会社化することを決めた案件で、取得価格は10億600万円。グループの中核会社のエッグは、ふるさと納税制度に関する自治体側の基幹システムを初めて開発した企業で、導入自治体数は全国の3分の1にあたる約680に達するという。同社の子会社化で、地方創生、高齢者の健康といった社会課題を解決する取り組みを推進する。


金額の3番目は、電子書籍取り次ぎのメディアドゥが英現地法人を通じ、出版社向けWebサイト構築やEC(電子商取引)サービスの提供を手がける英国Supadü Limited(ロンドン)の全株式を取得し子会社化した案件で、取得価格は8億7400万円。出版、コンテンツ関連の海外ビジネスを強化するのが狙い。


このほかに8億円台、6億円台、3億円台がそれぞれ1件ずつと、2億円台、1億円台がそれぞれ2件ずつあった。金額非公表などは10件だった。


【IT・ソフトウエア業界の2022年1月のM&A】


情報提供元:株式会社ストライク

[わかりやすい!! はじめて学ぶM&A  誌上セミナー] 

第12回:DCF法とは? 割引現在価値とは? WACCとは?


〈解説〉

公認会計士・税理士 清水寛司


〈目次〉

1.DCF法って何?

2.割引現在価値とは

①「今」と「1年後」の100万円

②現在価値の計算式

③事例で考える現在価値

3.WACCとは

①WACCの基本

②負債コスト

③株主資本コスト

④事例で考えるWACC


企業価値評価の様々な手法の中の1つがDCF法ですが、DCF法は有用性が高いため非常に多くの場面で使用される手法です。


本稿ではDCF法の考え方の基本となる「割引現在価値」「WACC」について見ていきます。割引現在価値やWACCの考え方は企業価値評価におけるDCF法はもちろん、収支タイミングを考慮する必要がある評価技法や、経済学・ファイナンスの分野など様々な場所で出てくる考え方ですね。


▷関連記事:類似会社比較法(マルチプル法)とは

▷関連記事:企業価値評価(Valuation)の全体像

▷関連記事:企業価値、事業価値および株式価値について


1.DCF法って何?


企業価値評価の中でも最も使用される手法が、DCF(Discounted Cash Flow:割引キャッシュフロー)法です。会社が将来生み出すフリーキャッシュフローを現在価値に換算する方法です。DCF法が好まれるのは「将来の期待を反映できる」点と、「ファイナンスのプロでなくとも理解可能である」点にあります。


会社が会社を買うとき、既存事業を拡大しよう、新規事業に投資しよう、海外に参入しようというように、そこには多くの期待が含まれます。この期待は全て「将来」に向かった期待です。今はぱっとしない事業でも、将来は花開くことを期待しているから、会社の購入を決定します。事務効率化や規模の効率性を考えた結果会社の将来のためになるから、会社を購入するのです。そのため会社を購入する側は、その会社が「将来」どれだけ貢献することができるのかを一番に気にします。


コストアプローチである時価純資産法や、マーケットアプローチである市場株価法・類似会社比較法(マルチプル法)等は、あくまで「現時点」の価値を表しているにすぎません。もちろん株価はある程度投資家からの将来の期待も含まれた上で値付けがされていますから将来価値とも言えますし、また現時点の価値も重要な情報ではあります。しかし、買収効果を全て反映させて将来の期待を価値として評価するDCF法は、理論上は買収する側が最も必要とする情報になります。


一見すると難しそうに見えるDCF法ですが、1つずつ見ていくとそこまで難しい手法ではありません。第12回・13回の2回に分けて、DCF法の全体感についてざっくりとしたイメージをお伝えさせていただきます。


≪Column:DCF法って本当に有用なの?≫


理論上は上記のように価値ある金額の算定が可能なDCF法ですが、将来という不確定で恣意的な要素が非常に多く入るため、あまり客観的な数値とは言えません。

そのため実務上は「DCF法とマルチプル法」といったように、DCF法とその他の方法を組み合わせて総合的に判断することが多いです。企業価値は大体いくらからいくらと言ったように幅を持った金額で表現されることがほとんどですが、これも将来という読みにくいものを基礎として評価することが一因です。


2.割引現在価値とは


まずはDCF法の大前提として、割引現在価値をご説明します。DCFのDは割引を意味するディスカウントのDで、割引現在価値という考え方が用いられています。DCF法は将来に渡る複数年の時間軸を考えますが、最終的には「今の価値はいくら?」となりますよね。そのため割引現在価値という考え方を用いることで、「今の価値」に全て統一することとなります。


①「今」と「1年後」の100万円

突然ですが、「今」100万円手に入れるのと、「1年後」に100万円手に入れるのと、どちらが良いでしょうか。


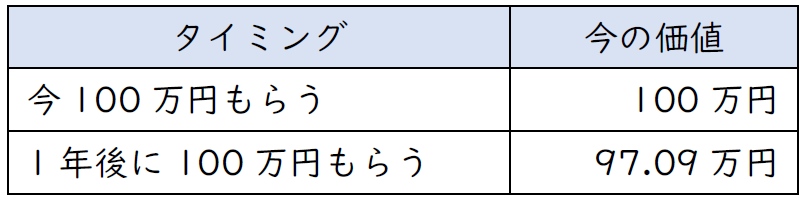
多くの方が「今」手に入れる方が嬉しいと感じるはずです。嬉しい理由は様々だと思いますが、「今」手に入れた現金の方が「1年後」に手に入れる同額の現金よりも価値が高いということを無意識に感じている結果ではないかと思います。これを投資の観点から見てみましょう。


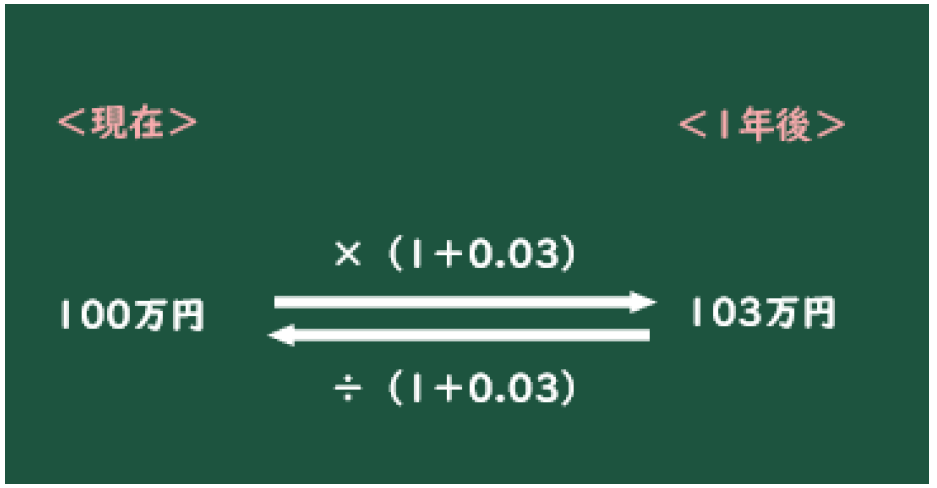
「今」100万円手に入れて、銀行預金に預けました。預金利息が3%だとすると、1年間に3万円の利息が手に入ります。「今」の100万円は、「1年後」には103万円になります。100×(1+0.03)=103ですね。(預金利息にしてはかなり高いですが、3%あたりが分かりやすいので説明上は3%としています。)


逆に考えると、1年後に手に入れる100万円は、今の価値にするといくらでしょうか。


1年後にするためには「×(1+0.03)」をしていましたので、1年前に戻すには割り算「÷(1+0.03)」をすれば良いです。100万円÷(1+0.03)=約97.09万円となります。


この割り算という考え方が大事ですので、検算をしてみましょう。


(検算)97.09万円×(1+0.03)=100万円


無事1年後に100万円になりましたね。「今」97.09万円を手に入れて銀行預金に預けると、1年後には100万円になります。1年後の利息を含めた金額を算定するには掛け算をしますので、逆に1年前の金額を算定するには割り算をすることになります。


このように、貨幣には「時間価値」の概念があります。先に現金を手に入れた方が、運用によって増やすことができる分価値が高いという概念です。何年にもわたって現金を産み出す会社の1時点の価値を考える際は、時間価値を考慮することよくあります。


さて、時間価値で重要な点は、「今の価値で比較が出来る」ことです。


今100万円もらうことと、1年後に100万円もらうことの価値を比較してみましょう。


1年後の100万円は今の価値で97.09万円になってしまうので、1年後に100万円もらうより今100万円もらった方が良い、ということが言えますね。


②現在価値の計算式

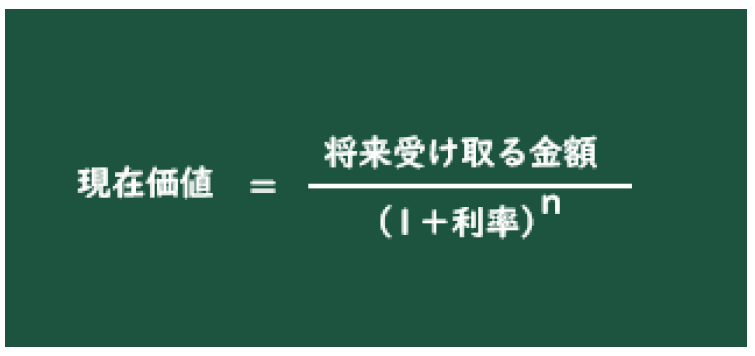
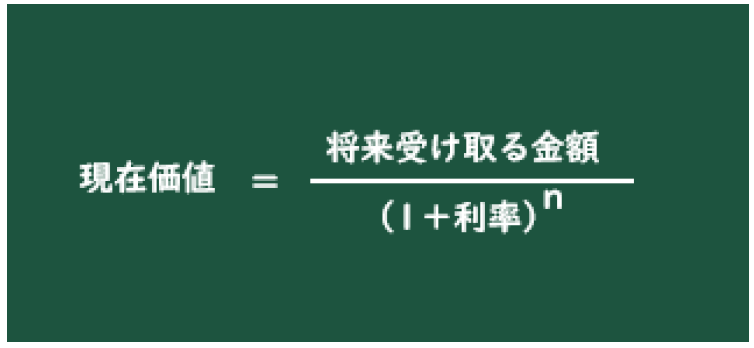
現在価値の計算式は以下のようにあらわすことができます。


先程の例を使って、かみ砕いて見ていきましょう。今の100万円は、1年後の103万円と同じ価値になっていました。1年後の金額は単純に×(1+利率)でしたね。1年前に戻す場合は、÷(1+利率)とすれば良いはずです。


では、2年後、3年後になったらどうでしょうか。1年後の103万円に更に×(1+利率)をしていきます。そのため2年後であれば現在の100万円に、(1+利率)を2回乗じる形になります。逆に、2年後から現在を考えるときは、同じく2回割り算をしていきます。


この2年後を「n年後」として割り算の形にすると、現在価値の数式となりますね。


③事例で考える現在価値

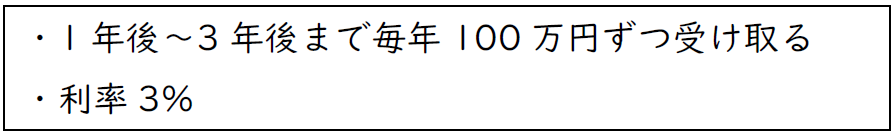
簡単な事例として、以下のような案件の現在価値を考えてみましょう。


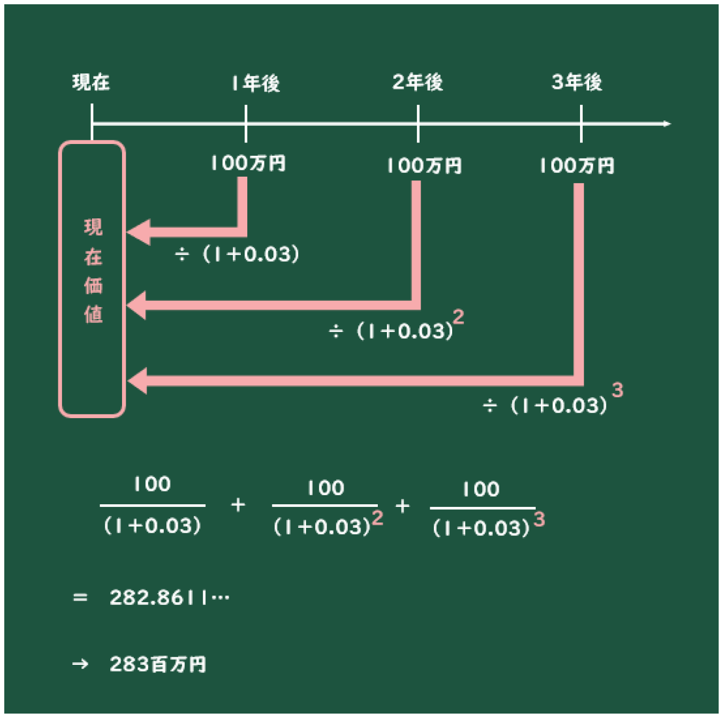
年度毎の現在価値は次の通りです。

1年後:100万円÷1.03=97.0874…

2年後:100万円÷(1.03)^2=94.2596…

3年後:100万円÷(1.03)^3=91.5142…


これらを合計すると、282.8611…となるので、四捨五入すると283万円が今の価値(割引現在価値)となります。


≪Column:現在価値を求める際の割引率≫


現在価値を求める際に重要となるのは割引率です。何で割り引くかによって現在価値が全く異なる結果となるためです。


例えば銀行に預けて将来100万円を引き出すとしたら、銀行の預金利率を使います。同様に社債に投資して将来100万円返ってくる場合は、社債の利息を使うことになります。


このように、投資に対して求めることになる期待運用収益率で割り引くことが一般的です。リスクの低い投資(銀行預金等)であれば、期待運用収益率が低いため、割引率も低くなります。一方、リスクの高い投資(株式等)であれば、期待運用収益率が高く、割引率も高いものとなります。DCF法では、後述するWACCという割引率を使用することとなります。


3.WACCとは


①WACCの基本

これまでは「割引現在価値」の考え方について見てきました。将来キャッシュフローを運用利率で割り引くのが、割引現在価値です。


では、企業価値算出に際して使用する利率(割引率)は、どのようなものを使えば良いのでしょうか。


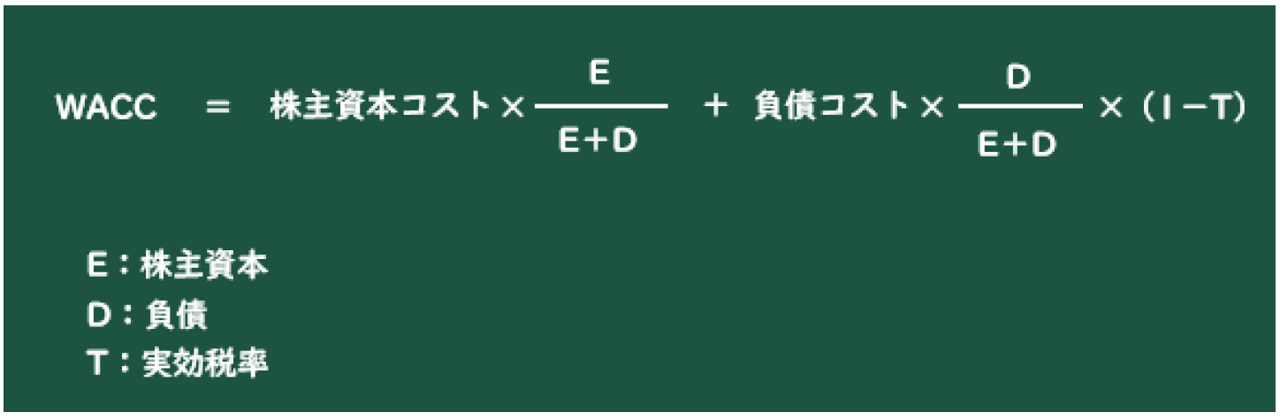
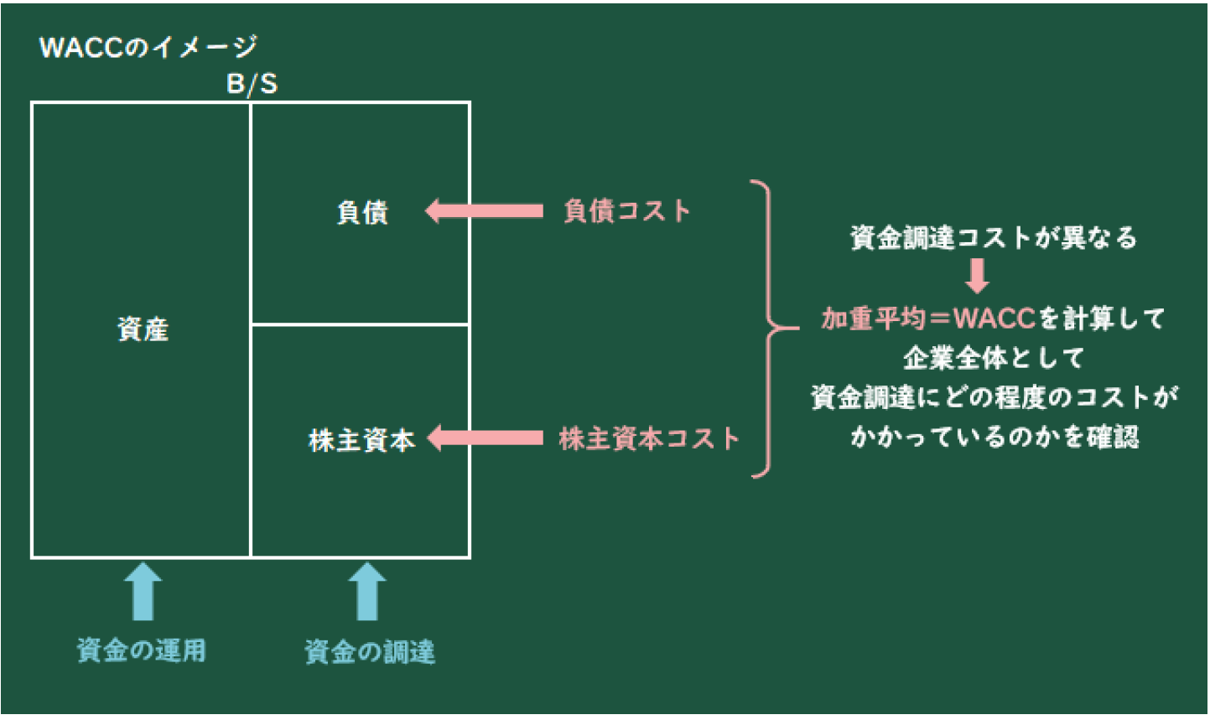
企業価値算出の際には、「WACC」という割引率を使用します。WACCはWeighted Average Cost of Capital:加重平均資本コストの略で、債権者(負債側)と株主(資本側)が対象企業に求める期待投資利回りの加重平均を示します。


企業が資金を調達する手段は大きく2つあります。返済義務のある負債で調達するか、返済義務がない資本(株式)で調達するかです。


両者は返済義務が異なるので、投資リスクが当然異なります。リスクが高い投資をする人はリターンも相応に求めることになるので、リスクが異なれば要求利回りも異なることとなります。債権者と株主、リスクの異なる投資をする両者の要求利回りを加味しつつ、調達金額比で加重平均を取るのがWACCです。


BSの右側(負債・資本)の調達にともなう利回りの平均を取るイメージですね。


企業が資金を1円調達するのに、平均していくらのコストがかかっているかを示す指標となります。


②負債コスト

負債コストは、評価対象企業の格付や実際の借入利率等を用いて算定します。多くの場合では現行の借入コスト(借入利率等)を使用し、事業計画期間における想定値がある場合はそれを加味しつつ、検証として評価対象会社と同水準の格付を持つ企業の社債利回りを参考にします。


ここで、負債の利息は税務上損金となります。利息100円、法人税率30%としたときに、利息100円を支払うとその分利益(課税所得)が減りますね。負債の利息を支払わない時と比べて、100×30%=30円だけ税金が小さくなります。


そのため負債利息は100ですが、実質的には100-30=70が負債に係るコストであると考えられます。この税金軽減効果を数式上示しているのが、(1-T)の部分です。


実質的に負担するコストは、(1-税率30%)である70%部分のみということですね。


③株主資本コスト

株主資本コストは、評価対象会社の株式へ投資する際の期待収益率です。負債コストは現行の借入利率があるので比較的算定に困りませんが、株主に対しては利率等の明確な概念がないため、株主の要求利回りをもとめることは一筋縄ではいきません。


そこでよく使用されるのが、CAPM(Capital Asset Pricing Model:資本資産評価モデル)という手法です。投資家の期待利回りを、リスクなく獲得できる利回り部分と、リスクを負うにあたり追加で求める利回り部分に分解して算定する手法です。このように一定の手法を用いて、株主資本コストを算定することとなります。


≪Column:CAPMについて≫


少し発展的な内容となりますが、CAPMの内容を少しご説明します。株主の要求利回りを大きく以下のように表すのがCAPMです。

株主資本コスト=リスクフリーレート+ベータ値×リスクプレミアム


リスクフリーレートはその名の通り無リスクの利回りで、長期国債利回りを使用することが多いです。リスクプレミアムは上記リスクフリーレートを超えて株式市場に求められる超過利回りです。これにベータ値という値を乗じて、評価対象企業固有のリスクを示す形となります。

ベータ値は評価対象企業のリスクと市場全体のリスクとの相関を示す係数というイメージです。市場全体の超過利回りを、評価対象企業固有のリスクに変換するための係数ですね。このような計算を経て、株主資本コストを算定していくこととなります。


④事例で考えるWACC


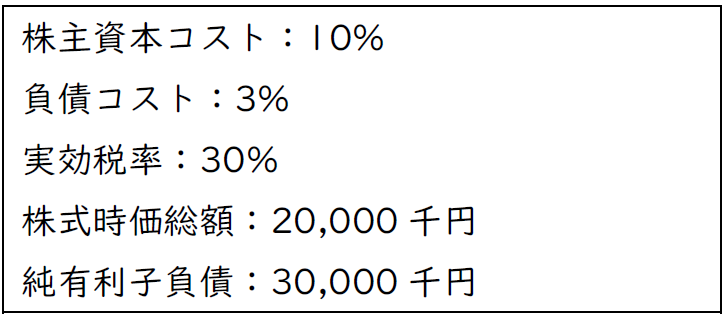
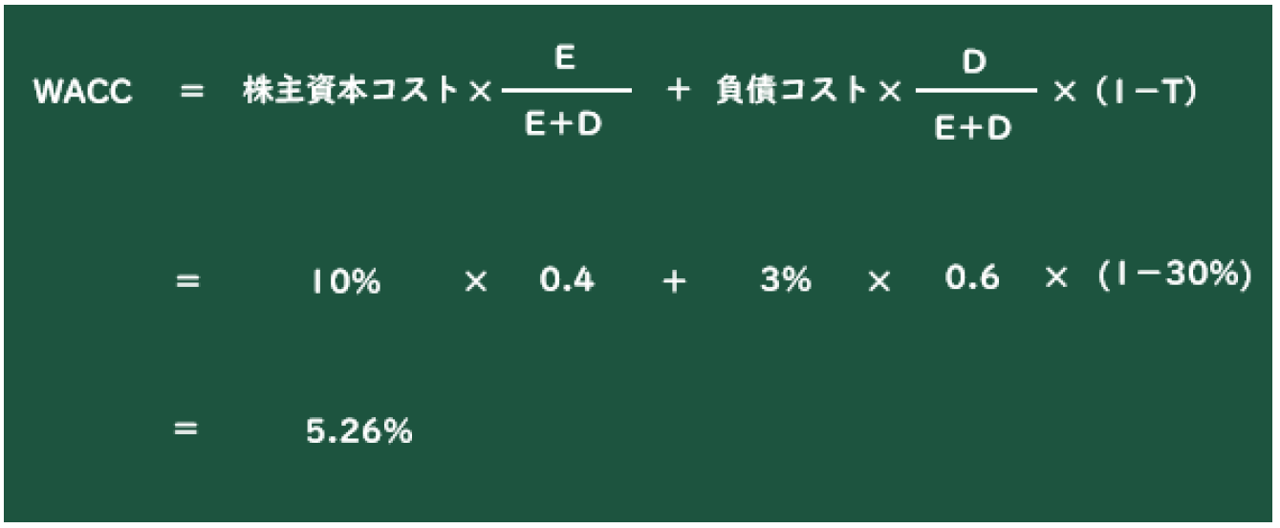
まず、株主資本比率E/(D+E)・負債比率D/(D+E)は以下の通りですね。ポイントは両者とも時価で考える点です。特に株式は時価と帳簿価格に乖離が生じることがほとんどですので、その時点の価値である時価とします。


株主資本比率E/(D+E)=20,000÷(20,000+30,000)=0.4

負債比率D/(D+E)=30,000÷(20,000+30,000)=0.6


株主資本が40%、負債が60%となりますので、この割合で加重平均を取ると、WACCは以下の通りとなります。


株主資本コスト10%、負債コスト3%の会社でしたが、加重平均を取ると5.26%となりました。そのためこの会社全体の資金調達コストは5.26%と言えます。

一般的に株主の方が債権者よりリスクを取っている分要求利回りも大きいため、株主資本比率が高い会社はWACCも高く、逆に負債比率が高い会社はWACCも小さくなることが多いです。


今回はDCF法の基礎となる割引現在価値と、割り引く利率であるWACCの考え方について見てきました。次回最終第10回は、これらの考え方を用いた上でのDCF法をご説明していきます。


[M&A動向レポート](2022年2月)

■1月M&A、前年比10件増の64件 過去2番目の高水準


2022年1月のM&A件数(適時開示ベース)は前年同月比10件増の64件だった。1月として過去10年で2020年(74件)に次ぐ2番目の高水準。前年1月は新型コロナウイルス感染拡大を受けた2回目の緊急事態宣言と重なり、20件の大幅減となったが、2022年は好調な出足となった。一方、取引金額は2317億円(公表分を集計)で、前年(4374億円)のほぼ半分にとどまった。


上場企業の適時開示情報のうち経営権の移転を伴うM&A(グループ内再編は除く)について、M&A仲介のストライク(M&A Online)が集計した。
金額首位は日本製鉄が最大880億円を投じて、タイの電炉メーカー大手のGスチール、GJスチールの2社を子会社化する案件。これまで半製品を輸出して現地で加工していたが、今回の買収で東南アジアにおける一貫生産体制が整う。鉄スクラップを原料とする電炉は鉄鉱石から鉄を取り出す高炉に比べてCO2(二酸化炭素)の排出が抑えられ、脱炭素化を推し進める狙いもある。


金額2位は通信工事大手のミライト・ホールディングス(HD)。西武ホールディングス傘下で西武鉄道の直系子会社の西武建設(東京都豊島区)の株式95%を620億円で取得し、子会社化する。西武HDは経営改革としてアセットライト(資産圧縮)な事業運営を推進中で、グループで保有するホテルも売却を進め、運営に特化する姿勢を明確にしている。
ドラッグストア業界は今年も年初からM&Aが活発化している。最大手のウエルシアホールディングスが関西を地盤に約190店舗を展開するコクミン(大阪市)を子会社化すると発表した(金額は未確定)。また、クスリのアオキホールディングスは生鮮品の取り扱い強化を目的に、岩手県の地場食品スーパーの吸収合併を決めた。買付代金が最大714億円に上る片倉工業のMBO(経営陣による買収)は1月上旬、不成立に終わった。投資ファンドが関与しない過去最大規模のMBOとして注目されていたが、予定数まで株式を取得できず、株式の非公開化を断念し、一転、上場を維持することになった。


①日本製鉄

タイの電炉メーカー大手のGスチールとGJスチールを子会社化 (880億円)


②ミライト・ホールディングス

西武ホールディングス傘下の西武建設(東京都豊島区)を子会社化(620億円)


③ミニストップ

コンビニ事業の韓国子会社をロッテに譲渡(304億円)


④愛三工業

デンソーからフューエルポンプモジュール事業を取得(190億円)


⑤GMOインターネット

サイバーセキュリティー事業のイエラエセキュリティ(東京都渋谷区)を子会社化(92.6億円)


⑥リンテック

米Spinnakerからラベル用粘着紙・粘着フィルム事業を取得(46.6億円)


⑦ワールドホールディングス

J.フロントリテイリング傘下で人材サービス事業のディンプル(大阪市)を子会社化(37.8億円)


⑧ソラスト

都内で認可保育所を運営する「こころケアプラン」(東京都千代田区)を子会社化(33.4億円)


⑨ワールド

子供服大手のナルミヤ・インターナショナルをTOBで子会社化(33億円)


⑩トランコム

シンガポール物流会社Starlink Resourcesなど2社を子会社化(11.4億円)


情報提供元:株式会社ストライク

[解説ニュース]

【Q&A】譲渡所得の計算上、概算取得費で申告後に実際の取得費が判明した場合の更正の請求


〈解説〉

税理士法人タクトコンサルティング(山崎 信義/税理士)


[関連解説]

■譲渡所得の計算上、概算取得費を適用すべき場合、取得費を推定できる場合

■不動産取得税の「相続による取得」を巡る最近のトラブル


【問】

Bさんは、土地の譲渡に係る譲渡所得の申告において、確定申告期限までにその取得価額を明らかにする契約書が見つからなかったため、やむなく下記2(2)の概算取得費により所得税の申告をしました。その所得税の確定申告期限後に、譲渡した土地の取得時の契約書が見つかり、その契約書に記載の買入金額が概算取得費よりも大きいので、譲渡所得の金額の計算をやり直すため更正の請求をしようと考えているのですが、認められるでしょうか。


【結論】

当初の申告において概算取得費により譲渡所得の金額の計算を行い、その後、取得時の契約書の発見により真の控除すべき取得費が分かった時点で、その真の取得費を主張して更正の請求を行うことは認められると考えます。


【解説】

(1)取得費の原則

土地に係る譲渡所得の金額上控除する取得費は、土地の取得に要した金額(例えば土地の取得にかかる買入代金や宅地建物取引業者に支払った仲介手数料等)及び改良費(例えば土盛り、地ならし等)の合計額とされます(所得税法38条第1項)。


(2)概算取得費の特例

昭和27年12月31日以前から引き続き所有していた土地を譲渡した場合における長期譲渡所得の金額の計算上収入金額から控除する取得費は、上記(1)の金額よりもその譲渡に係る収入金額の5%相当額の方が多い場合には、その譲渡に係る収入金額の5%相当額をもって、土地の取得費とすることができます(租税特別措置法31条の4)。


なお、昭和28年1月1日以後に取得した土地について、取得費がわからない場合や、実際の取得費が収入金額の5%相当額を下回る場合については、その取得費は譲渡に係る収入金額の5%相当額とすることができます(租税特別措置法通達31の4-1)。

(3)所得税の更正の請求とは

所得税の申告書を提出した人が、その申告書に記載した課税標準等や税額等の計算について、所得税法等の規定に従っていなかったこと、または計算に誤りがあったことにより、所得税を納めすぎたときは、法定申告期限(所得税の場合、原則としてその年の翌年3月15日の確定申告期限)から5年以内に限り、税務署長に対し、その申告に係る課税標準等または所得税額等につき減額更正の請求をすることができます(国税通則法23条第1項)。


(4)更正の請求が認められると考える理由

国税通則法第23条第1項第1号は、更正をすべき旨の請求をすることができる場合として、納税申告書に記載した課税標準等若しくは税額等の計算が国税に関する法律の規定に従っていなかったこと又は当該計算に誤りがあったことにより、当該申告書の提出により納付すべき税額が過大であるときを定めています。この点について、ご質問でのBさんは租税特別措置法第31条の4第1項等の規定等に基づき取得費を計算していることから、上記(3)に規定する「計算が国税に関する法律の規定に従っていなかったこと又は当該計算に誤りがあったこと」に該当せず、更正の請求ができないのではないか、という疑問が生じるところです。


しかし租税特別措置法31条の4第1項は、その本文で「取得費は、(中略)当該収入金額の100分の5に相当する金額とする」と規定しているものの、そのただし書において、「当該金額(=概算取得費)がそれぞれ次の各号に掲げる金額に満たないことが証明された場合には、当該各号に掲げる金額とする」とし、その1号において、「その土地等の取得に要した金額と改良費の額との合計額」としています。


つまり、概算取得費は、譲渡した土地等の取得に要した金額に満たないことが証明されていない場合に適用するものであり、Bさんの場合はそのことが証明されています。よって、概算取得費ではなく、土地等の取得に要した金額である買入価額により取得費を計算することが正しい処理となります。
したがって、Bさんは、当初申告で行った譲渡所得の金額(取得費)の計算の誤りにより所得税を納めすぎたものとして、国税通則法第23条第1項の規定により、更生の請求を行うことができると考えます(参考:東京国税局「令和3年8月資産税審理研修資料」211頁)。


税理士法人タクトコンサルティング 「TACTニュース」(2022/02/14)より転載

[ゼロからわかる事業再生]

第5回:再生か廃業(破産、清算)かの選択

~再生と廃業の違い、再生と廃業の選択のポイント、再生の手法、廃業の手法~


[解説]

髙井章光(弁護士)


[質問(Q)]

不況のため毎年赤字が続き、債務超過となってしまっていますが、再生が可能な状態でしょうか。それとも、早期に廃業手続を実施した方がよいのでしょうか。


[回答(A)]

再生が可能か否かを判断するポイントは、その事業に価値があるか否か、事業価値を維持し続けることができるか否かによって決まります。さらに、その事業を再生するための経営陣の意欲も必要です。


1.再生と廃業の違い


赤字が続き、債務超過に至ってしまった場合に、会社を建て直して事業活動を継続することが再生であり、会社の事業活動を終了させる場合が廃業です。負債を多く抱えてしまったままで廃業する場合には、その負債をきちんと処理しないと廃業手続を終了することができませんので、破産手続や特別清算手続などの清算手続(負債整理手続)を実施することになります。負債をすべて支払ってなくすことができれば、円満な廃業(通常清算)となります。


そうすると、過大な負債があって、解消できないほど大幅な債務超過の場合には、事業の再生は不可能であり、破産等の清算手続しか選択の余地がないように思われるかもしれません。しかしながら、その事業に価値があり、一定条件下において事業継続が可能な状態であれば、例えば、負債を適正な状態まで債権カットしてもらったり、又は第三者に事業を譲渡することで、事業を存続させる方法を取ることができます。


2.再生と廃業の選択のポイント


窮境状況の会社の事業を再生させるか、それとも再生をあきらめて廃業するかの判断のポイントはどこにあるかといいますと、対象となる「事業」に価値があるか否か、また、一定の環境において事業継続することができるか否かという点になります。


例えば、窮境状況になく、営業利益を出すことができる事業であったとしても、経営環境の変化によって、5 年もすれば売上高が激減することが予想できるのであれば、早期に廃業することを選択することになります。したがって、事業に価値があるか否か、また、現時点では営業利益が出ていなくても、一定の条件が整う環境においては営業利益を出して事業継続が可能であるか否かが、大きな判断ポイントになります。


そして、窮境状況にある場合には、様々な問題を解決しながら事業再生を図ることになるため、経営陣において事業をなんとかして再生させるという強い意欲が必要となります。


3.再生の手法


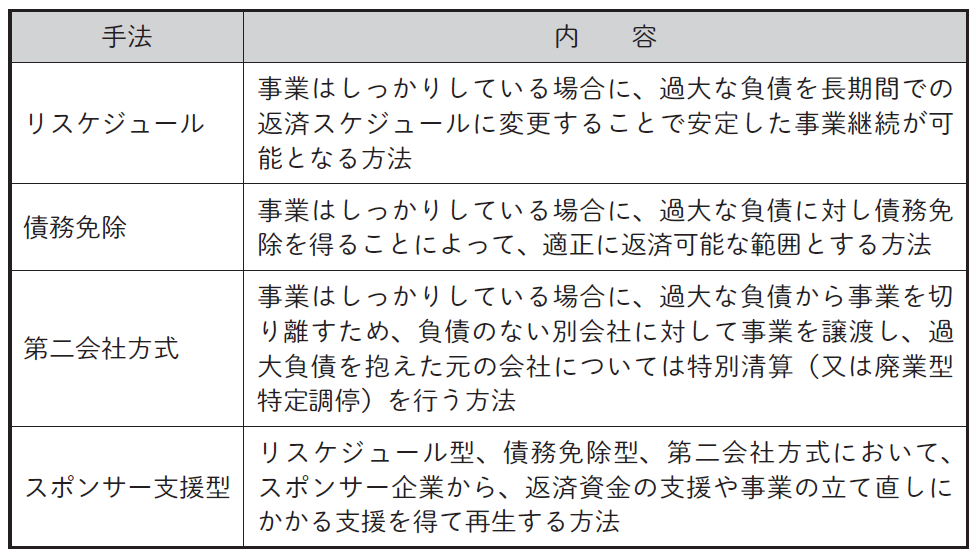
窮境状況によって再生の手法が異なります。再生の手法としては以下のような手法があり、さらにこれらの手法を実施するために、法的再生手続や私的再生手続を利用することになります。


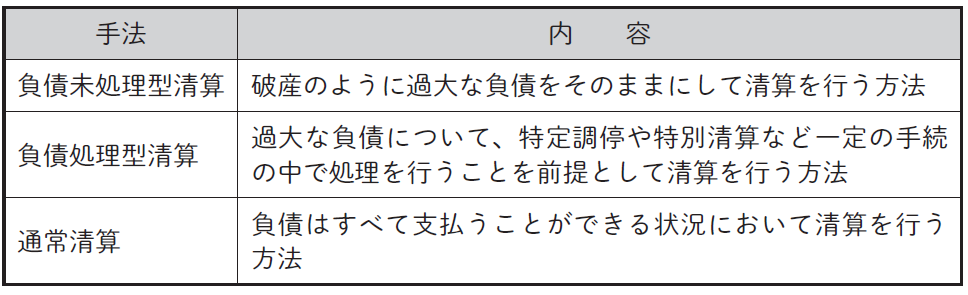
4.廃業の手法


窮境状況によって再生をあきらめ廃業とする場合や、窮境状況に至る前に廃業を行う場合として、以下の手法があります。


[M&A動向レポート]

■2021年TOB、3年連続で増加


2021年のTOB(株式公開買い付け)件数は前年比10件増の70件と、3年連続で増加した。リーマン・ショック後では2009年の79件、2008年の78件に次いで3番目に多かった。新型コロナウイルス感染症の影響が長引き、先行き不透明な中でTOBによる経営規模の拡大や新規事業への進出を狙う企業が増加。日銀の金融緩和などを背景に企業がTOBの費用を調達しやすい環境が続き、件数増を後押しした。


一方、取引金額は同73.3%減の1兆7100億円にとどまった。これは前年に3兆円を超えるNTTのNTTドコモに対する超大型TOBがあった反動減。前年は10件あった1000億円を超える大型TOBが3件と少なかったこともあり、金額は伸びなかった。敵対的TOBは過去最高だった前年と同じ5件となっている。


MBO(経営陣による企業買収)は前年比8件増の19件と、3年連続の増加となった。10件を超えたのは2年連続で、2008年以降では過去最高の2011年(21件)に次ぐ高水準。経営陣が株主の意向や短期的な株価の動向に左右されない成長戦略を採用したり、TOBによる敵対的買収を回避したりするため、MBOによる上場廃止を目指す動きが出ている。


TOBの総プレミアム平均は同3.46ポイント減の37.31%と、2年連続の減少に終わった。一方、ポジティブプレミアム平均は同3.39ポイント増の46.08%と4年連続で増加している。最もプレミアムが高かったのはTCSホールディングス(旧東京コンピュータサービス、東京都中央区)が11月15日に露出計の大手メーカーであるセコニックの非公開化を目的にTOBを実施すると発表した228.19%だった。


情報提供元:株式会社ストライク

[税理士のための税務事例解説]

事業承継やM&Aに関する税務事例について、国税OB税理士が解説する事例研究シリーズです。

今回は、「経営状況が悪化した法人の役員退職金」についてです。


[関連解説]

■【Q&A】法人の解散・清算に伴う役員退職金の損金算入時期

■【Q&A】経営状況が悪化した場合の定期同額給与


[質問]

法人Aは、死亡により退任した代表取締役社長甲に対し、役員退任慰労金規定に従い、以下のとおり退任慰労金を支給することとしました。


・退任慰労金 10,000千円
・功績倍率法
最終報酬月額 80千円
勤続年数 53年
功績倍率 2.5(代表取締役社長)


法人Aは10年前より業績が悪化し、ここ数年は10,000千円(税込)を下回る売上高となっています。また、賃金状況もよいとは言えず、支給を決定した退職慰労金は未払金として計上し、今後は相続人に対して分割で支払っていく予定です。


役員退任慰労金規定に従い、支給額を決定しているものの、法人Aの直近の業績や資金状況を考えると、長期にわたり未払金として残ることも想定されます。
このような場合、規定に基づき支給額を決定したとしても、その金額は合理的ではなく、過大と判断されるのでしょうか。また、長期間にわたり未払の状況が続くこと自体に問題はあるのでしょうか。


[回答]

1 法人税法上では、役員の退職給与金について、「不相当に高額」である場合には、その不相当に高額である金額は損金の額に算入しないとしています(法法34②)。そして、法人税法施行令においては「当該役員のその内国法人の業務に従事した期間、その退職の事情、その内国法人と同種の事業を営む法人でその事業規模が類似するものの役員に対する退職給与の支給の状況等に照らし、その役員に対する退職給与として相当であると認められる金額を超える場合」には、不相当に高額であるとしています(法令70二)。


2 この場合の類似法人の支給状況の具体的基準について、法令上は明らかにされていませんが、一般的には、平均功績倍率法(類似法人を選定したうえ、その平均功績倍率に当該役員の最終月額報酬及び勤続年数を乗じて算出する方法)が妥当であるとされ、課税当局はこの方法によって、その退職給与が不相当に高額かどうかを判定することとされ、また、裁判所においても、この方法を合理的であると認めているところです。そして、この場合に平均功績倍率法による功績倍率は、業種や判決例によっても異なりますが、最高で3倍程度とみているようです。


退職した役員の功績をどの程度考慮をするかどうかは、個別の案件ごとの判断になりますが、ご質問の事例では、功績倍率を2.5として算定する予定とのことなので、判決例からみて、通常は、不相当に高額として否認される可能性は少ないと考えます。ただし、功績倍率は一律に3倍までは認められるということではなく、最近の判決例においては、類似法人の状況から功績倍率は1.06が相当であると判断された事例(令2.2.19東京地裁平28年(行ウ)588号)も存するので、事例に応じた個別的な検討が必要です。


3 次に、未払金としての計上ですが、退職給与の取扱い上、退職給与を打ち切り支給する場合や分掌変更の場合には、原則として退職給与の未払金計上が認められていません(法基通9-2-35、9-2-36、9-2-32)。


ご質問の場合は、死亡退職ですので、これらの取扱いには抵触せず、退職給与が分割払いとなったとしてもその未払金部分を含めて、株主総会等により具体的に確定した事業年度で一括して損金の額に算入することができます。


なお、資金繰りの都合がつくまでは実際の退職給与の支払ができないとの実態もあることから、実際に支払った事業年度で損金経理することも認められています(法基通9-2-28)。


4 ご質問は、長期にわたって未払金になってしまうような状況の場合にも、不相当の高額と判断されるのかということになりますが、基本的には上記の功績倍率の考え方で支給額を決定したのであれば、不相当に高額とは判断されないと考えます。通常の役員給与の場合には、不相当の高額かどうかの判断基準に法人の収益状況が含まれています(法令70一イ)が、退職給与の場合には、過去の勤務状況、貢献度、類似法人の状況に照らしてとされており、収益状況や資金状況は明示されていません。この点からいうと、未払になること自体は大きな問題ではないように思えます。


仮に、ご質問の法人Aは支払能力がないのに、又は支払いの意思がないことが最初から明らかなのに、損金に算入できるからという理由のみで、退職給与の支給決議を行ったというような場合には、問題になる可能性はあると考えます。しかし、支給決議時は、数回の分割の予定だったが、結果的に長期間未払になったという場合には、分割支払いによる損金経理も認めている(法基通9-2-28)※ことからしても、長期間未払になってしまったからという理由でさかのぼって不相当な額だと指摘されることはないと考えます。


※ 分割払いによる損金経理が何年位で認められるかは、通達上明らかでありませんが、その期間があまり長くなると、退職金というよりは年金とみられることもあるということで、5年から7年位なら認められるのではないかと言われています。
これに関し、本件の場合のように、かなり長期に渡る分割払いを最初から予定している場合には、法基通9-2-29(退職年金の損金算入時期)の取扱いにも関連して、一括損金算入による未払計上は認められないとの指摘や、利益調整ではないかとの指摘を惹起しかねないので、結果的に長期間未払になってしまった場合はともかくも、はじめから長期間未払になることを前提にしない方が適当ではないかと考えます。


5 長期未払の問題はクリアできたとしても、やはり考慮すべきことは、上記2に戻り功績培率の観点でしょう。法人Aの最近の売上高は10,000千円とのことですので、この規模で功績倍率2.5の退職金を支払う類似法人が存するかどうかが一応気になります。上記2で記載したように、最近では、創業者でも類似法人の功績倍率は1.06であるとされた事例も存するので、功績倍率が2.5で良いか再検討することも必要ではないかと考えます。


ただし、裁判になったような事例は、社長の場合の一般の功績倍率の3を相当超えて高額な退職給与を支払った場合を課税当局は問題視し、類似法人との比較検討をし、争っている事例です。ご質問のような規模の法人で、功績倍率は3以下の2.5で計算し、結果として退職給与が10,000千円程度であれば(そして、できれば上記4※にある7年位で支払えるような金額であれば)、課税当局もそれほど問題視しないのではないかと考えます。この点、あくまで回答者の私見です。


税理士懇話会事例データベースより

(2021年10月7日回答)


[ご注意]

掲載情報は、解説作成時点の情報です。また、例示された質問のみを前提とした解説となります。類似する全ての事案に当てはまるものではございません。個々の事案につきましては、ご自身の判断と責任のもとで適法性・有用性を考慮してご利用いただくようお願い申し上げます。


[解説ニュース]

区分所有建物の敷地への小規模宅地特例の適用(生計一が問われる場合)


〈解説〉

税理士法人タクトコンサルティング(遠藤 純一)


[関連解説]

■区分所有建物の敷地への小規模宅地特例の適用巡り争いになった裁決事例

■介護施設で亡くなった場合の相続税の小規模宅地等の特例


1、はじめに


小規模宅地等の特例を適用する場面で、被相続人と宅地を相続する親族が生計一であることが問われる場合があります。生計一なら、被相続人が「事業の用」または「居住の用」に供していた宅地等のみならず、その親族が「事業の用」または「居住の用」に供していた宅地等も、所定の要件を満たせば、小規模宅地等の特例の適用が認められるからです。しかも特例の対象となった宅地の相続税課税対象額の減額割合は最大80%、その面積の330㎡(「事業の用」に供していた場合には400㎡)までが特例の対象です(措法69の4)。


したがって親の宅地等を子が居住の用等に供している場合には、生計一であると認められるかどうかが適法な相続税の節税に大きな影響があるといえます。


今回は、本連載の11月22日号の事例を基に、被相続人と子である相続人が生計一であるかどうかが問われた争点について整理します。


2、事例の概要


事例は、父親が建てた1棟の区分所有建物で、1階に子供夫婦が住み、2階にその親夫婦が住んでいたケースにおいて、父親が亡くなって開始した相続で、子が相続した建物1階部分の敷地権につき、「小規模宅地等の特例」の適用があるかどうかが問われたものでした(国税不服審判所(以下、審判所といいます)、令和3年6月21日)。


3、建物と敷地


裁決書によると、建物の状況は次のとおりです。


ア、建物は被相続人が建てた区分所有建物である旨の登記をされた建物
イ、1階と2階でそれぞれ玄関、リビング、寝室、台所、洗面所、風呂場、トイレがあり、建物の内部では1階と2階で行き来することができず、外階段によって行き来する構造。
ウ、建物の新築から、被相続人の死亡に至るまで、建物1階部分には子らとその子(被相続人の孫)が居住。
エ、建物2階部分には被相続人とその妻が居住していた。
オ、建物の電気、ガス、水道のメーターは建物1階部分と建物2階部分とでそれぞれ分かれており、被相続人が死亡するまでの間、建物1階部分については請求人である子が契約して使用料を支払っており、建物2階部分については被相続人が契約して使用料を支払っていた。
カ、相続開始後、母親(2階に居住)と子(1階に居住)は、遺言通りに相続し、それぞれ居住する敷地権について小規模宅地等の特例を適用して申告。
ところが税務署から子の相続した敷地権部分について特例適用を否認され、最終的に審判所での争いとなったものです。


4、審判所の認定・判断


審判所は、この特例について「被相続人の居住の用に供されていた宅地等のほかに、当該被相続人と生計をーにしていた当該被相続人の親族の居住の用に供されていた宅地等についても、その適用の対象としている」と確認。


そのうえで、審判所はこの場合の「生計」について、「暮らしを立てるための手立てであって、通常、日常生活の経済的側面を指すものと解すべきもの(中略)、一棟の建物において被相続人の居住の用に供されていた部分以外に居住していた親族が「生計」を一にしていたと認められるためには、親族が被相続人と日常生活の資を共通にしていたと認められることを要し、その判断は社会通念に照らして個々になされるところ、これが認められるためには、少なくとも、居住費、食費、光熱費その他日常の生活に係る費用の主要な部分を共通にしていた関係にあったことを要するものと解するのが相当」との判断基準を示しました。


審判所は、事実として、被相続人とその妻の生活費は、被相続人の年金収入等で賄われていることを指摘し、「居住費、食費、光熱費 その他日常の生活に係る費用の主要な部分について独立した資によっていたものと認められるから、請求人ら(子)と日常生活の資を共通にしていた関係にあったと認めることはできない」と判断しています。


また、子である請求人が「共用部分の電気代・水道代及び単一の契約となっているケープルテレビやインターネットの料金を支払っていたことからも、本件被相続人と生計を一にしていた親族に該当する」と主張したことに対し、審判所は「共用部分の光熱費等の負担をしていたとしても、これは日常生活に係る費用の主要な部分の負担とまではいえない」として言い分を退けています。


税理士法人タクトコンサルティング 「TACTニュース」(2022/01/31)より転載