[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【神奈川県、静岡県の税理士事務所の譲受を希望しています】

~神奈川県内(茅ヶ崎市、小田原市、平塚市など)、静岡県内(沼津市、熱海市、三島市など)の事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

神奈川県内
・茅ヶ崎市、小田原市、平塚市など
静岡県内
・沼津市、熱海市、三島市など


<譲受規模>

従業員5名以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

2027年以降よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年間、継続的にサポート的に関与して頂ける先生でしたらありがたいです(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●従業員は可能なかぎり働き方を変更せずに引き継ぐことを想定しています
●拠点は自所への統合や現拠点を税理士法人の支店として引き続き利用するなど、状況に応じて検討させていただきます(社員税理士の派遣も検討可能)
●顧問先対応は毎月訪問を基本とし、丁寧に対応していきます
●当面は現在使用されている会計システムを利用し、段階的に統合していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5559W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。
[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【兵庫県の税理士事務所の譲受を希望しています】

~兵庫県内(神戸市、芦屋市、明石市、尼崎市など)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

兵庫県内
・神戸市、芦屋市、明石市、尼崎市など


<譲受規模>

問いません(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年間、継続的に関与される先生も大歓迎です(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●従業員は可能なかぎり働き方を変更せずに引き継ぐことを想定しています
●拠点は自所への統合や現拠点を税理士法人の支店として引き続き利用させていただくなど、状況に応じて検討させていただきます(社員税理士の派遣も検討可能)
●顧問先対応は現状の対応方法を基本として検討します
●当面は現在使用されている会計システムを利用し、段階的な統合も含め柔軟に検討していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5572W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【東京都、神奈川県、千葉県、埼玉県の税理士事務所の譲受を希望しています】

~東京都内(全域)、神奈川県内(全域)、千葉県内(全域)、埼玉県内(全域)の事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

東京都内
・全域
神奈川県内
・全域
千葉県内
・全域
埼玉県内
・全域


<譲受規模>

従業員5名以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●従業員は可能なかぎり働き方を変更せずに引き継ぐことを想定しています
●拠点は東京都内の拠点に統合することを基本に検討させていただきたいと考えています
●顧問先対応は現状の対応方法を基本として検討します
●当面は現在使用されている会計システムを利用し、段階的に統合していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5561W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【東京都、神奈川県、千葉県、埼玉県、群馬県、茨城県の税理士事務所の譲受を希望しています】

~東京都内(全域)、神奈川県内(全域)、千葉県内(全域)、埼玉県内(さいたま市)、群馬県内(高崎市)、茨城県内(守谷市、取手市、つくば市)の事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

東京都内
・全域
神奈川県内
・全域
千葉県内
・全域
埼玉県内
・さいたま市
群馬県内
・高崎市
茨城県内
・守谷市、取手市、つくば市


<譲受規模>

従業員5名以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年間、継続的に関与して頂くことを希望します(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員は可能なかぎり働き方を変更せずに引き継ぐことを想定しています
●拠点は自所に統合すること、現拠点を税理士法人の支店として引き続き利用させていただきたくことも考えています
●顧問先対応は現状の対応方法を基本として検討します
●現在使用されている会計システムを継続的に使用することを想定しています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5570W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

顧問先からのM&A相談対応Q&A(入門編)

本連載は、顧問先のM&Aの疑問に答える税理士の視点で解説してきます。


Vol.7 Q:顧問先に買手候補が現れました。税理士として、どのような点を確認すべきですか?


A:

「買手候補が現れたことは一つの前進ですが、この段階での税理士の役割は『評価』よりも『確認』です。
買手の財務的な実態を把握し、顧問先にとってのリスクを冷静に整理することが重要です」。


Vol.1でも触れたように、この段階で税理士が「良い買手かどうか」を断定することは禁物です。見極めるべき論点を整理しながら、顧問先が冷静な判断を下せるようサポートすることが求められます。


<解説>
① 買手の「財務的な実態」を確認する

M&Aの現場では、買手候補が現れた際に見落とされがちなのが「その買手自身の財務実態」です。買収意欲が高くても、実際に資金調達ができるのか、借入過多ではないか、また買収後の経営体力が十分かどうかは不透明なことがあります。

これらの点は、仲介会社が買手のプロフィールを確認する段階である程度把握できる場合があります。

そのため、顧問税理士として直接確認することは難しいですが、仲介会社に対して「買手の資金調達の見通しや財務状況についての情報共有」を求めることは、顧問先を守るうえで重要な対応です。

また、買手が上場企業や大手グループ企業である場合、公開情報を活用して財務状況を把握することも可能です。


② 「なぜこの会社を買うのか」という動機を見極める

買手の動機によって、クロージング後の経営方針や従業員・取引先への影響が大きく変わります。「同業でシェアを拡大したい」「異業種に新規参入したい」「エリア展開の足掛かりにしたい」など、買手の戦略的な意図を把握しておくことは、顧問先がその買手を受け入れるかどうかの判断材料になります。

仲介の現場では、買手の動機が曖昧なまま交渉が進んでしまい、クロージング後に「思っていた方向性と違う」というトラブルが発生するケースがあります。このようなリスクを防ぐためには、動機が明確でない買手候補について、仲介会社を通じて詳細を確認するよう顧問先に促すことが重要です。


③ 「良い買手に見えた」が条件面で破談になった実例

知名度のある企業が買手候補として現れ、オーナーが「この会社なら安心だ」と早々に気持ちが固まったケースがありました。しかし、意向表明書にて提示された価格が想定を大きく下回ったうえ、オーナー自身は早期の引退を希望していたにもかかわらず、「2年間は経営に残ってほしい」という条件が加わったことで、交渉が難航しました。

このような状況を防ぐためには買手候補の「見た目」だけで判断せず、提示された価格・スキーム・クロージング後の条件を含めた全体像を十分に把握したうえで判断するよう、顧問先に助言することが重要です。


【今回のポイント】

・買手候補の財務実態と資金調達の見通しを仲介会社経由で確認する
・「なぜこの会社を買うのか」という動機の明確さが、成約後のトラブル防止につながる
・買手の「見た目」ではなく、価格・スキーム・クロージング後の条件を含めた全体像で判断する


【著者】

株式会社たすきコンサルティング 代表取締役 森田 修

【プロフィール】

代表取締役 森田 修

1974年生まれ、大阪府出身。清風高等学校を卒業後、日本大学文理学部を経て、東洋大学大学院経済学研究科を修了。2004年に税理士登録。事業会社での実務経験を積んだ後、株式会社エスネットワークスにて株式公開コンサルティングなどに従事。
2005年に株式会社たすきコンサルティングを設立し、代表取締役に就任。以降、M&A・組織再編コンサルティングを中心に、税務・労務・株式公開支援など幅広い分野にわたりサービスを展開。グループ全体で約1,000社の企業と取引実績を持つ。
実務に裏打ちされた高い専門性と現場目線のアドバイスに定評があり、特に中小企業の経営支援において豊富な実績を誇る。剣道錬士六段の腕前も持ち、ビジネスと武道の両面で研鑽を重ねている。


[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【沖縄県の税理士事務所の譲受を希望しています】

~沖縄県内(本島全域)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

沖縄県内
・本島全域


<譲受規模>

従業員3名程度以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年間、サポート的に関与して頂ける先生も歓迎いたします(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●拠点は自所への統合や現拠点を引き続き利用させていただくなど、状況に応じて柔軟に検討したいと考えています
●顧問先対応は現状の対応方法を基本として検討します
●当面は現在使用されている会計システムを利用することを想定しています


[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【兵庫県、大阪府の税理士事務所の譲受を希望しています】

~兵庫県内(神戸市、西宮市、尼崎市、明石市など)、大阪府内(大阪市、高槻市、豊中市など)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

兵庫県内
・神戸市、西宮市、尼崎市、明石市など
大阪府内
・大阪市、高槻市、豊中市など


<譲受規模>

従業員3名程度以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年継続勤務される先生でしたらありがたいです(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●拠点は現拠点を引き続き利用させていただくことや近隣に新たな拠点を設置するなど、状況に応じて柔軟に検討したいと考えています
●顧問先対応は現状の対応方法を基本として検討します
●現在使用されている会計システムを継続的に使用することを想定しています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5568W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【大阪府、京都府、兵庫県、奈良県、滋賀県の税理士事務所の譲受を希望しています】

~大阪府内(大阪市、高槻市、東大阪市、堺市など)、京都府内(京都市、宇部市、京田辺市など)、兵庫県内(神戸市、西宮市、尼崎市など)、奈良県内(奈良市、生駒市など)、滋賀県内(大津市、草津市)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

大阪府内
・大阪市、高槻市、東大阪市、堺市など
京都府内
・京都市、宇部市、京田辺市など
兵庫県内
・神戸市、西宮市、尼崎市など
奈良県内
・奈良市、生駒市など
滋賀県内
・大津市、草津市


<譲受規模>

従業員3名程度以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年間、サポート的に関与して頂ける先生も歓迎いたします(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●拠点は自所への統合や現拠点を引き続き利用させていただくなど、状況に応じて柔軟に検討したいと考えています
●顧問先対応は現状の対応方法を基本として検討します
●当面は現在使用されている会計システムを利用することを想定しています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5562W1)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【福岡県、山口県の税理士事務所の譲受を希望しています】

~福岡県内(福岡市、北九州市、久留米市など)、山口県内(山口市、下関市など)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

福岡県内
・福岡市、北九州市、久留米市など
山口県内
・山口市、下関市など


<譲受規模>

従業員10名程度以下(2~3名で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年間、継続的に関与して頂けるとありがたいです(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●拠点は自所への統合や現拠点を税理士法人の支店として引き続き利用させていただくなど、柔軟に検討させていただきます(社員税理士の派遣も検討可能)
●顧問先対応は毎月訪問を基本とし、丁寧に対応していきます
●当面は現在使用されている会計システムを利用し、段階的に統合していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5550W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【栃木県の税理士事務所の譲受を希望しています】

~栃木県内(宇都宮市、さくら市)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

栃木県内
・宇都宮市、さくら市


<譲受規模>

従業員3~5名程度


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎおよび拠点維持のため、継続勤務される先生でしたらありがたいです
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●拠点は現拠点を税理士法人の支店として引き続き利用させていただきたいと考えています
●顧問先対応は現状の対応方法を基本として検討します
●現在使用されている会計システムを継続的に使用することを想定しています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5566W2)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【長崎県の税理士事務所の譲受を希望しています】

~長崎県内(長崎市、諫早市、大村市)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

長崎県内
・長崎市、諫早市、大村市


<譲受規模>

従業員3~5名程度


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎおよび拠点維持のため、継続勤務される先生でしたらありがたいです
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●拠点は現拠点を税理士法人の支店として引き続き利用させていただきたいと考えています
●顧問先対応は現状の対応方法を基本として検討します
●現在使用されている会計システムを継続的に使用することを想定しています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5566W1)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【愛媛県の税理士事務所の譲受を希望しています】

~愛媛県内(今治市、松山市など)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

愛媛県内
・今治市、松山市など


<譲受規模>

従業員2~30名程度


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年継続勤務される先生でしたらありがたいです。関与方法については、ご相談させてください
●従業員の継続雇用(雇用条件の維持)を基本として対応いたします(年齢や業務経験に応じて検討させていただきたいと考えています)
●拠点は自所に統合することを基本として検討させていただきたいと考えています(お相手先の状況に応じて柔軟に検討いたします)
●顧問先対応は現状の対応方法を基本としつつ、より良い手法を模索していきたいと思います
●当面は現在使用されている会計システムを利用し、段階的に統合していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5535W2)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【東京都の税理士事務所の譲受を希望しています】

~東京都内(23区内)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

東京都内
・23区内


<譲受規模>

従業員2~30名程度


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年継続勤務される先生でしたらありがたいです。関与方法については、ご相談させてください
●従業員の継続雇用(雇用条件の維持)を基本として対応いたします(年齢や業務経験に応じて検討させていただきたいと考えています)
●拠点は自所に統合することを基本として検討させていただきたいと考えています(お相手先の状況に応じて柔軟に検討いたします)
●顧問先対応は現状の対応方法を基本としつつ、より良い手法を模索していきたいと思います
●当面は現在使用されている会計システムを利用し、段階的に統合していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5535W3)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【福岡県の税理士事務所の譲受を希望しています】

~福岡県内(福岡市博多区)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

福岡県内
・福岡市博多区


<譲受規模>

従業員10名程度以下


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年継続勤務される先生でしたらありがたいです。関与方法については、ご相談させてください
●従業員の継続雇用(雇用条件の維持)を基本として対応いたします(年齢や業務経験に応じて検討させていただきたいと考えています)
●拠点は現拠点を税理士法人の支店として引き続き利用させていただくことを含め検討させていただきます
●顧問先対応は現状の対応方法を基本とし、非効率な部分等は徐々に見直しを行います
●当面は現在使用されている会計システムを利用し、段階的に統合していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5535W1)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【大阪府、奈良県の税理士事務所の譲受を希望しています】

~大阪府内(大阪市、豊中市、高槻市、東大阪市、堺市など)、奈良県内(奈良市、生駒市、橿原市など)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

大阪府内
・大阪市、豊中市、高槻市、東大阪市、堺市など
奈良県内
・奈良市、生駒市、橿原市など


<譲受規模>

従業員3名程度以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年間、サポート的に関与して頂ける先生であればありがたいです(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●従業員は可能なかぎり働き方を変更せずに引き継ぐことを想定しています
●拠点は自所に統合することを基本に検討させていただきたいと考えています
●顧問先対応は現状の対応方法を基本として検討します
●当面は現在使用されている会計システムを利用していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5560W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【山梨県、静岡県、神奈川県の税理士事務所の譲受を希望しています】

~山梨県内(中央市、南アルプス市など)、静岡県内(藤枝市、牧之原市)、神奈川県(小田原市、厚木市、平塚市、相模原市、藤沢市)の事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

山梨県内
・中央市、南アルプス市など
静岡県内
・藤枝市、牧之原市
神奈川県内
・小田原市、厚木市、平塚市、相模原市、藤沢市


<譲受規模>

従業員5名程度以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●従業員は可能なかぎり働き方を変更せずに引き継ぐことを想定しています
●現拠点を税理士法人の支店として引き続き利用させていただきたくことを考えています(社員税理士の派遣も検討可能)
●顧問先対応は現状の対応方法を基本として検討します
●現在使用されている会計システムを継続的に使用することを想定しています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5558W1)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【沖縄県の税理士事務所の譲受を希望しています】

~沖縄県(全域) の事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

沖縄県内
・全域


<譲受規模>

従業員5名程度以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●従業員は可能なかぎり働き方を変更せずに引き継ぐことを想定しています
●現拠点を税理士法人の支店として引き続き利用させていただきたくことを考えています(社員税理士の派遣も検討可能)
●顧問先対応は現状の対応方法を基本として検討します
●現在使用されている会計システムを継続的に使用することを想定しています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5558W2)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【東京都の税理士事務所の譲受を希望しています】

~東京都内(23区内) の事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

東京都内
・23区内


<譲受規模>

従業員10名程度以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●従業員は可能なかぎり働き方を変更せずに引き継ぐことを想定しています
●拠点は自所に統合すること、現拠点を税理士法人の支店として引き続き利用させていただきたくことも考えています(社員税理士の派遣も検討可能)
●顧問先対応は現状の対応方法を基本として検討します
●現在使用されている会計システムを継続的に使用することを想定しています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5557W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【京都府、大阪府、滋賀県、奈良県の税理士事務所の譲受を希望しています】

~京都府内(京都市、宇治市、京田辺市など)、大阪府内(大阪市、高槻市、東大阪市など)、滋賀県内(大津市、草津市など)、奈良県内(奈良市、生駒市、大和郡山市など)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

京都府内
・京都市、宇治市、京田辺市など
大阪府内
・大阪市、高槻市、東大阪市など
滋賀県内
・大津市、草津市など
奈良県内
・奈良市、生駒市、大和郡山市など


<譲受規模>

従業員5名程度以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●従業員は可能なかぎり働き方を変更せずに引き継ぐことを想定しています
●拠点については状況に応じて柔軟に検討いたします(自所への統合、現拠点をそのまま利用、近隣に新たな拠点を設置など)
●顧問先対応は現状の対応方法を基本として検討します
●当面は現在使用されている会計システムを利用し、段階的に統合していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5555W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[解説ニュース]

住宅借入金等特別控除の申告では、住宅の種類を間違うミスにご用心


〈解説〉

税理士法人タクトコンサルティング(遠藤 純一 )


[関連解説]

■財産評価上、リースバックの一時的建物賃貸借に借家権の有無が問われた事例

■母の二次相続に係る申告後、 一次相続で申告不要の父からの遺産を母が相続しないとする更正の請求は可能か


1.はじめに


住宅借入金等特別控除(以下「ローン控除」という。)は、住宅の種類別に異なる借入限度額が見直されています。そこで避けたいのが、ローン控除の適用のための確定申告で、住宅の種類を誤る申告ミスです。というのも、住宅の種類を誤り、取得した住宅本来の種類よりも、借入限度額の低い住宅の種類を基に、いったん適法に確定申告をしてしまうと、後で修正ができないからです。こうしたミスは、家計のやりくりに狂いを生じさせるので要注意です。

2.より有利な修正ができない理由


所得税の確定申告をした後では、「更正の請求」という手続きで、課税対象となった所得金額や税額を減額して正すことができます(国税通則法23条)。ただし、正すべき誤りが、税法の定めに従っていない誤り等により、税額が過大になっていること(同条1項1号)が必要なのです。反対に、税法の定めに従って適正に申告されている場合には、さらに有利となる税額の減額は認められません。(国税不服審判所令和7年9月26日公開裁決)。

3.借入限度額と控除額の違い


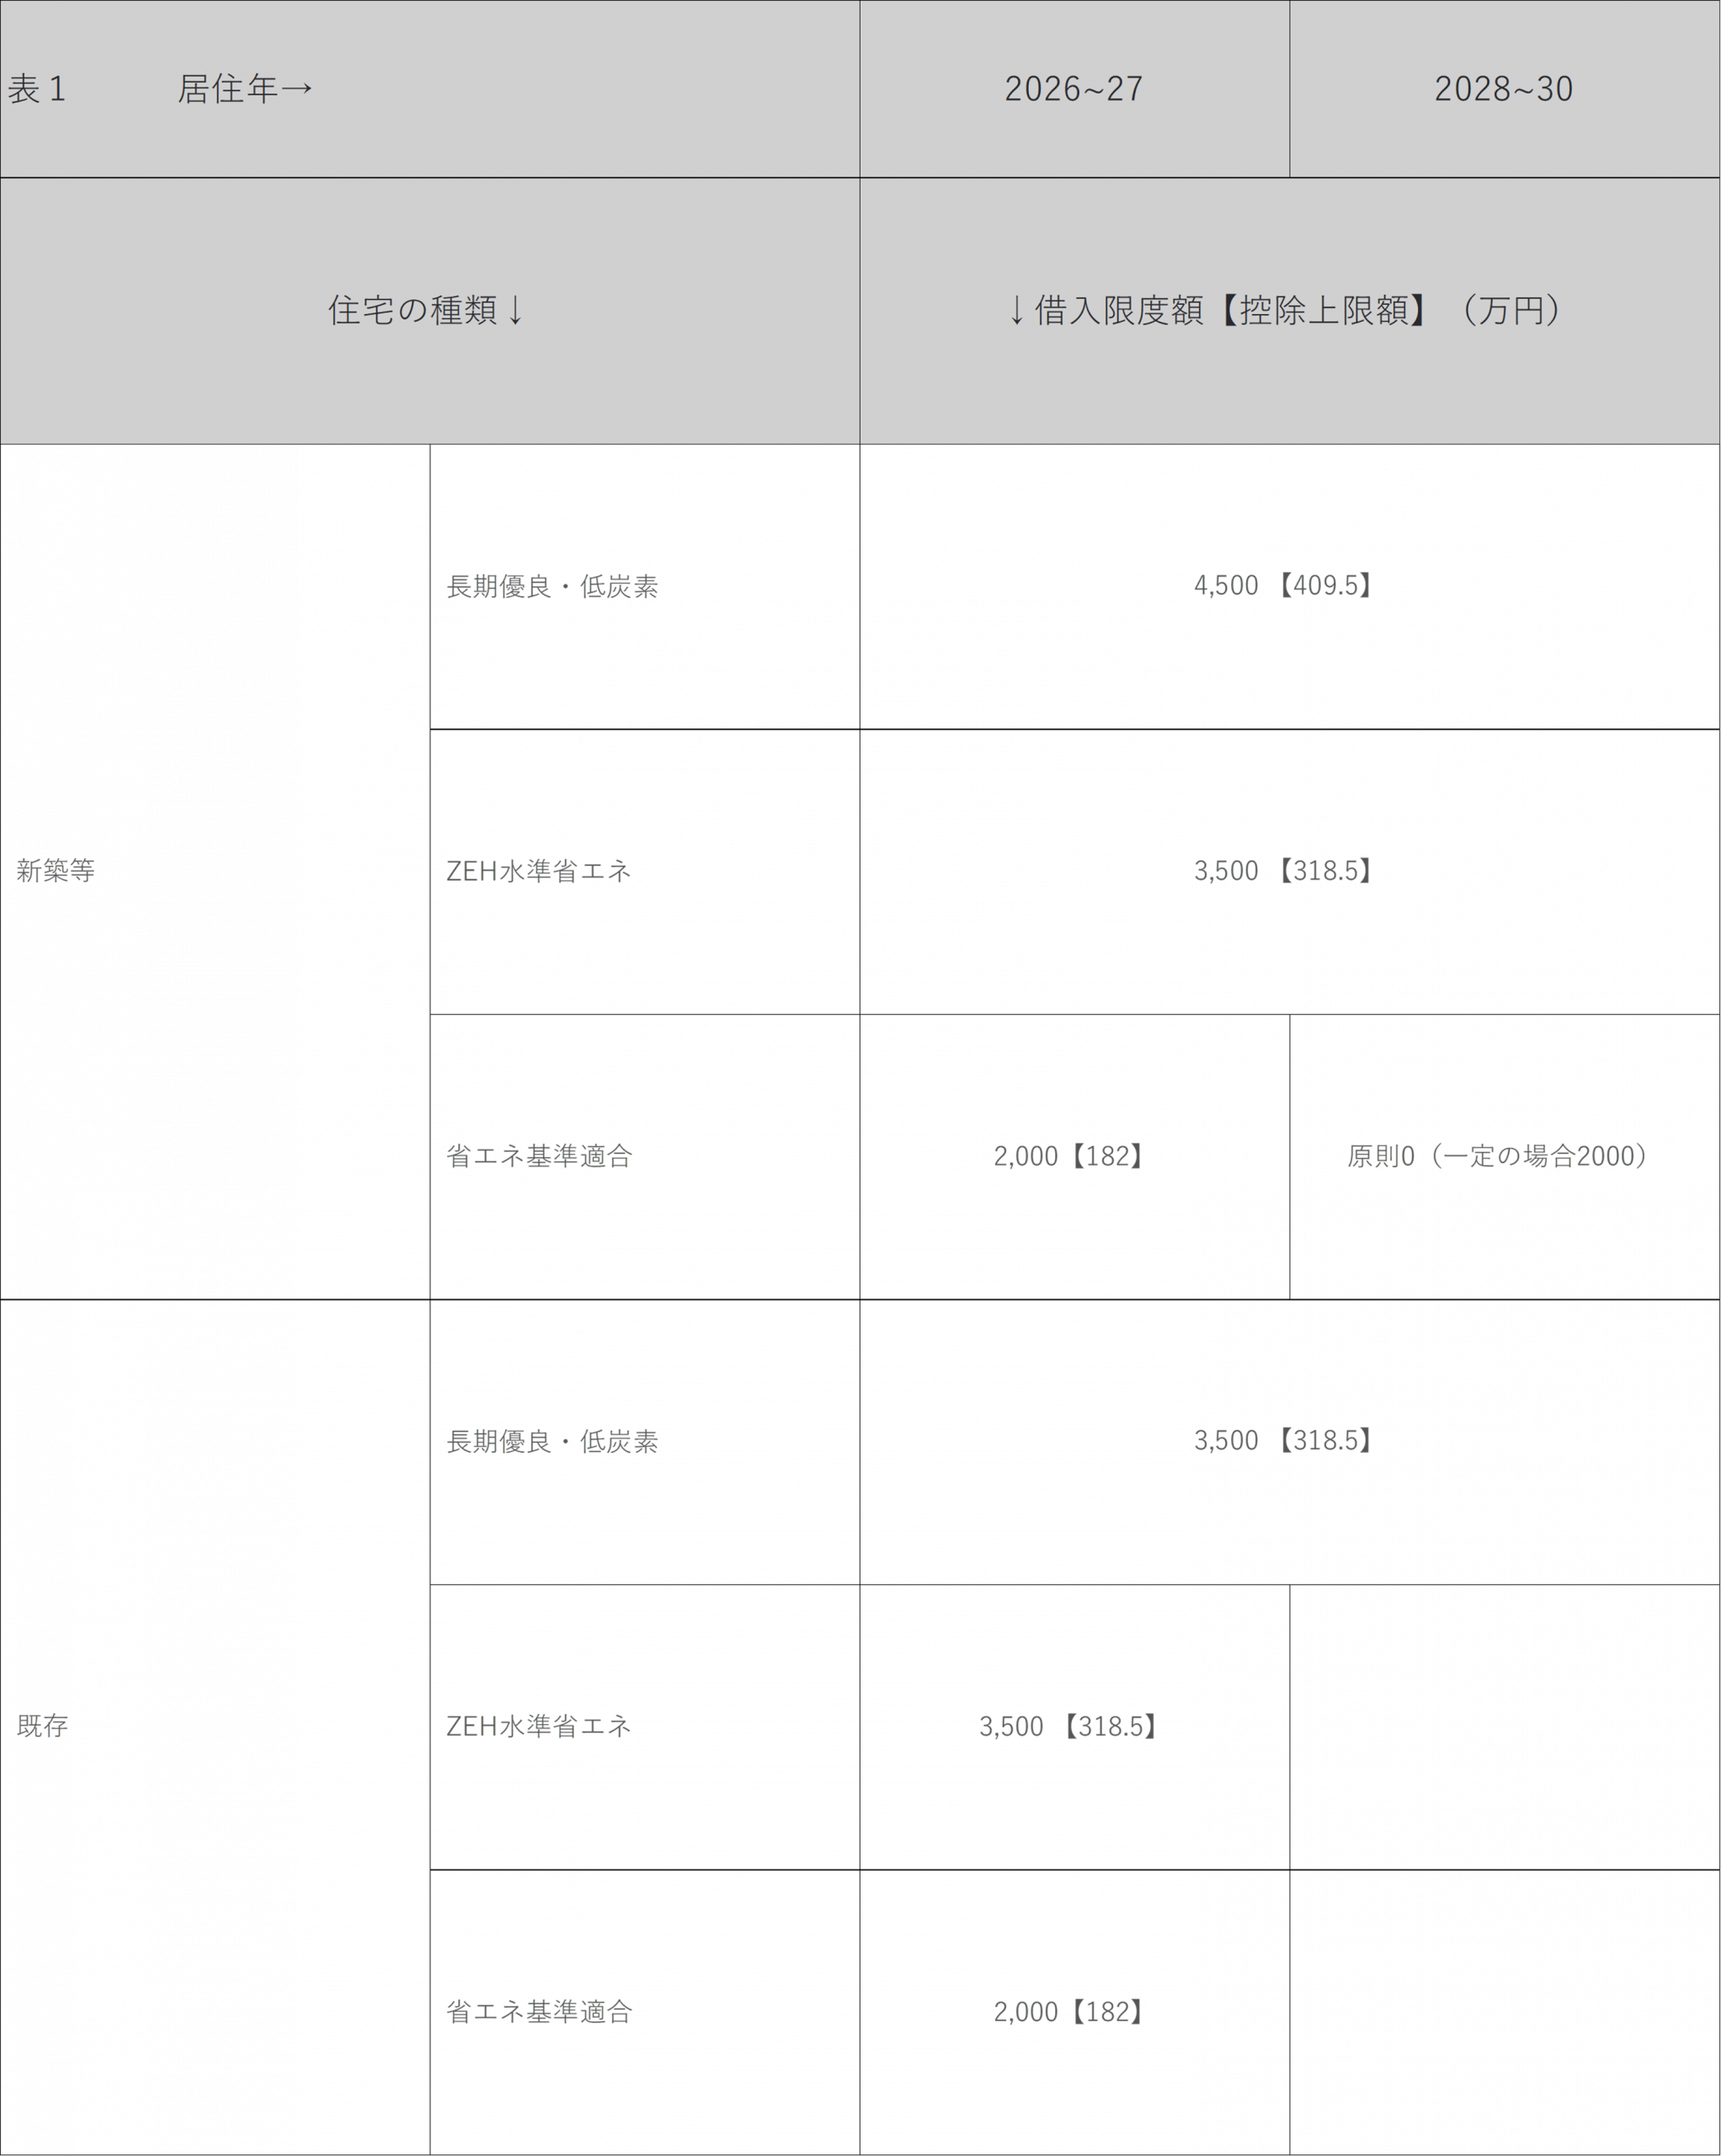
現行制度の主な住宅の種類ごとの借入限度額と控除額の上限は、次のとおりです。


仮に省エネ基準適合住宅とZHE水準省エネ住宅を確定申告で間違えた場合には、上表のとおり、省エネ基準適合住宅とZEH水準省エネ住宅の最大控除額の差額は13年間で136.5万円。1年間で最大10.5万円の差額になります。
このため、住宅の種類の確認をしっかり行い、慌てずに余裕をもって確定申告することが大切になってくるのです。万が一、住宅の種類を間違えて申告したとしても、確定申告期限までなら、確定申告書の再提出ができるのです。

4.住宅の種類の確認で必要な書面等


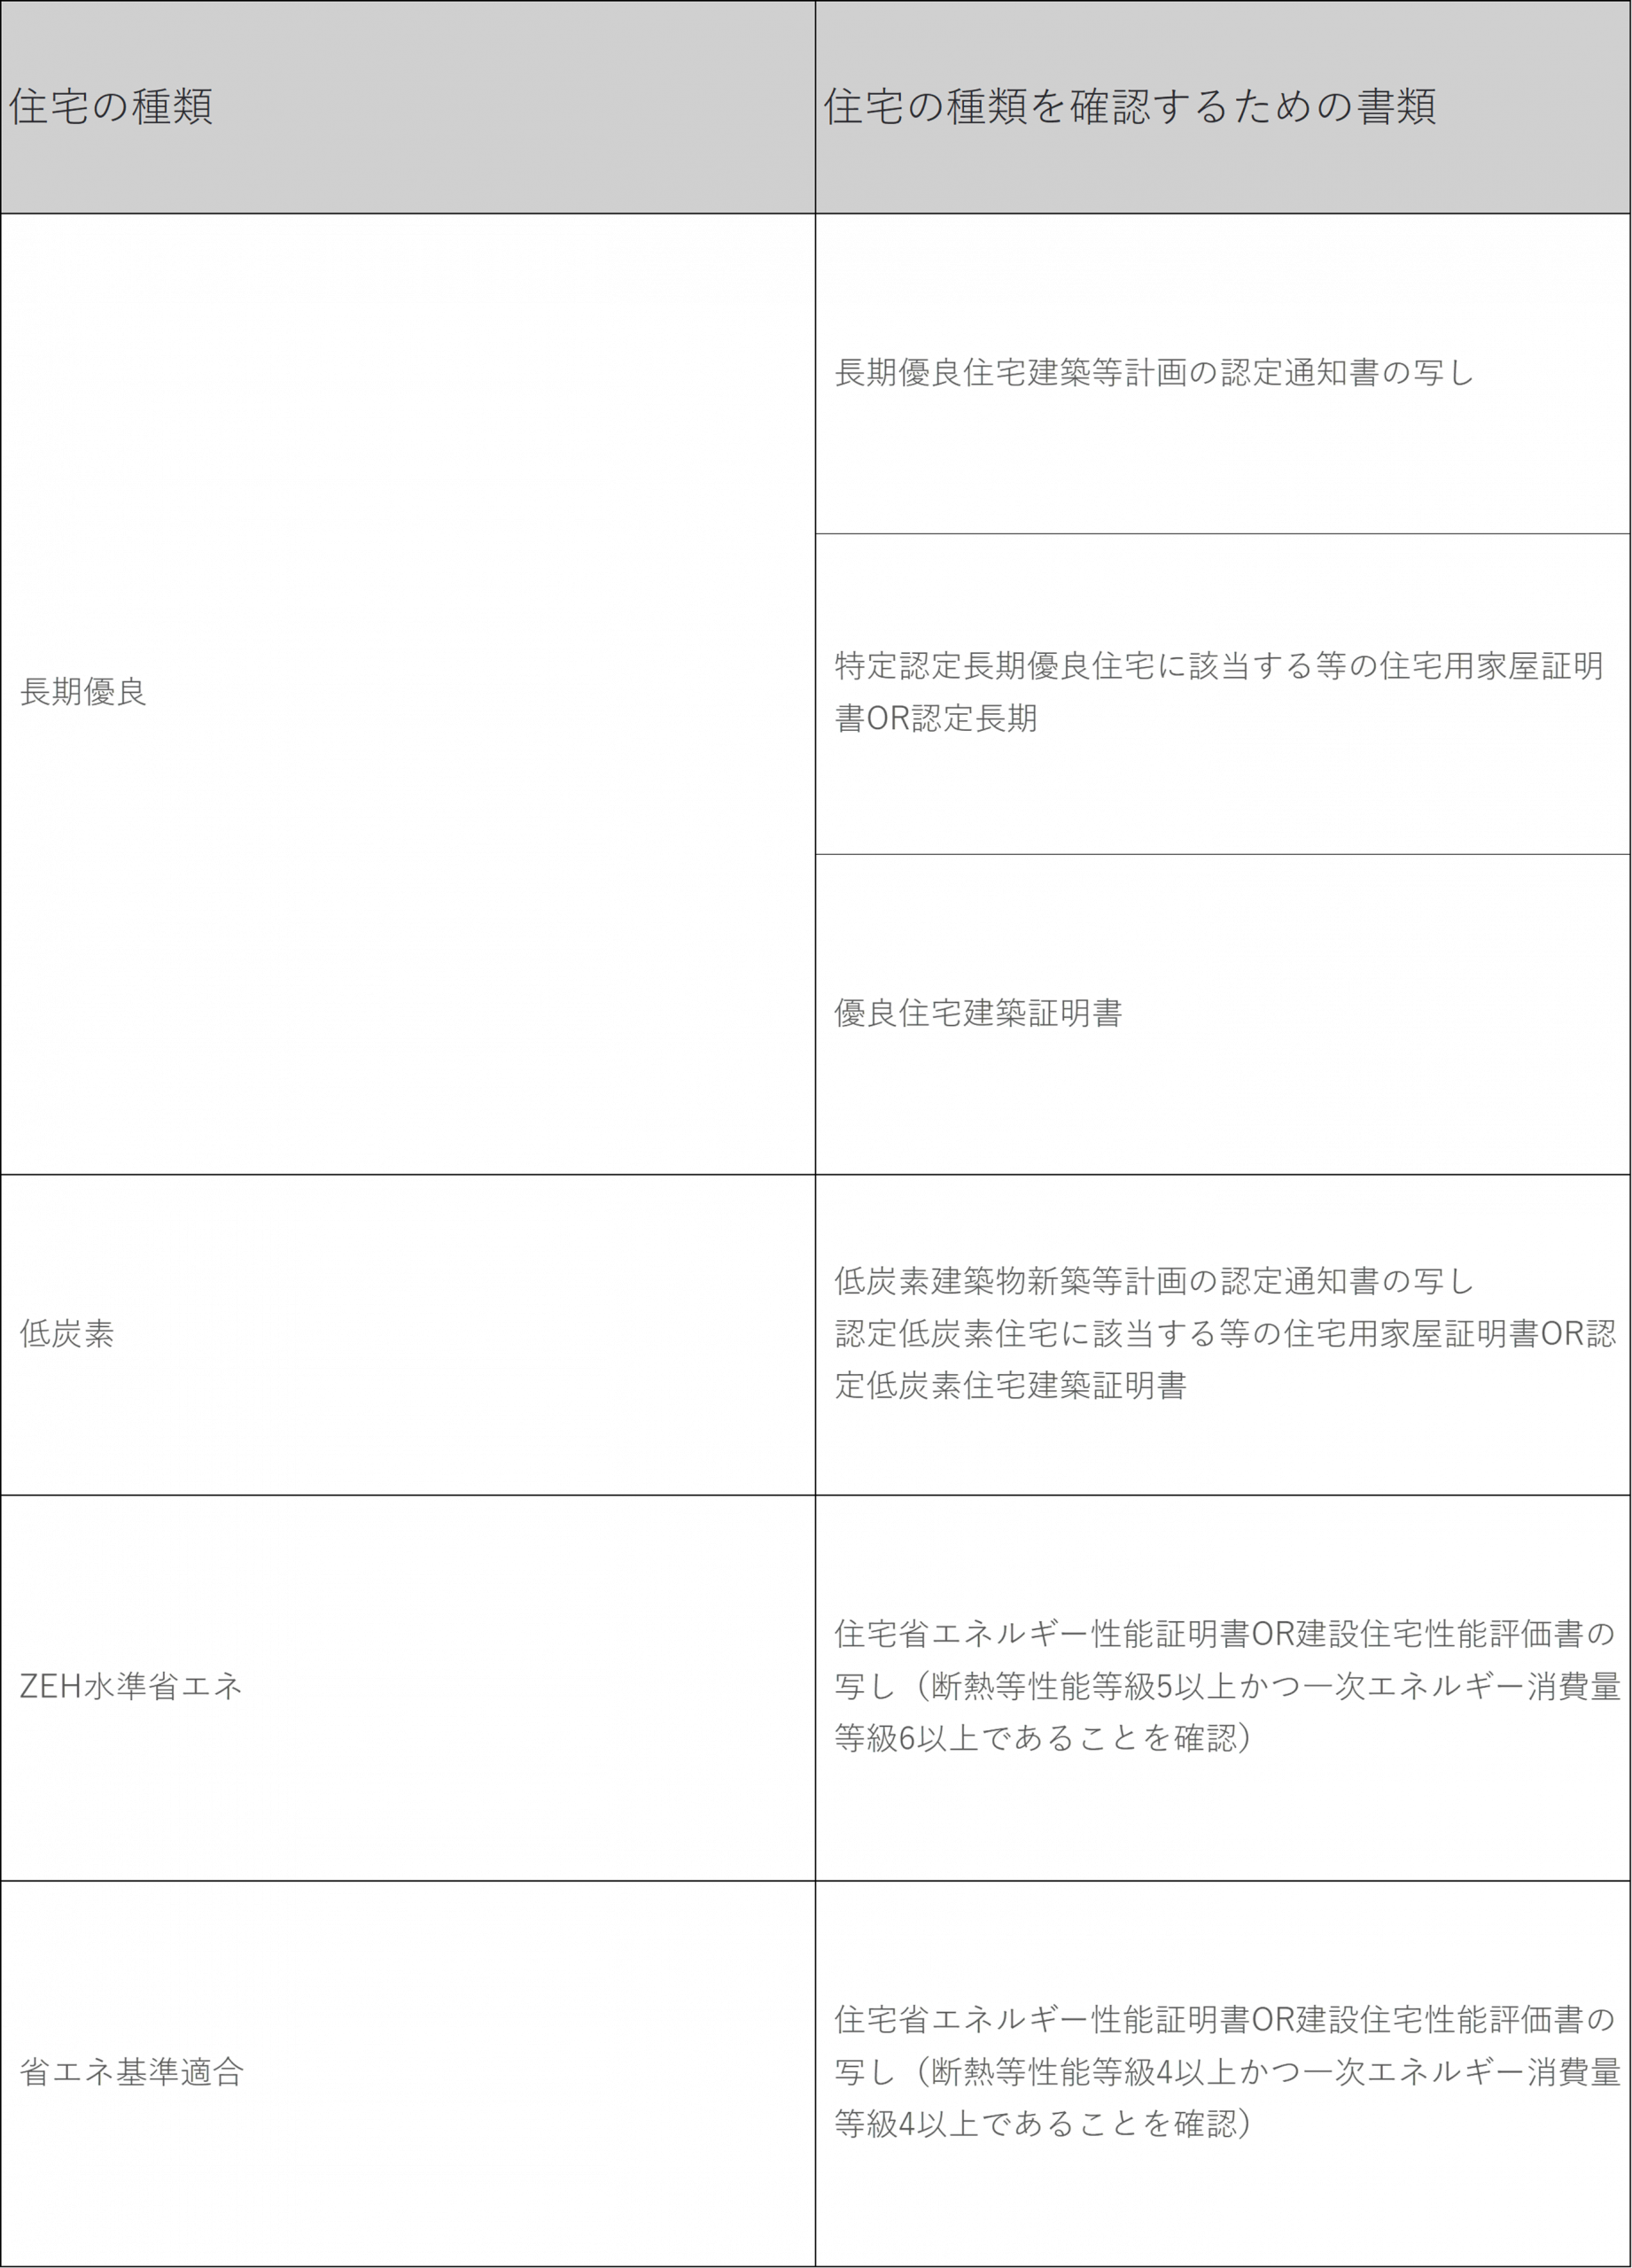
購入した住宅に適用できるローン控除の借入限度額は、次の書面で確認できます。


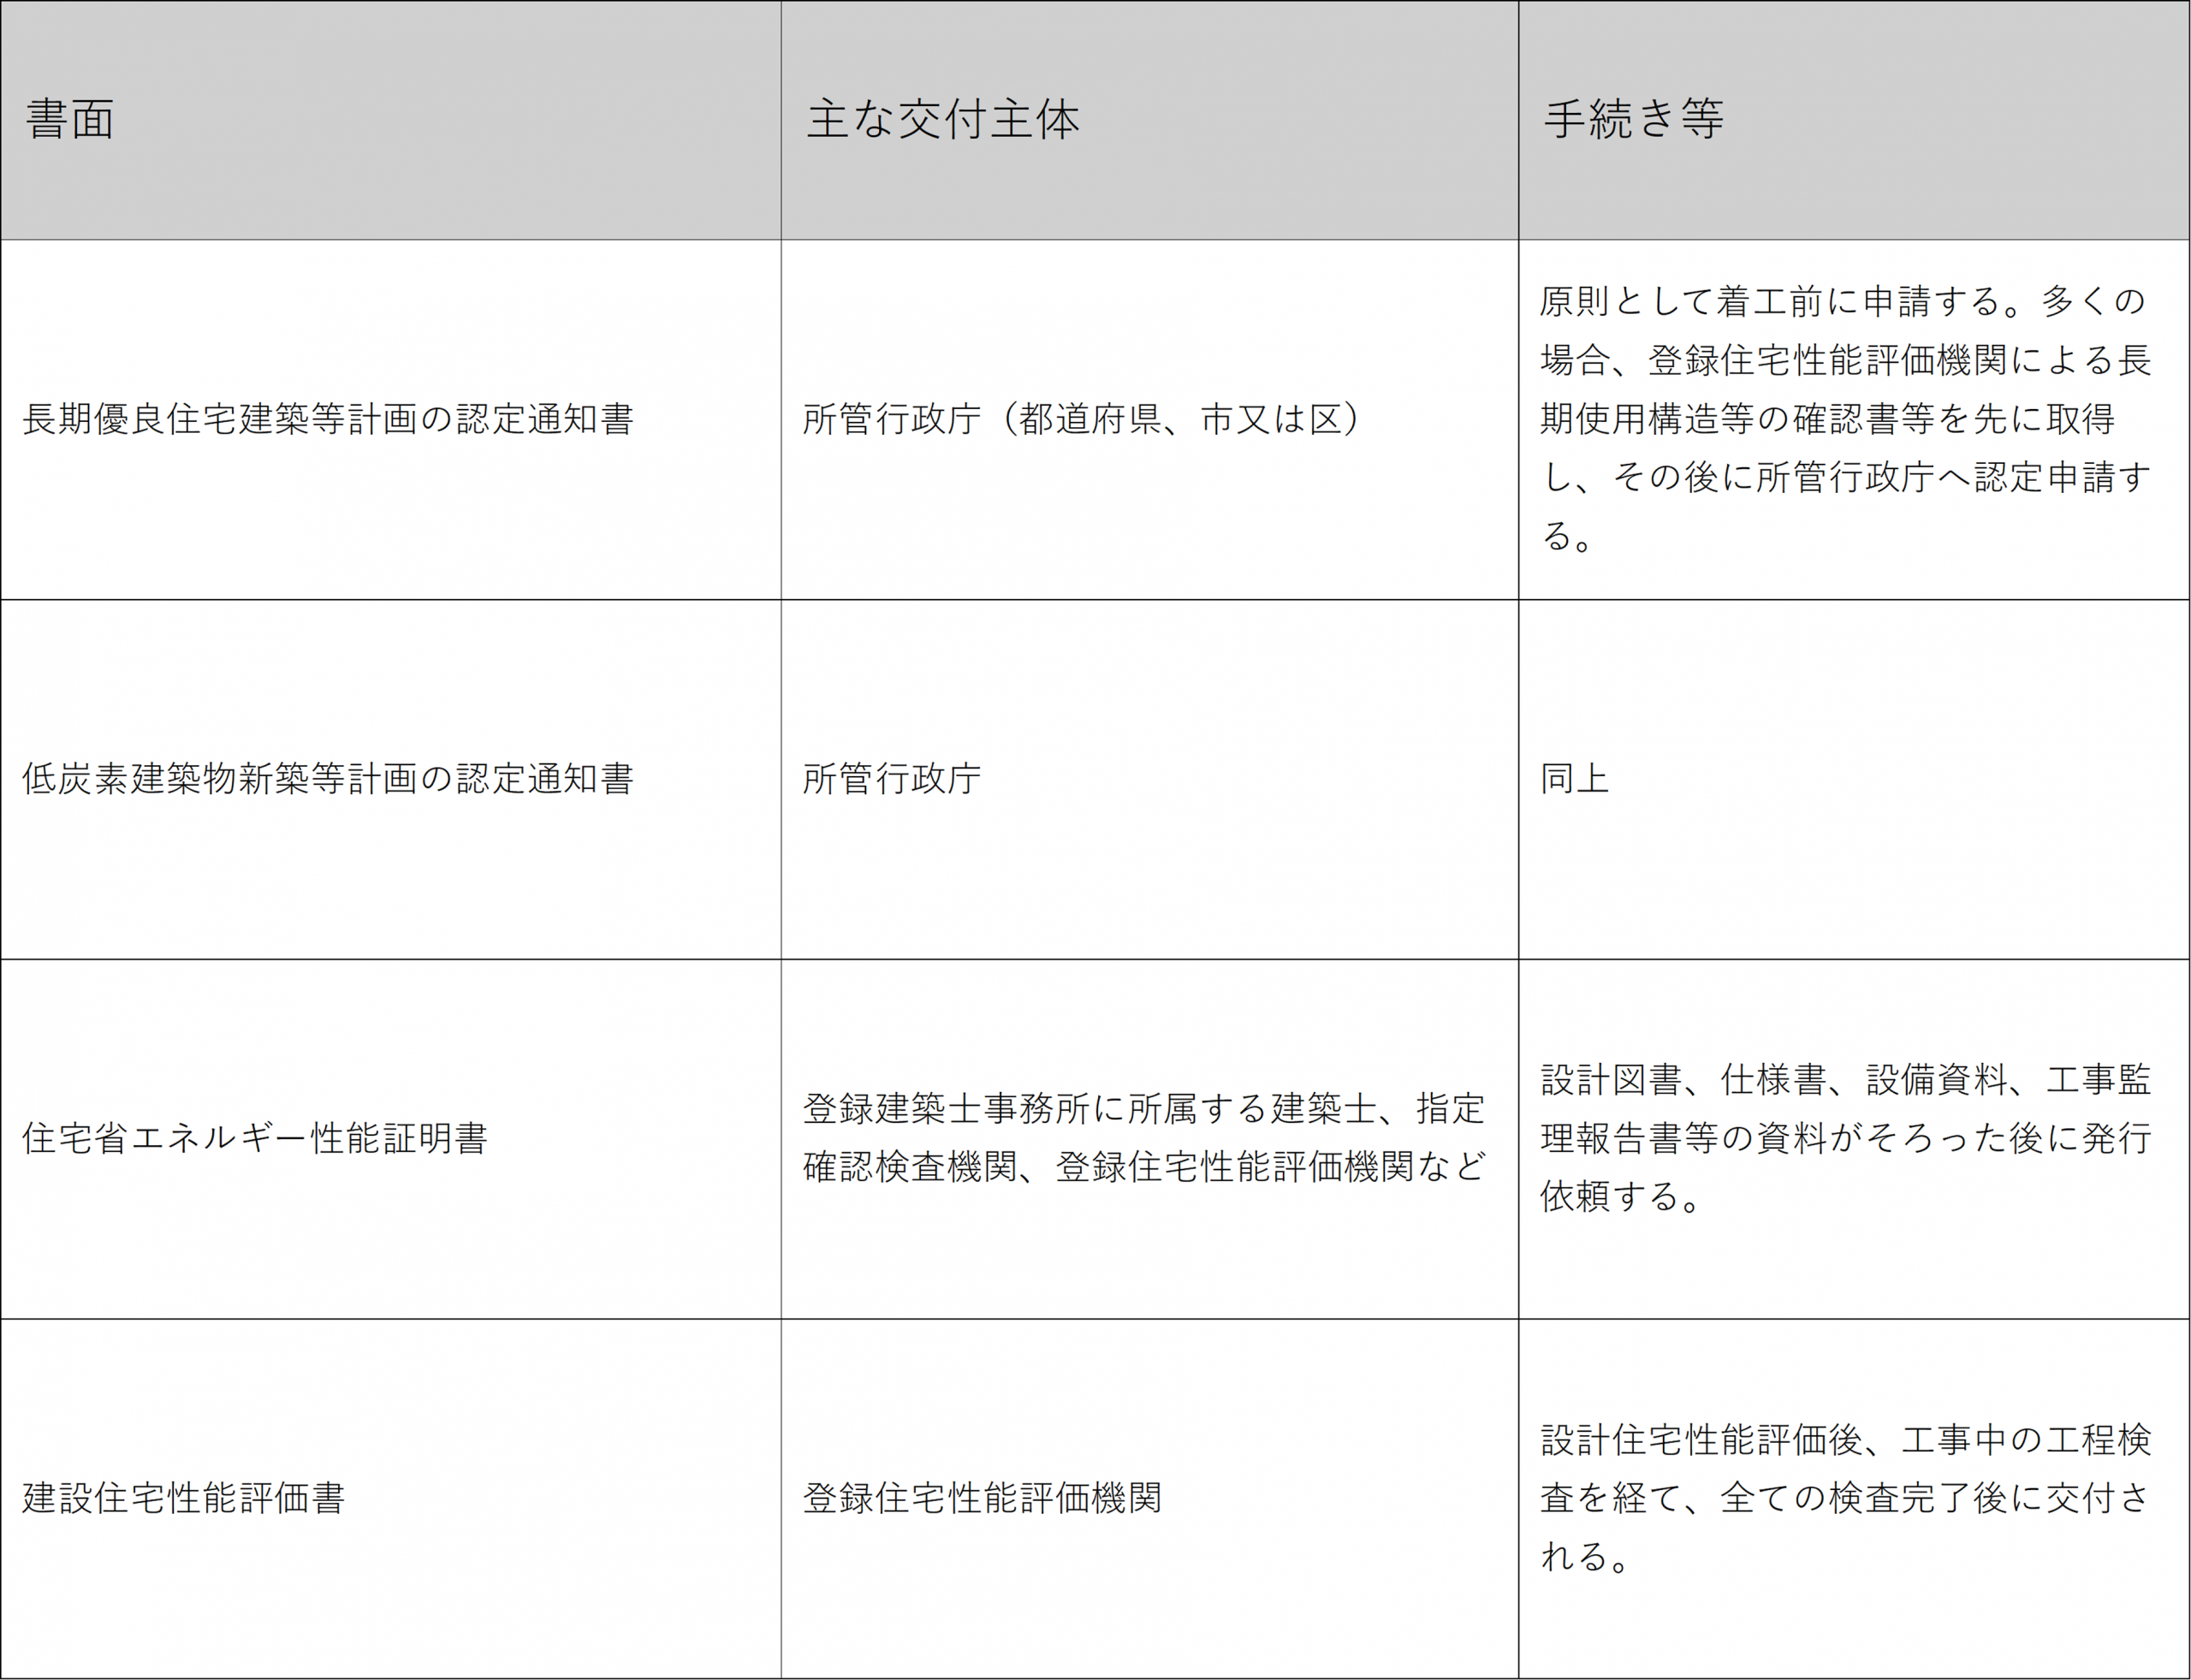
住宅区分を確認する書面にはおよそ①長期優良住宅や低炭素住宅の認定通知書のように、設計・着工前から手配しなければならない書面、②建設住宅性能評価書や住宅省エネルギー性能証明書のように、工事の進行、完成後の資料を踏まえて交付される書面があります。
したがって、建築確認済証を取得した後に短期間で全ての書面が当然にそろうわけではありません。契約時、着工前、竣工時、登記時、確定申告前の各段階で取得状況を確認する必要があります。
長期優良住宅や低炭素住宅に係る住宅家屋証明を取得するには上記認定通知書等が必要になります。必要書類は市町村等の担当部署で確認しましょう。


税理士法人タクトコンサルティング 「TACTニュース」(2020/09/14)より転載