[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【福岡県、山口県の税理士事務所の譲受を希望しています】

~福岡県内(福岡市、北九州市、久留米市など)、山口県内(山口市、下関市など)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

福岡県内
・福岡市、北九州市、久留米市など
山口県内
・山口市、下関市など


<譲受規模>

従業員10名程度以下(2~3名で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年間、継続的に関与して頂けるとありがたいです(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●拠点は自所への統合や現拠点を税理士法人の支店として引き続き利用させていただくなど、柔軟に検討させていただきます(社員税理士の派遣も検討可能)
●顧問先対応は毎月訪問を基本とし、丁寧に対応していきます
●当面は現在使用されている会計システムを利用し、段階的に統合していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5550W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。
[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【栃木県の税理士事務所の譲受を希望しています】

~栃木県内(宇都宮市、さくら市)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

栃木県内
・宇都宮市、さくら市


<譲受規模>

従業員3~5名程度


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎおよび拠点維持のため、継続勤務される先生でしたらありがたいです
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●拠点は現拠点を税理士法人の支店として引き続き利用させていただきたいと考えています
●顧問先対応は現状の対応方法を基本として検討します
●現在使用されている会計システムを継続的に使用することを想定しています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5566W2)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【長崎県の税理士事務所の譲受を希望しています】

~長崎県内(長崎市、諫早市、大村市)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

長崎県内
・長崎市、諫早市、大村市


<譲受規模>

従業員3~5名程度


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎおよび拠点維持のため、継続勤務される先生でしたらありがたいです
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●拠点は現拠点を税理士法人の支店として引き続き利用させていただきたいと考えています
●顧問先対応は現状の対応方法を基本として検討します
●現在使用されている会計システムを継続的に使用することを想定しています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5566W1)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【愛媛県の税理士事務所の譲受を希望しています】

~愛媛県内(今治市、松山市など)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

愛媛県内
・今治市、松山市など


<譲受規模>

従業員2~30名程度


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年継続勤務される先生でしたらありがたいです。関与方法については、ご相談させてください
●従業員の継続雇用(雇用条件の維持)を基本として対応いたします(年齢や業務経験に応じて検討させていただきたいと考えています)
●拠点は自所に統合することを基本として検討させていただきたいと考えています(お相手先の状況に応じて柔軟に検討いたします)
●顧問先対応は現状の対応方法を基本としつつ、より良い手法を模索していきたいと思います
●当面は現在使用されている会計システムを利用し、段階的に統合していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5535W2)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【東京都の税理士事務所の譲受を希望しています】

~東京都内(23区内)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

東京都内
・23区内


<譲受規模>

従業員2~30名程度


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年継続勤務される先生でしたらありがたいです。関与方法については、ご相談させてください
●従業員の継続雇用(雇用条件の維持)を基本として対応いたします(年齢や業務経験に応じて検討させていただきたいと考えています)
●拠点は自所に統合することを基本として検討させていただきたいと考えています(お相手先の状況に応じて柔軟に検討いたします)
●顧問先対応は現状の対応方法を基本としつつ、より良い手法を模索していきたいと思います
●当面は現在使用されている会計システムを利用し、段階的に統合していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5535W3)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【福岡県の税理士事務所の譲受を希望しています】

~福岡県内(福岡市博多区)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

福岡県内
・福岡市博多区


<譲受規模>

従業員10名程度以下


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年継続勤務される先生でしたらありがたいです。関与方法については、ご相談させてください
●従業員の継続雇用(雇用条件の維持)を基本として対応いたします(年齢や業務経験に応じて検討させていただきたいと考えています)
●拠点は現拠点を税理士法人の支店として引き続き利用させていただくことを含め検討させていただきます
●顧問先対応は現状の対応方法を基本とし、非効率な部分等は徐々に見直しを行います
●当面は現在使用されている会計システムを利用し、段階的に統合していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5535W1)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【大阪府、奈良県の税理士事務所の譲受を希望しています】

~大阪府内(大阪市、豊中市、高槻市、東大阪市、堺市など)、奈良県内(奈良市、生駒市、橿原市など)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

大阪府内
・大阪市、豊中市、高槻市、東大阪市、堺市など
奈良県内
・奈良市、生駒市、橿原市など


<譲受規模>

従業員3名程度以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年間、サポート的に関与して頂ける先生であればありがたいです(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●従業員は可能なかぎり働き方を変更せずに引き継ぐことを想定しています
●拠点は自所に統合することを基本に検討させていただきたいと考えています
●顧問先対応は現状の対応方法を基本として検討します
●当面は現在使用されている会計システムを利用していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5560W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。
[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【山梨県、静岡県、神奈川県の税理士事務所の譲受を希望しています】

~山梨県内(中央市、南アルプス市など)、静岡県内(藤枝市、牧之原市)、神奈川県(小田原市、厚木市、平塚市、相模原市、藤沢市)の事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

山梨県内
・中央市、南アルプス市など
静岡県内
・藤枝市、牧之原市
神奈川県内
・小田原市、厚木市、平塚市、相模原市、藤沢市


<譲受規模>

従業員5名程度以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●従業員は可能なかぎり働き方を変更せずに引き継ぐことを想定しています
●現拠点を税理士法人の支店として引き続き利用させていただきたくことを考えています(社員税理士の派遣も検討可能)
●顧問先対応は現状の対応方法を基本として検討します
●現在使用されている会計システムを継続的に使用することを想定しています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5558W1)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【沖縄県の税理士事務所の譲受を希望しています】

~沖縄県(全域) の事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

沖縄県内
・全域


<譲受規模>

従業員5名程度以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●従業員は可能なかぎり働き方を変更せずに引き継ぐことを想定しています
●現拠点を税理士法人の支店として引き続き利用させていただきたくことを考えています(社員税理士の派遣も検討可能)
●顧問先対応は現状の対応方法を基本として検討します
●現在使用されている会計システムを継続的に使用することを想定しています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5558W2)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【東京都の税理士事務所の譲受を希望しています】

~東京都内(23区内) の事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

東京都内
・23区内


<譲受規模>

従業員10名程度以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●従業員は可能なかぎり働き方を変更せずに引き継ぐことを想定しています
●拠点は自所に統合すること、現拠点を税理士法人の支店として引き続き利用させていただきたくことも考えています(社員税理士の派遣も検討可能)
●顧問先対応は現状の対応方法を基本として検討します
●現在使用されている会計システムを継続的に使用することを想定しています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5557W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。
[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【京都府、大阪府、滋賀県、奈良県の税理士事務所の譲受を希望しています】

~京都府内(京都市、宇治市、京田辺市など)、大阪府内(大阪市、高槻市、東大阪市など)、滋賀県内(大津市、草津市など)、奈良県内(奈良市、生駒市、大和郡山市など)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

京都府内
・京都市、宇治市、京田辺市など
大阪府内
・大阪市、高槻市、東大阪市など
滋賀県内
・大津市、草津市など
奈良県内
・奈良市、生駒市、大和郡山市など


<譲受規模>

従業員5名程度以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●従業員は可能なかぎり働き方を変更せずに引き継ぐことを想定しています
●拠点については状況に応じて柔軟に検討いたします(自所への統合、現拠点をそのまま利用、近隣に新たな拠点を設置など)
●顧問先対応は現状の対応方法を基本として検討します
●当面は現在使用されている会計システムを利用し、段階的に統合していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5555W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。
[解説ニュース]

住宅借入金等特別控除の申告では、住宅の種類を間違うミスにご用心


〈解説〉

税理士法人タクトコンサルティング(遠藤 純一 )


[関連解説]

■財産評価上、リースバックの一時的建物賃貸借に借家権の有無が問われた事例

■母の二次相続に係る申告後、 一次相続で申告不要の父からの遺産を母が相続しないとする更正の請求は可能か


1.はじめに


住宅借入金等特別控除(以下「ローン控除」という。)は、住宅の種類別に異なる借入限度額が見直されています。そこで避けたいのが、ローン控除の適用のための確定申告で、住宅の種類を誤る申告ミスです。というのも、住宅の種類を誤り、取得した住宅本来の種類よりも、借入限度額の低い住宅の種類を基に、いったん適法に確定申告をしてしまうと、後で修正ができないからです。こうしたミスは、家計のやりくりに狂いを生じさせるので要注意です。

2.より有利な修正ができない理由


所得税の確定申告をした後では、「更正の請求」という手続きで、課税対象となった所得金額や税額を減額して正すことができます(国税通則法23条)。ただし、正すべき誤りが、税法の定めに従っていない誤り等により、税額が過大になっていること(同条1項1号)が必要なのです。反対に、税法の定めに従って適正に申告されている場合には、さらに有利となる税額の減額は認められません。(国税不服審判所令和7年9月26日公開裁決)。

3.借入限度額と控除額の違い


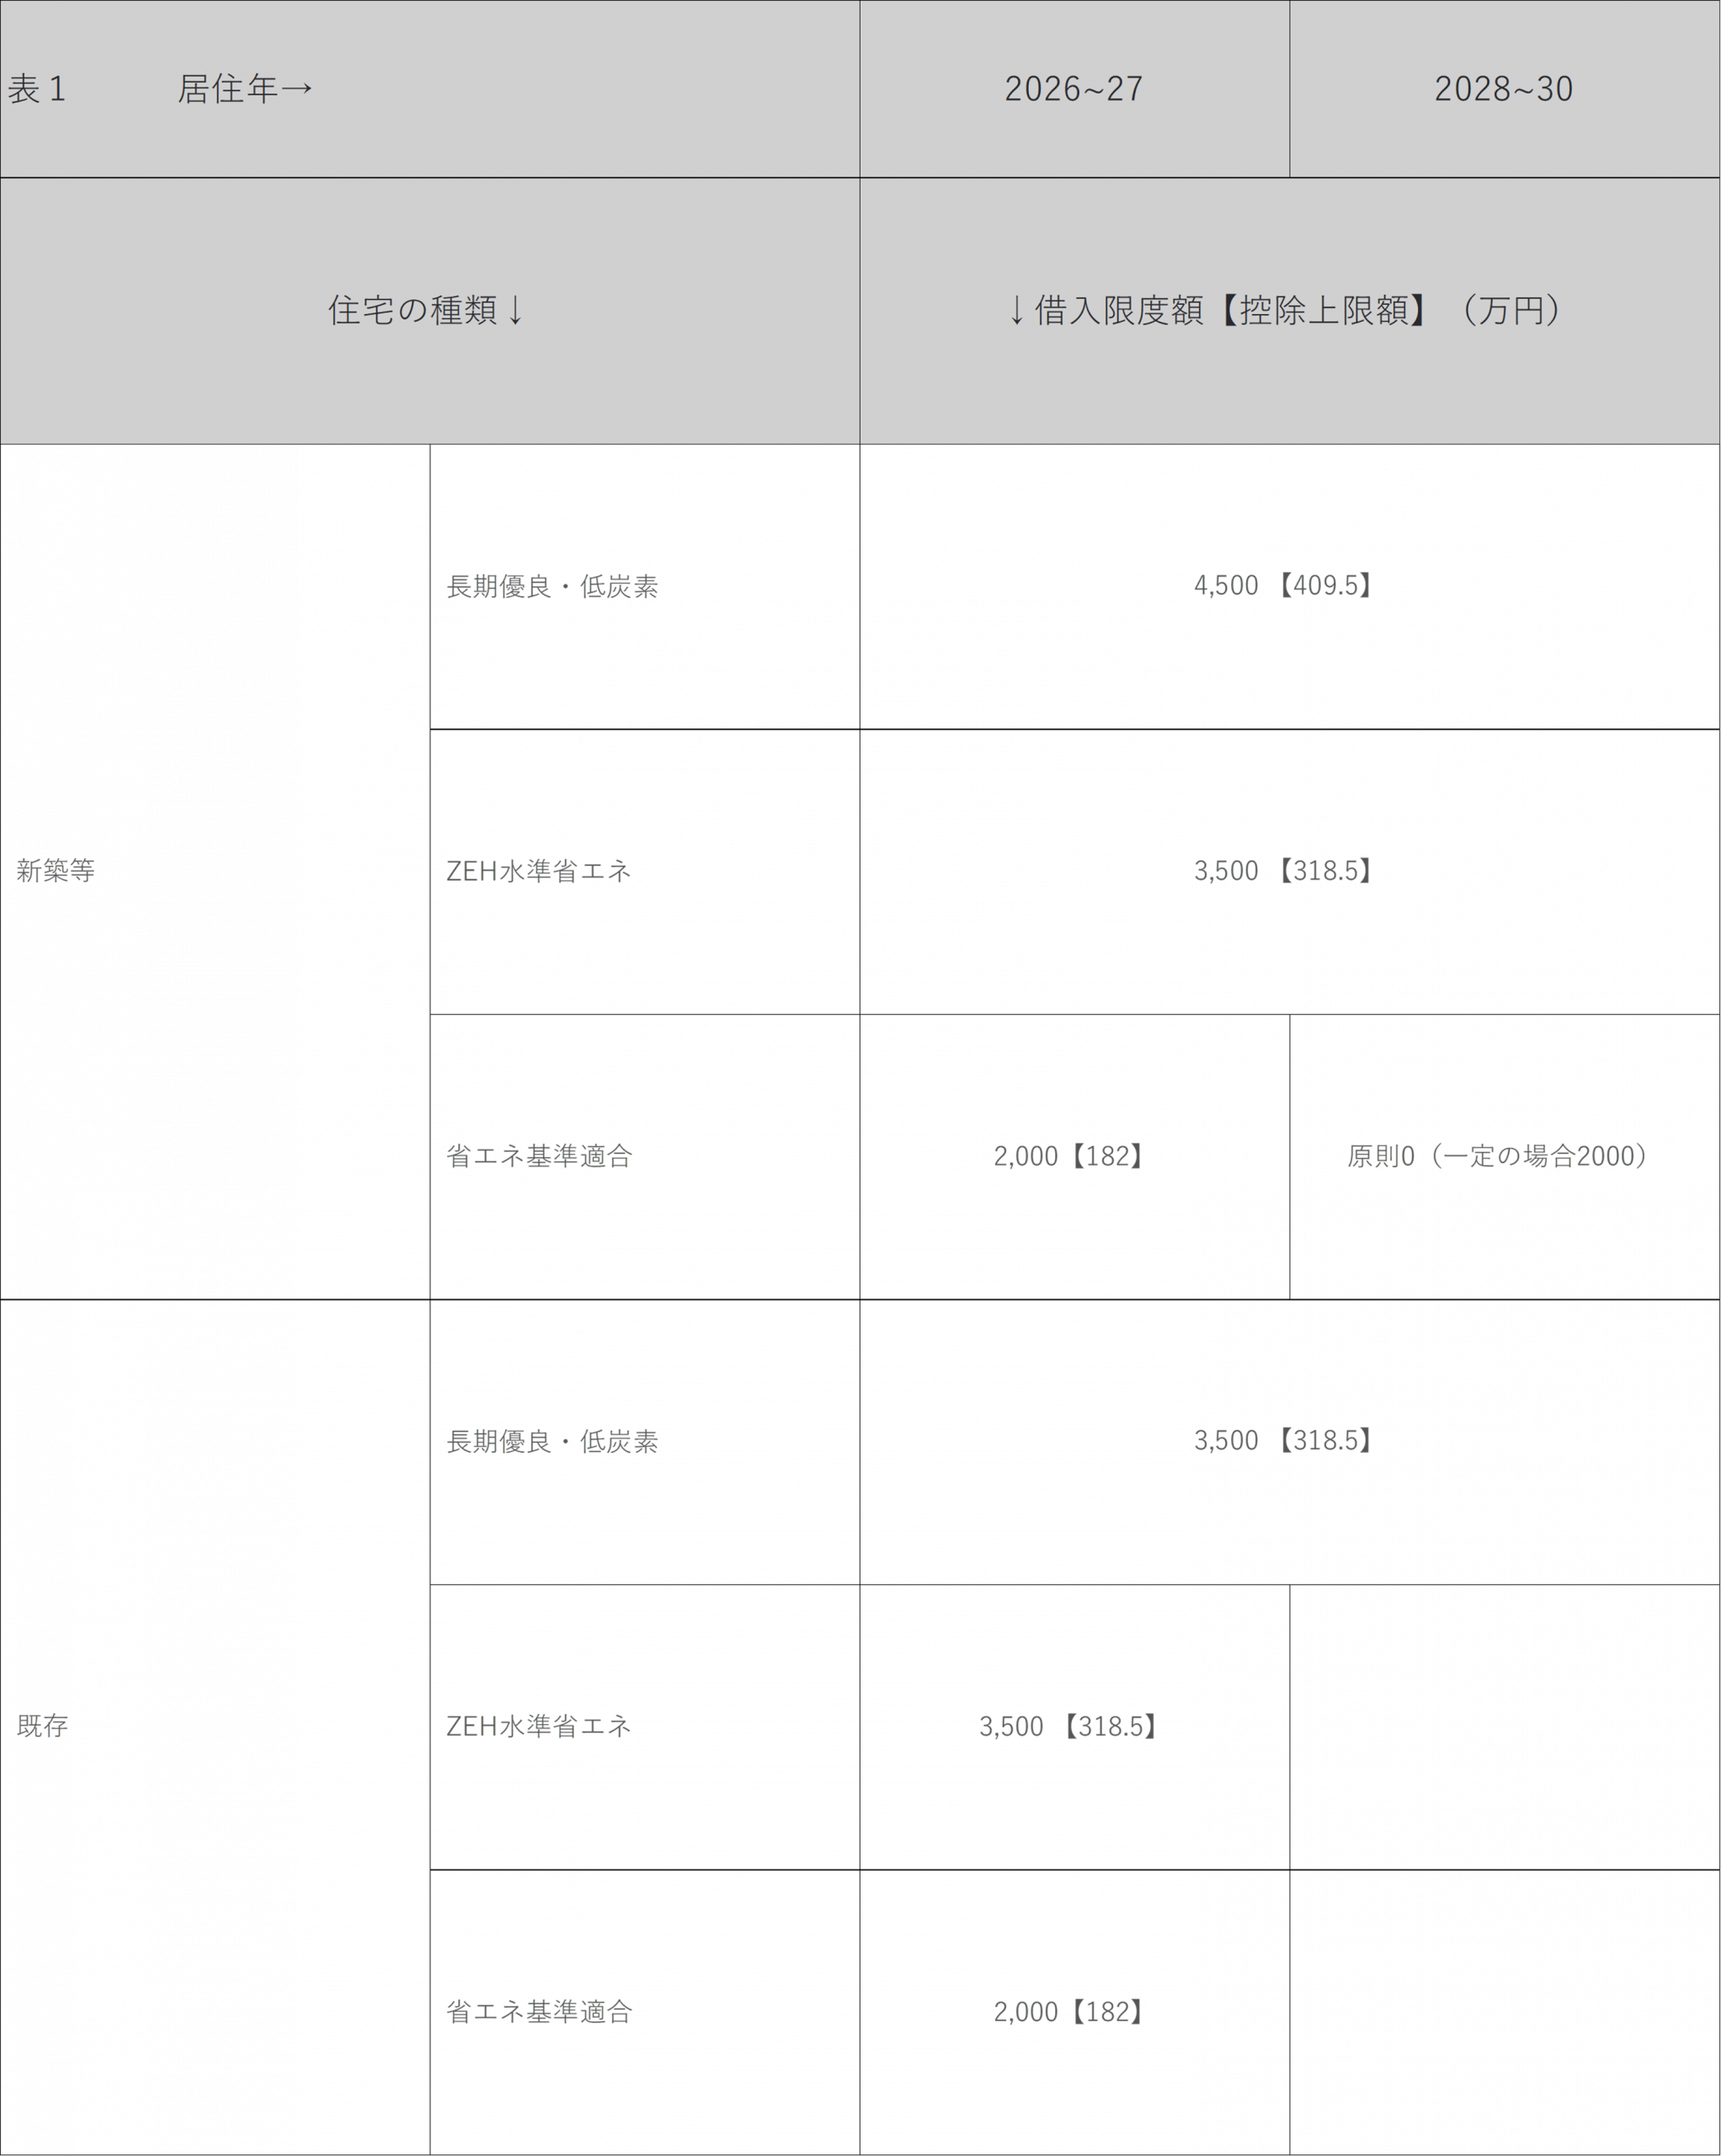
現行制度の主な住宅の種類ごとの借入限度額と控除額の上限は、次のとおりです。


仮に省エネ基準適合住宅とZHE水準省エネ住宅を確定申告で間違えた場合には、上表のとおり、省エネ基準適合住宅とZEH水準省エネ住宅の最大控除額の差額は13年間で136.5万円。1年間で最大10.5万円の差額になります。
このため、住宅の種類の確認をしっかり行い、慌てずに余裕をもって確定申告することが大切になってくるのです。万が一、住宅の種類を間違えて申告したとしても、確定申告期限までなら、確定申告書の再提出ができるのです。

4.住宅の種類の確認で必要な書面等


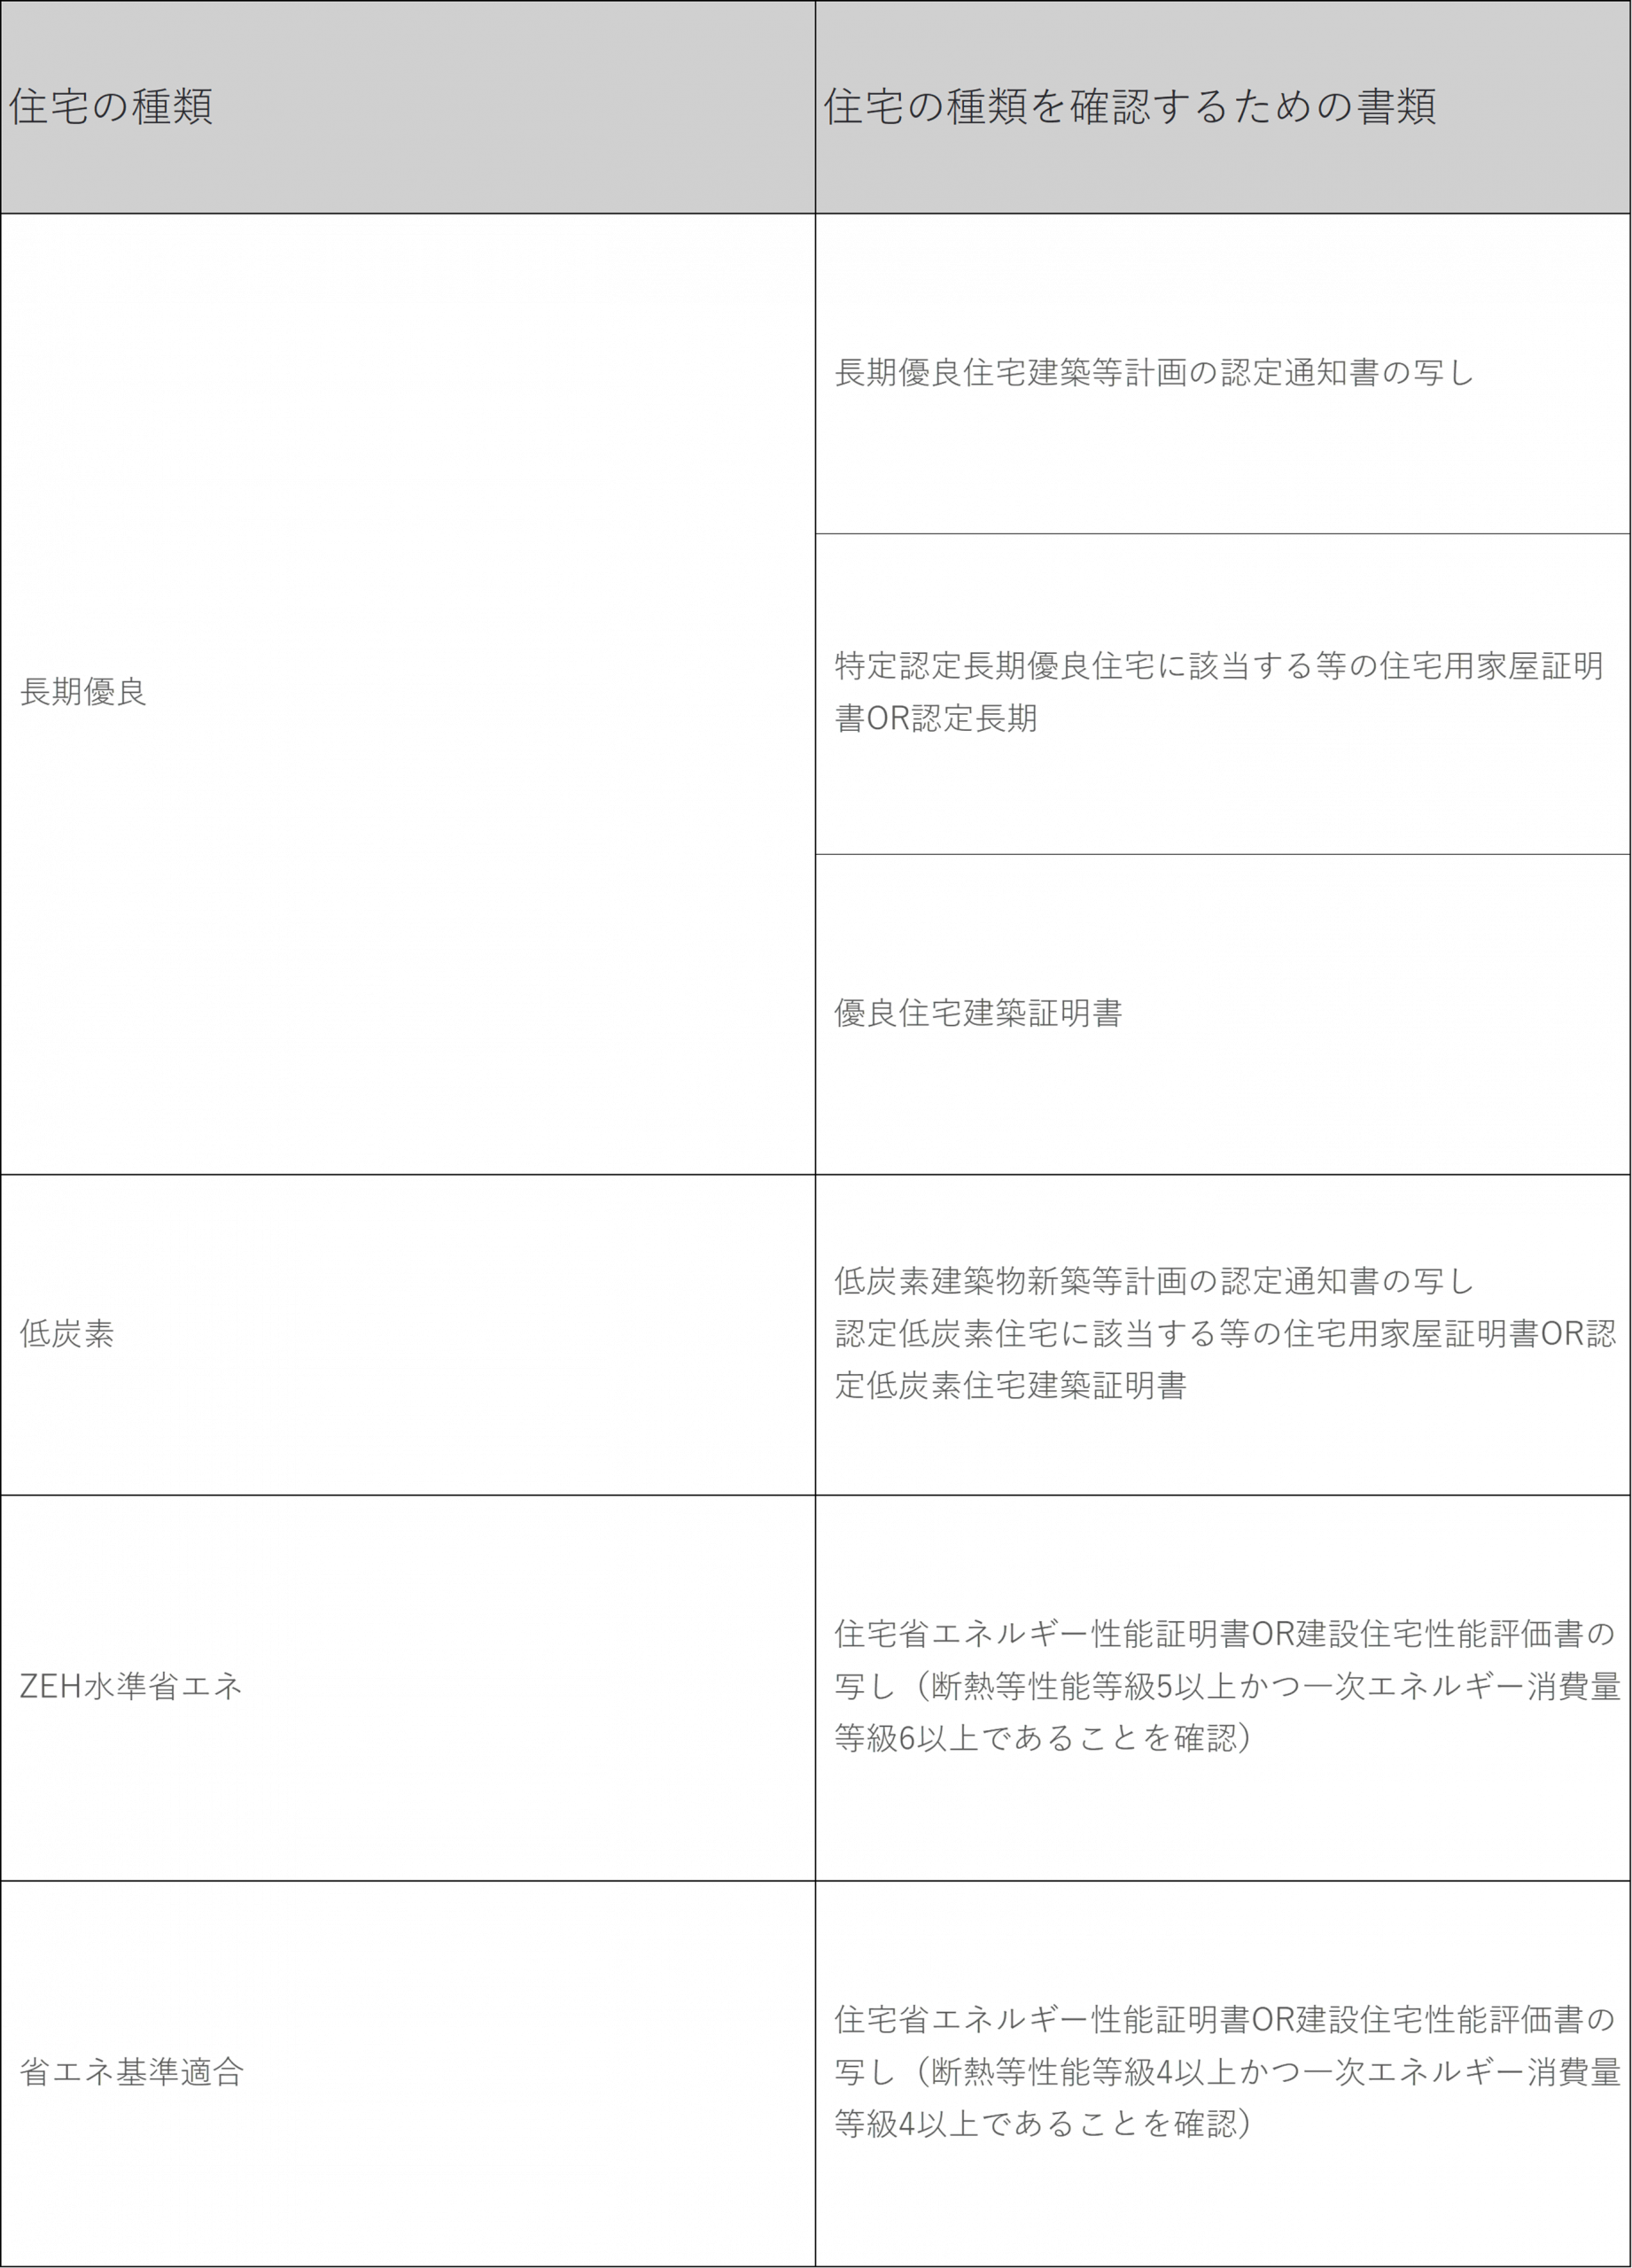
購入した住宅に適用できるローン控除の借入限度額は、次の書面で確認できます。


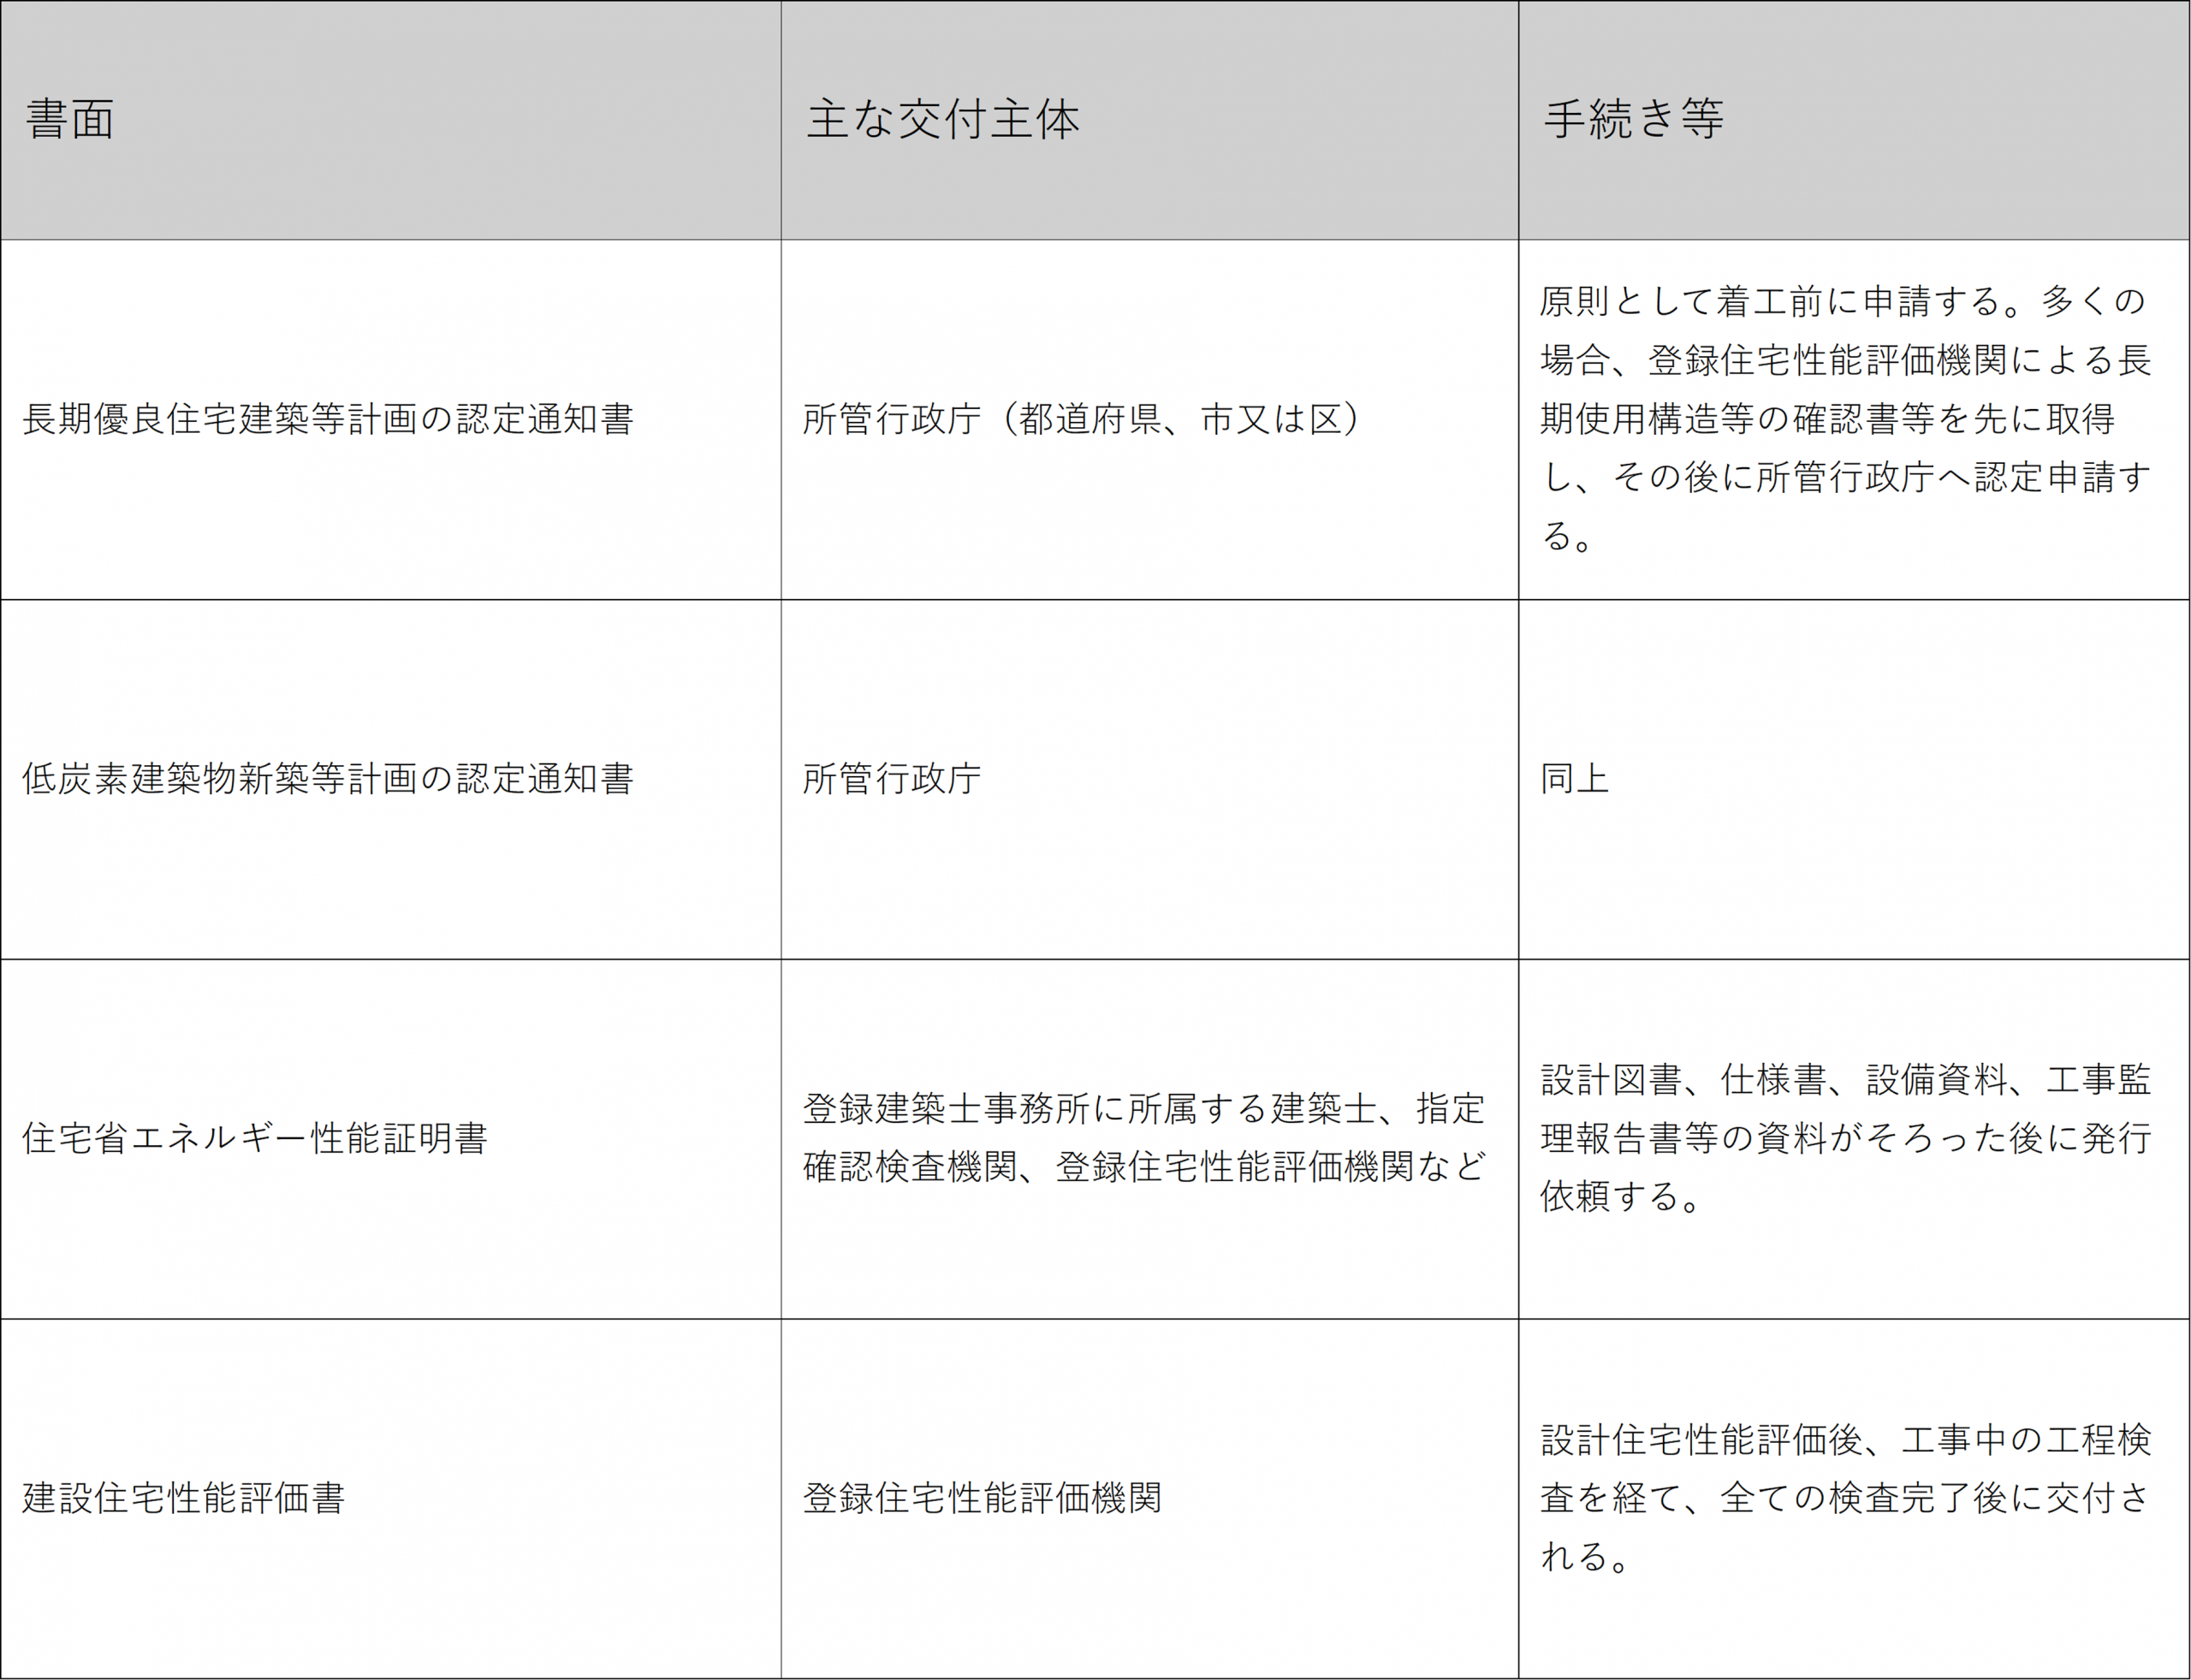
住宅区分を確認する書面にはおよそ①長期優良住宅や低炭素住宅の認定通知書のように、設計・着工前から手配しなければならない書面、②建設住宅性能評価書や住宅省エネルギー性能証明書のように、工事の進行、完成後の資料を踏まえて交付される書面があります。
したがって、建築確認済証を取得した後に短期間で全ての書面が当然にそろうわけではありません。契約時、着工前、竣工時、登記時、確定申告前の各段階で取得状況を確認する必要があります。
長期優良住宅や低炭素住宅に係る住宅家屋証明を取得するには上記認定通知書等が必要になります。必要書類は市町村等の担当部署で確認しましょう。


税理士法人タクトコンサルティング 「TACTニュース」(2020/09/14)より転載

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【愛知県、岐阜県の税理士事務所の譲受を希望しています】

~愛知県内(名古屋市、一宮市、刈谷市、豊田市、岡崎市など)、岐阜県内(岐阜市)の事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

愛知県内
・名古屋市、一宮市、刈谷市、豊田市、岡崎市など
岐阜県内
・岐阜市


<譲受規模>

問いません(2~3名程度で運営されている小規模事務所も大歓迎です)


<譲受時期>

2027年以降よいお相手がいればいつでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●拠点は自所への統合や現拠点を税理士法人の支店として引き続き利用させていただくなど状況に応じて検討したいと考えています(社員税理士の派遣も検討可能)
●顧問先対応は現状の対応方法を基本として検討します
●現在使用されている会計システムを継続的に使用することを想定しています(税務については段階的な統合を考えています)


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5552W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。
[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【埼玉県、東京都の税理士事務所の譲受を希望しています】

~埼玉県内(全域)、東京都内(全域)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

埼玉県内
・全域
東京都内
・全域


<譲受規模>

従業員10名程度以下(2~3名で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年間、継続的にサポート的に関与して頂くことを希望します(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●拠点は自所への統合や現拠点を引き続き利用させていただくなど臨機応変に対応したいと考えています
●顧問先対応は現状の対応方法を基本として検討します
●現在使用されている会計システムを継続的に使用することを想定しています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5548W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。
 

Q-24 M&Aで借金はどうなる?|3分でわかる!M&Aのこと【解説コラム】


このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー


□■―――――――――

今後、ますます活用が進んでいくであろうM&Aについて、できるだけわかりやすくQ&A形式で解説するコラムを掲載することにしました。ぜひご一読ください!

―――――――――■□


 Q-24 M&Aで借金はどうなる?

A

実際のM&Aでは譲渡価格条件もさることながら、「借金はどうなるのか」という点も重要な問題となります。借入が残ったままでも売れるのか、譲渡すれば連帯保証からも解放されるのか、オーナーにとっては重要なポイントです。これらは、一見すると同じ問題に見えますが、会社の借金とオーナー個人の保証は別々に考える必要があり、さらに、これらを引き受ける買い手の側から借金がどう見えるかもM&Aの成否に関わってきます。


今回は、(1)売り手企業の借金、(2)オーナー個人の連帯保証、(3)買い手から見た借金、の3つに分けて整理します。


(1)売り手企業の借金

株式譲渡では、株主だけが入れ替わりますので借入金は売り手企業に残ったままです。この場合、借入金は譲渡価格から差し引かれる形で売り手がその負担を引き受けることになります。一方、事業譲渡では借入金は原則として買い手に引き継がれないなど、スキームによって扱いは変わります(Q-21をご参照ください)。


なお、借入契約には支配権が変わると一定の対応が求められる条項(チェンジ・オブ・コントロール条項)が入っていることがあるため、契約の確認と金融機関への事前相談が必要です。


(2)オーナー個人の連帯保証

中小企業の借入では、オーナー個人が連帯保証をしているケースが少なくありませんが、株式を譲渡してもこの保証は自動的に外れません。保証契約は金融機関との契約であって、株式譲渡契約とは別物だからです。何もしなければ、会社を手放した後も保証だけが残ってしまいます。


もっとも、こちらについては国の後押しがあります。「経営者保証に関するガイドライン」とその事業承継時の特則(2019年12月)は、前経営者と後継者の双方から二重に保証を求めることを原則禁止とし、前経営者との保証契約の見直しを金融機関に求めています。また、中小企業庁の「中小M&Aガイドライン」(第3版・2024年8月)は、保証の扱いについてM&Aの成立前から金融機関へ相談することを基本とし、解除が成立後となる場合には、これを買い手の義務として最終契約に明記しておくことも求めています。単なる努力義務としないことが、後のトラブルを防ぐためにとても重要になります。


(3)買い手からみた借金

では、借金のある会社を買い手は敬遠するのでしょうか。必ずしもそうではありません。借入金は譲渡価格で調整できるため、買い手が警戒するのは、金額そのものよりも「中身の見えない借金」です。帳簿に載っていない保証債務や未払残業代といった簿外債務は価格に織り込めないため、DD(デューデリジェンス)での追加調査や、表明保証・補償条項の交渉に時間がかかる原因になります。また、(2)の保証を引き受けるには買い手自身の信用力が問われ、買収資金を借入で賄うなら金融機関の審査も必要です。借金は、買い手にとっても「整理されているかどうか」が問題になります。


最後に

冒頭の問いに戻ります。会社の借金は譲渡価格の調整という形で反映され、オーナー個人の連帯保証は金融機関との協議を通じて解除・差替えを進める必要があります。買い手にとっても重要なのは、借金の額だけではなく、その中身が説明できる状態にあるかどうかです。借入金、保証、担保、返済予定を日頃から整理しておくことが、M&Aを円滑に進めるための備えになります。


(執筆:税理士・公認会計士 風間啓哉)


このコラムでは読者の方からのご質問も募集しています。M&Aに関することで疑問に思っていること、コラムの内容に関してもっと詳しく知りたいこと、○○について取り上げてほしい、などありましたら、こちらのアドレス(links@zeiken.co.jp)までお知らせください


(注意)回答・解説は原則このコラム内で行い、個別の回答はできません。個別事例についてのご相談には対応できませんのであらかじめご承知おきください。


風間啓哉(かざま けいや) 

税理士・公認会計士(風間会計事務所 代表)

2005年公認会計士登録、2010年税理士登録。

監査法人にて監査業務を経験後、上場会社オーナー及び富裕層向けの各種税務会計コンサル業務及びM&Aアドバイザリー業務等に従事。その後、事業会社㈱デジタルハーツ(現 ㈱デジタルハーツホールディングス:東証プライム)へ参画し、同社取締役CFOを経て、同社非常勤監査役(現任)を経験。2018年から会計事務所を本格的に立ち上げ、現在に至る。

(著書等)『PB・FPのための上場会社オーナーの資産管理実務(三訂版)』『資産家・事業家 税務コンサルティングマニュアル』(共著、税務研究会)、『ケーススタディ M&A会計・税務戦略』(共著、金融財政事情研究会)


≫ 事務所HP


↓ 会計事務所の所長様向け ↓


↓ M&Aの解説をもっと読む ↓


このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー


[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【大阪府、兵庫県、奈良県の税理士事務所の譲受を希望しています】

~大阪府内(大阪市、東大阪市など) 、兵庫県内(神戸市、尼崎市など)、奈良県内(奈良市、生駒市など)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

大阪府内
・大阪市、東大阪市など
兵庫県内
・神戸市、尼崎市など
奈良市内
・奈良市、生駒市など


<譲受規模>

従業員1~2名程度(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、1年程度サポート的に関与して頂くことを希望します(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●拠点は自所へ統合や新たな拠点を設置するなど状況に応じて検討させていただきたいと考えています
●顧問先対応は現状の対応方法を基本として検討します
●当面は現在使用されている会計システムを利用し、段階的に統合していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5554W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。


[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【静岡県の税理士事務所の譲受を希望しています】

~静岡県内(全域)の事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

静岡県内
・全域


<譲受規模>

従業員5名程度以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●拠点は自所への統合や現拠点を税理士法人の支店として引き続き利用させていただくなど、状況に応じて検討したいと考えています
●顧問先対応は現状の対応方法を基本として検討します
●当面は現在使用されている会計システムを利用し、段階的に統合していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5553W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。
[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【北海道の税理士事務所の譲受を希望しています】

~北海道内(千歳市、恵庭市など)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

北海道内
・千歳市、恵庭市など


<譲受規模>

従業員1~2名程度


<譲受時期>

2027年以降よいお相手がいればいつでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年間、継続的にサポート的に関与して頂くことを希望します(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●拠点は現拠点を引き続き利用させていただきたいと考えています
●顧問先対応は現状の対応方法を基本として検討します
●当面は現在使用されている会計システムを利用し、段階的に統合していきたいと考えています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5547W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。


[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【福岡県、佐賀県、熊本県、山口県の税理士事務所の譲受を希望しています】

~福岡県内(福岡市、北九州市、久留米市、大牟田市など)、佐賀県内(鳥栖市、佐賀市など)、熊本県内(熊本市)、山口県内(下関市)の事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

福岡県内
・福岡市、北九州市、久留米市、大牟田市など
佐賀県内
・鳥栖市、佐賀市など
熊本県内
・熊本市
山口県内
・下関市


<譲受規模>

問いません(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです
●顧問先の円滑な引継ぎのため、数年間、継続サポートして頂けるとありがたいです(関与方法はご相談のうえ柔軟に対応させていただきます)
●従業員の継続雇用(雇用条件の維持)を基本として検討します
●従業員は可能なかぎり働き方を変更せずに引き継ぐことを想定しています
●拠点は自所への統合や現拠点を税理士法人の支店として引き続き利用させていただくことなど、状況に応じて柔軟に検討いたします(社員税理士の派遣も検討可能)
●顧問先対応は現状の対応方法を基本として検討します
●現在使用されている会計システムを継続的に使用することを想定しています


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5549W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。
 

◇◆ 会計事務所M&Aの疑問(譲渡/入門編)◇◆


税務研究会/税務研究会パートナーズでは、会計事務所の事業引継ぎ(譲渡)を検討している税理士の方を対象に、全国各地で個別勉強会・相談会を開催しております。

個別勉強会・相談会の参加者から寄せられた質問の一部をご紹介いたします。


 会計事務所のM&A では、譲渡対価は年間の顧問料と同程度が目安と聞きました。そのため、数年かけて売上を伸ばしてから譲渡したいと考えていますが、この進め方で問題はないでしょうか。


顧問料年商と同程度が目安という考え方は、一つの目安にはなりますが、それだけで判断するのは注意が必要です。確かに売上を伸ばすことで譲渡対価の引き上げが期待できる場合もありますが、買手側は、事業の継続性を踏まえ、収益の安定性、業務の効率性、引き継ぎのしやすさ、従業員の年齢構成なども重視します。とくに従業員の高齢化が進んでいる場合は、売上が増加しても将来の人員維持への懸念から評価が下がることや、買手が見つからない可能性もあります。そのため、業務の標準化や引き継ぎ体制の整備を並行して進め、全体のバランスを踏まえつつ、手遅れにならないよう譲渡のタイミングを見極めることが重要です。


個別勉強会では、「譲渡対価の目安」や「譲渡のタイミング」について、個別のご相談も受け付けております。お気軽にご相談ください。


◆会計事務所M&Aでお悩みの所長様におすすめ [秘密厳守で対応]


↓ 勉強会の開催地・開催日時など ↓


税務研究会パートナーズの「会計事務所M&Aサービス」

税務研究会パートナーズでは、全国の会計事務所とのネットワーク生かした、会計事務所の事業引継ぎをサポートするサービスをご用意しております。
創業75年を超え、長きにわたり税務会計業界・会計事務所と共に歩んできた税務研究会グループだからこそ、税理士先生の立場に寄り添った、安心感のある事業引継ぎのサポートを行うことができます。


✓ 税務通信でおなじみの税務研究会グループが対応する ”安心感”
✓ 税理士業界を熟知したスタッフが対応する ”伴走力”
✓ 全国の会計事務所との繋がりによる ”マッチング力”