[解説ニュース]


無償返還届出書を提出した土地を譲渡した場合の譲渡所得の総収入金額


〈解説〉

税理士法人タクトコンサルティング(山崎 信義/税理士)


[関連解説]

【Q&A】相続税の小規模宅地特例:特例対象宅地等が順次分割された場合の更正の請求期限


【Q&A】相続空き家の敷地に係る譲渡所得の3,000万円控除(被相続人が老人ホーム退所後に子の自宅で死亡した場合)


【問】

個人甲は所有する土地Xを、甲が全株式を保有するA社に建物所有目的で賃貸していました。土地Xの賃貸借契約において、権利金の授受はなく、地代は相当の地代に満たない額でした。甲とA社は契約終了時に土地Xを無償返還する旨を合意し、賃貸借契約締結後に所轄税務署長に「土地の無償返還に関する届出書」を提出しています。A社は土地X上に建物Yを建築して上場会社のB社に賃貸し、また貸借対照表上には借地権を計上していません。その後も契約関係に変更はありません。このたび、甲が土地Xを、A社が建物YをB社に一括譲渡することになりました。その売買契約において土地の売買代金と建物の売買代金を区分する場合、甲の譲渡所得の金額の計算上、総収入金額とすべき額は①土地代金の全額、又は②土地代金からA社の借地権相当額を控除した額のどちらになるのでしょうか。


【回答】

1.結論


令和8年5月14日大阪高裁判決(原審・大阪地裁令和7年1月17日判決。以下「本件判決」)の考え方によれば、後記2(2)と(3)の契約関係及び代金の帰属が認められる限り、甲の総収入金額は①の土地Xの売買代金の全額になると考えられます。ただ、その結論は無償返還届出書の提出だけで直ちに導かれず、売買契約上の土地・建物の代金区分、借地権譲渡の有無、代金の受領者や当事者間における代金配分の実態等を考慮しての判断が必要です。


2.理由


(1)無償返還届出書の税務上の位置付け

権利金の授受がなく、地代が相当の地代に満たない場合でも、無償返還の合意と届出があれば、法人税基本通達13-1-7により、借地法人に対し、借地権設定時の権利金相当額の認定課税は行われません。同通達は借地法人の法人税上の取扱いを定めるもので、個人地主の譲渡所得の総収入金額の取扱いを直接定めるものではありません。本件判決は、無償返還の合意及び届出後の契約関係により示された経済実態を、個人地主の譲渡所得課税においても前提として判断しています。

(2)本件判決のポイント

本件判決は、複数の者が各自の資産を第三者に一括して有償譲渡した場合、各所有者の総収入金額は、売買の対価のうち、その者に帰属すべき資産の増加益が具体化した金額によるべきものとしました。その上で、無償返還の合意及び届出により、課税関係上、借地権部分に相当する経済的価値は借地法人に移転せず地主に残っていたこと、買主との売買契約で土地代金と建物代金が具体的に区分され、土地代金にその経済的価値も含まれていたこと、売買代金が地主名義の口座に振り込まれたことなどから、土地代金の全額を地主の総収入金額と判断しています。また、地主と借地人との間の売買代金の配分合意は、買主との関係で借地権の譲渡対価を定めたものではなく、受領した売買代金の分配にすぎないと評価しています。

(3)本問へのあてはめ

本問では、届出後も無償返還の合意を含む賃貸借関係に変更がなく、B社との契約で甲が土地Xを、A社が建物Yをそれぞれ譲渡し、土地代金と建物代金が各資産の価値を反映して合理的に区分され、土地代金の全額が甲に帰属すると認められる場合には、課税関係上、借地権部分に相当する経済的価値はA社に移転せず、甲に残っていたものと考えられます。したがって、甲の譲渡所得に係る総収入金額は土地代金の全額となり、A社に私法上の借地権が成立していることのみを理由として、その借地権相当額を控除することはできないと考えられます。


3.留意点


仮に甲が土地代金の一部をA社に分配した場合であっても、その分配額が当然に甲の譲渡所得に係る総収入金額から控除されるものではありません。その支払については、合意の内容、支払原因及び甲とA社との関係等に応じ、甲又はA社に別途の課税関係が生じる可能性があります。また、無償返還届出書が提出された貸宅地を相続税評価上、原則として自用地価額の80%相当額で評価する取扱いは、譲渡所得に係る収入の帰属を定めるものではなく、その割合を本問における土地代金の配分にそのまま用いることはできません。


税理士法人タクトコンサルティング 「TACTニュース」(2026/10/26)より転載


[解説ニュース]

店舗併用住宅で3000万円控除の適用が認められる家屋の範囲とは?


〈解説〉

税理士法人タクトコンサルティング(遠藤 純一 )


[関連解説]

■被相続人が契約した修繕工事の着工が相続開始後になっても債務控除が認められた事例

■資産管理会社の株特外しを無効化する評価通達189なお書きが適用された事例


1.はじめに


マイホームを譲渡した場合の3,000万円特別控除(租税特別措置法(以下、措置法という。)35条1項、以下、3,000万円控除という。)の適用に関し、売却物件の一部が空いた事業用フロアだったケースで、本当に納税者が居住用として利用していたかどうかが、問われるケースは少なくありません。最近でもこうした問題が争われた国税不服審判所の裁決がありました(令和8年3月3日)。


3,000万円控除は、住宅を売却して利益が出た場合、譲渡所得の計算上譲渡益から最高3,000万円を控除する制度。居住の用に供している家屋とは、個人がその居住の用に供している家屋とされ、そこに居住の用以外の用に供している部分があるときは、その居住の用に供している部分に限られることになっています(措置法35条2項、措置法施行令20条の3第2項)。具体的な判定の仕方は、その個人が生活の拠点として利用している家屋のことを指し、これに該当するかどうかは、その個人や配偶者等の日常生活の状況、その家屋への入居目的、その家屋の構造及び設備の状況その他の事情を総合勘案して判定されることになっています(措置法通達31の3-2)。


その範囲の面積に相当する部分は、居住用専用の床面積に、居住用と居住用以外に併用されている床面積を次の割合で按分した床面積を加算して求めます。その割合とは、居住用専用の床面積と居住用以外専用の床面積の合計床面積のうちに占める居住用の床面積の割合です。(措置法通達31の3-7)


2. 事案の概要


裁決書によると、1フロア当たり65㎡前後の4階建ての家屋で、2階について居住用かどうかが問われたものです。2階はAさんの妻が飲食店をやっていましたが、親族の介護のため閉店していました。この2階は、階段で直接来店できるほか、うち階段で3階から降りられる構造でした。売却までは改装せず、時折、妻が友人たちとの食事会や、子供たちが帰省した際の会食や就寝の場等としても利用していたといいます。


3階~4階には当事者Aさん家族が住んでいました。

Aさんは1階の一部、3~4階の他、2階も居住用だとして3,000万円控除の適用対象になるとして申告していましたが、税務署が2階について居住用と認めなかったことから、Aさんは最終的に国税不服審判所(以下、審判所という。)に判断を仰いだものです。


3.審判所の判断


審判所は、3,000万円控除が適用される「その居住の用に供している家屋」について、譲渡者が、真に居住の意思を持って客観的にもある程度の期間継続して生活の拠点としていた家屋の居住用に供された部分に限れられるとして、前記の具体的な判定の仕方を追認。問題の家屋の2階フロアについて、次のような事実関係を改めて確認しました。


①飲食店の営業をやめた後、Aさんは、コンクリート製の床や2階の施設全体について、専門業者によるリフォームやクリーニングを行っていないこと。
②飲食店で使用していたテープル、椅子等をこの不動産の売却決定後に欲しい人に譲り、残りは業者に依頼し処分したこと。
③Aさんの妻は飲食店の営業をしているときは定休日において月に数回、令和4年9月頃以降は週 1回、友人と食事会を開催していたこと。
④Aさんは、本件妻が本件飲食店の営業をやめた後、問題の家屋の2階に衣類等を保管したこと。


審判所は、譲渡者の生活状況や入居目的、家屋の構造等に関し、最終的に次のように認定しました。

(1)2階は飲食店の営業をやめた後に積極的に生活のために利用する目的を有していたということはできない。

(2)3階・4階の居住空間とは異なる状祝にあって2階のみに設置された生活上必要な設備はない。

(3)日常的に昼食兼夕食で2階を使用していたとまで認めることはできない。

(4)請求人の衣類等の保管は一時的な保管であった可能性が排除できない。

(5)妻の友人との食事会は日常的な使用とはいえないこと。

こうしたことから審判所は、請求人が3階及び4階のほか2階をも生活の拠点としていたと認めることはできないと認定、問題の2階は、Aさんが居住の用に供していた部分に該当しないと判断しました。


4.まとめ


店舗併用住宅の遊休スペースは、散発的な私的利用では足りず、生活の拠点として継続的・客観的に利用していたことが明確でなければなりません。


改装の有無、生活設備の状況、などが重要なポイントになります。先例(平成11年2月25日公開裁決)もありますので、参考にしてください。


税理士法人タクトコンサルティング 「TACTニュース」(2026/10/13)より転載


◇◆ 会計事務所M&Aの疑問(譲渡/入門編)◇◆


税務研究会/税務研究会パートナーズでは、会計事務所の事業引継ぎ(譲渡)を検討している税理士の方を対象に、全国各地で個別勉強会・相談会を開催しております。

個別勉強会・相談会の参加者から寄せられた質問の一部をご紹介いたします。


 税理士事務所の譲渡を検討しています。一般的なスケジュールを教えてください。


税理士事務所の譲渡は、事務所の規模や地域、希望条件によって異なりますが、一般的には仲介契約の締結から譲渡契約まで6か月から1年程度かかることが多く、余裕を持って進めるためには譲渡希望時期の1~2年以上前から準備を始めることをおすすめします。


一般的な流れとしては、まず譲渡の目的や条件を整理し、顧問先情報や従業員情報などの資料を準備したうえで専門家へ相談します。その後、譲渡先の探索、面談や条件交渉、基本合意、最終契約の締結を経て、顧問先や従業員への説明および引き継ぎへと進みます。


また、譲渡後にどの程度事務所運営へ関与するのかを事前に考えておくことも重要です。譲渡後すぐに引退されるケースもあれば、一定期間にわたり顧問先への挨拶や引き継ぎ業務に携わるケースもあります。ご自身が希望する引退時期や関与方法によって、準備の進め方や譲渡条件も変わってきます。


実際の進め方は事務所ごとの状況によって異なるため、希望する承継の形を踏まえ、早い段階から専門家へ相談しながら計画的に準備を進めることをおすすめします。


◆会計事務所M&Aでお悩みの所長様におすすめ [秘密厳守で対応]


↓ 勉強会の開催地・開催日時など ↓


税務研究会パートナーズの「会計事務所M&Aサービス」

税務研究会パートナーズでは、全国の会計事務所とのネットワーク生かした、会計事務所の事業引継ぎをサポートするサービスをご用意しております。
創業75年を超え、長きにわたり税務会計業界・会計事務所と共に歩んできた税務研究会グループだからこそ、税理士先生の立場に寄り添った、安心感のある事業引継ぎのサポートを行うことができます。


✓ 税務通信でおなじみの税務研究会グループが対応する ”安心感”
✓ 税理士業界を熟知したスタッフが対応する ”伴走力”
✓ 全国の会計事務所との繋がりによる ”マッチング力”


Q-25 M&Aが多い時期はいつですか?|3分でわかる!M&Aのこと【解説コラム】


このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー


□■―――――――――

今後、ますます活用が進んでいくであろうM&Aについて、できるだけわかりやすくQ&A形式で解説するコラムを掲載することにしました。ぜひご一読ください!

―――――――――■□


Q-25  M&Aが多い時期はいつですか?

A


「M&Aが多いのは何月ですか?」と聞かれることがあります。


結論から言えば、M&Aそのものに「この時期が特に多い」という明確な季節性があるわけではありません。


ただし、オーナー経営者が会社の将来や事業承継について考え、M&Aを具体的に検討し始める“きっかけとなる時期”はあります。


その一つが、税制改正の前です。


令和9年分以降、極めて高い水準の所得に対する税負担の適正化措置、いわゆる「ミニマムタックス」が見直されます。特別控除額が3億3,000万円から1億6,500万円に引き下げられ、適用税率も22.5%から30%に引き上げられるため、高額な株式譲渡益が見込まれるオーナーにとっては、M&Aの実行時期を早めにしたいといった、いわゆる令和8年内の“駆け込みM&A案件”が目立ってきました。


また、年金の受給開始時期や、加入している生命保険の解約返戻率が高くなる時期など、経営者個人のライフプラン上の節目も、会社の今後を考える契機になります。


さらに意外に多いのが、ゴールデンウィーク、お盆、年末年始など、家族が集まった後です。


普段は仕事に追われていても、長期休暇に子どもや親族が集まり、「会社をこれからどうするのか」「子どもは継ぐ意思があるのか」といった話がこういった場面で出てくるのです。


その結果、後継者がいないことを改めて認識したり、家族から事業承継について考えるよう勧められたりして、休暇明けにM&Aの相談に来られるというケースを沢山見てきました。


M&Aを考える時期は、カレンダーで決まるものではありません。


税制、年齢、保険、そして家族との会話など、それぞれの経営者に訪れる「節目」が、会社の将来を考えるタイミングになるのです。


したがって、「まだ売るつもりはないから関係ない」と考えるのではなく、余裕のあるうちから自社株の価値や後継者の有無、税負担などを確認しておくことが大切です。


(執筆:税理士 高井 寿)


このコラムでは読者の方からのご質問も募集しています。M&Aに関することで疑問に思っていること、コラムの内容に関してもっと詳しく知りたいこと、○○について取り上げてほしい、などありましたら、こちらのアドレス(links@zeiken.co.jp)までお知らせください


(注意)回答・解説は原則このコラム内で行い、個別の回答はできません。個別事例についてのご相談には対応できませんのであらかじめご承知おきください。


高井 寿(たかい ひさし) 

高井国際税務会計事務所 代表税理士 東京税理士会世田谷支部副支部長

2002年税理士登録、経営品質協議会認定アセッサー、CFPファイナンシャルプランナー、経営計画策定、国内及び国際タックスマネジメント、事業・資産承継、組織再編・連結納税、MAが専門。財団法人日本民事信託協会代表理事。

(著書等)「連結納税マニュアル(税務研究会)」「営業権の実務」(税務通信(税務研究会))、「経理システムと税務」「寄付金課税の問題点」(ともに税務弘報(中央経済社))、「資産家・事業家税務コンサルティングマニュアル」(税務研究会)


≫ 事務所HP


↓ 会計事務所の所長様向け ↓


↓ M&Aの解説をもっと読む ↓


このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー


顧問先からのM&A相談対応Q&A(入門編)

本連載は、顧問先のM&Aの疑問に答える税理士の視点で解説してきます。


Vol.7 Q:顧問先に買手候補が現れました。税理士として、どのような点を確認すべきですか?


A:

「買手候補が現れたことは一つの前進ですが、この段階での税理士の役割は『評価』よりも『確認』です。
買手の財務的な実態を把握し、顧問先にとってのリスクを冷静に整理することが重要です」。


Vol.1でも触れたように、この段階で税理士が「良い買手かどうか」を断定することは禁物です。見極めるべき論点を整理しながら、顧問先が冷静な判断を下せるようサポートすることが求められます。


<解説>
① 買手の「財務的な実態」を確認する

M&Aの現場では、買手候補が現れた際に見落とされがちなのが「その買手自身の財務実態」です。買収意欲が高くても、実際に資金調達ができるのか、借入過多ではないか、また買収後の経営体力が十分かどうかは不透明なことがあります。

これらの点は、仲介会社が買手のプロフィールを確認する段階である程度把握できる場合があります。

そのため、顧問税理士として直接確認することは難しいですが、仲介会社に対して「買手の資金調達の見通しや財務状況についての情報共有」を求めることは、顧問先を守るうえで重要な対応です。

また、買手が上場企業や大手グループ企業である場合、公開情報を活用して財務状況を把握することも可能です。


② 「なぜこの会社を買うのか」という動機を見極める

買手の動機によって、クロージング後の経営方針や従業員・取引先への影響が大きく変わります。「同業でシェアを拡大したい」「異業種に新規参入したい」「エリア展開の足掛かりにしたい」など、買手の戦略的な意図を把握しておくことは、顧問先がその買手を受け入れるかどうかの判断材料になります。

仲介の現場では、買手の動機が曖昧なまま交渉が進んでしまい、クロージング後に「思っていた方向性と違う」というトラブルが発生するケースがあります。このようなリスクを防ぐためには、動機が明確でない買手候補について、仲介会社を通じて詳細を確認するよう顧問先に促すことが重要です。


③ 「良い買手に見えた」が条件面で破談になった実例

知名度のある企業が買手候補として現れ、オーナーが「この会社なら安心だ」と早々に気持ちが固まったケースがありました。しかし、意向表明書にて提示された価格が想定を大きく下回ったうえ、オーナー自身は早期の引退を希望していたにもかかわらず、「2年間は経営に残ってほしい」という条件が加わったことで、交渉が難航しました。

このような状況を防ぐためには買手候補の「見た目」だけで判断せず、提示された価格・スキーム・クロージング後の条件を含めた全体像を十分に把握したうえで判断するよう、顧問先に助言することが重要です。


【今回のポイント】

・買手候補の財務実態と資金調達の見通しを仲介会社経由で確認する
・「なぜこの会社を買うのか」という動機の明確さが、成約後のトラブル防止につながる
・買手の「見た目」ではなく、価格・スキーム・クロージング後の条件を含めた全体像で判断する


【著者】

株式会社たすきコンサルティング 代表取締役 森田 修

【プロフィール】

代表取締役 森田 修

1974年生まれ、大阪府出身。清風高等学校を卒業後、日本大学文理学部を経て、東洋大学大学院経済学研究科を修了。2004年に税理士登録。事業会社での実務経験を積んだ後、株式会社エスネットワークスにて株式公開コンサルティングなどに従事。
2005年に株式会社たすきコンサルティングを設立し、代表取締役に就任。以降、M&A・組織再編コンサルティングを中心に、税務・労務・株式公開支援など幅広い分野にわたりサービスを展開。グループ全体で約1,000社の企業と取引実績を持つ。
実務に裏打ちされた高い専門性と現場目線のアドバイスに定評があり、特に中小企業の経営支援において豊富な実績を誇る。剣道錬士六段の腕前も持ち、ビジネスと武道の両面で研鑽を重ねている。


[解説ニュース]


国内の店舗・事務所用建物の個人貸主における消費税の3割特例のポイント


〈解説〉

税理士法人タクトコンサルティング(山崎 信義/税理士)


[関連解説]

【Q&A】 借地権の目的である土地をその借地権者以外の者が取得し、地代の収受がされなくなった場合の税務


【Q&A】相続税の小規模宅地特例:特例対象宅地等が順次分割された場合の更正の請求期限


1.適格請求書等保存方式の概要


消費税の納付税額は、課税期間(個人事業者は原則、その年の1月1日~12月31日)中の課税売上げに係る消費税額から、課税仕入れに係る消費税額を控除(仕入税額控除)して計算します(以下、この課税方式を「一般課税」という)。仕入税額控除は原則、一定事項を記載した帳簿と適格請求書等の保存が必要であり、店舗・事務所用建物を賃借する借主が、支払家賃の消費税につき仕入税額控除を行う場合においても原則、その帳簿や適格請求書等の保存が必要です。


一方、借主に対して適格請求書を交付できるのは、「適格請求書発行事業者」に限られます。店舗・事務所用建物の貸主が適格請求書発行事業者となるためには、税務署長に申請して登録を受ける必要があります。借主への便宜を図るため、免税事業者である貸主が適格請求書発行事業者の登録を受けた場合、登録日以後は事業者免税点制度の適用を受けることができず、消費税の申告・納税義務を負うことになります。


2.3割特例のしくみ


3割特例は、個人事業者である適格請求書発行事業者について、適格請求書発行事業者の登録を受けなければ事業者免税点制度の適用を受けることとなる令和9年分及び令和10年分の課税期間に適用できる特例です。課税事業者選択届出書の提出により課税事業者となった者も、適格請求書発行事業者であり、その登録を受けなければ事業者免税点制度の適用を受ける課税期間であること等の要件を満たす場合には、適用対象となります。


具体的には、課税期間における課税標準額に対する消費税額から、売上げに係る対価の返還等の金額に係る消費税額を控除した残額の7割相当額を特別控除税額として控除します(平成28年改正法附則(以下「附則」)51条の3第1項、第2項)。国税の消費税の納付税額は原則、その残額の3割相当額となり、これを基礎に地方消費税額を計算します。


3.3割特例の適用が受けられない場合


3割特例は、免税事業者が適格請求書発行事業者となることにより課税事業者に該当することになる場合を想定して設けられた特例です。3割特例を適用できる期間でも、基準期間における課税売上高が1,000万円を超える場合や、特定期間(個人事業者の場合は前年1月1日~6月30日)における課税売上高等により課税事業者となる場合等、適格請求書発行事業者の登録の有無にかかわらず課税事業者に該当する課税期間は、適用除外です(附則51条の3第1項かっこ書)。
その他の主な適用除外事由は次のとおりです(同)。


①課税事業者選択届出書の効力が生じた課税期間の初日から2年を経過する日までの間に開始した課税期間中に一般課税により調整対象固定資産(注1)の仕入れ等を行い、事業者免税点制度が適用できない場合


②簡易課税制度及び3割特例等の適用を受けない課税期間に、高額特定資産(注2)又は自己建設高額特定資産の仕入れ等を行ったことにより、事業者免税点制度の適用が制限される場合


③課税期間を1か月又は3か月に短縮する課税期間の特例の適用を受けている場合


④相続により事業者免税点制度の適用が制限される場合。ただし登録日と相続日との関係等により適用できる場合があるため、個別の判定が必要です。


(注1)一の取引の単位につき税抜価額が100万円以上の棚卸資産以外の資産(建物、構築物、機械装置、車両運搬具、工具器具備品等)をいいます(消費税法2条第1項16号、同政令5条)。
(注2)棚卸資産又は調整対象固定資産で、一の取引の単位につき課税仕入れに係る支払対価の額(税抜き)等が1,000万円以上のものをいいます(消費税法12条の4第1項、同政令25条の5)。


4.3割特例の適用手続及び簡易課税制度との関係


3割特例は、消費税の確定申告書に適用を受ける旨を付記することで適用できます(附則51条の3第3項)。同一の課税期間においては、3割特例と簡易課税制度のどちらかを選択する必要がありますが、店舗・事務所用建物の賃貸のみを行う場合は、簡易課税制度では原則として第6種事業(みなし仕入率40%)となり、通常は3割特例の選択が有利となります。


3割特例の適用を受けた課税期間の翌課税期間から簡易課税制度の適用を受けようとする場合は、その翌課税期間に係る消費税の確定申告期限までに、その課税期間から簡易課税制度の適用を受ける旨を記載した簡易課税制度選択届出書を所轄税務署長に提出することにより、その翌課税期間から簡易課税制度を適用することができます(附則51条の3第5項、51条の2第6項、)。ただし簡易課税制度の適用に当たっては、基準期間の課税売上高が5,000万円以下であること等の要件を満たす必要があります。


税理士法人タクトコンサルティング 「TACTニュース」(2026/09/28)より転載


[解説ニュース]

住宅借入金等特別控除の申告では、住宅の種類を間違うミスにご用心


〈解説〉

税理士法人タクトコンサルティング(遠藤 純一 )


[関連解説]

■財産評価上、リースバックの一時的建物賃貸借に借家権の有無が問われた事例

■母の二次相続に係る申告後、 一次相続で申告不要の父からの遺産を母が相続しないとする更正の請求は可能か


1.はじめに


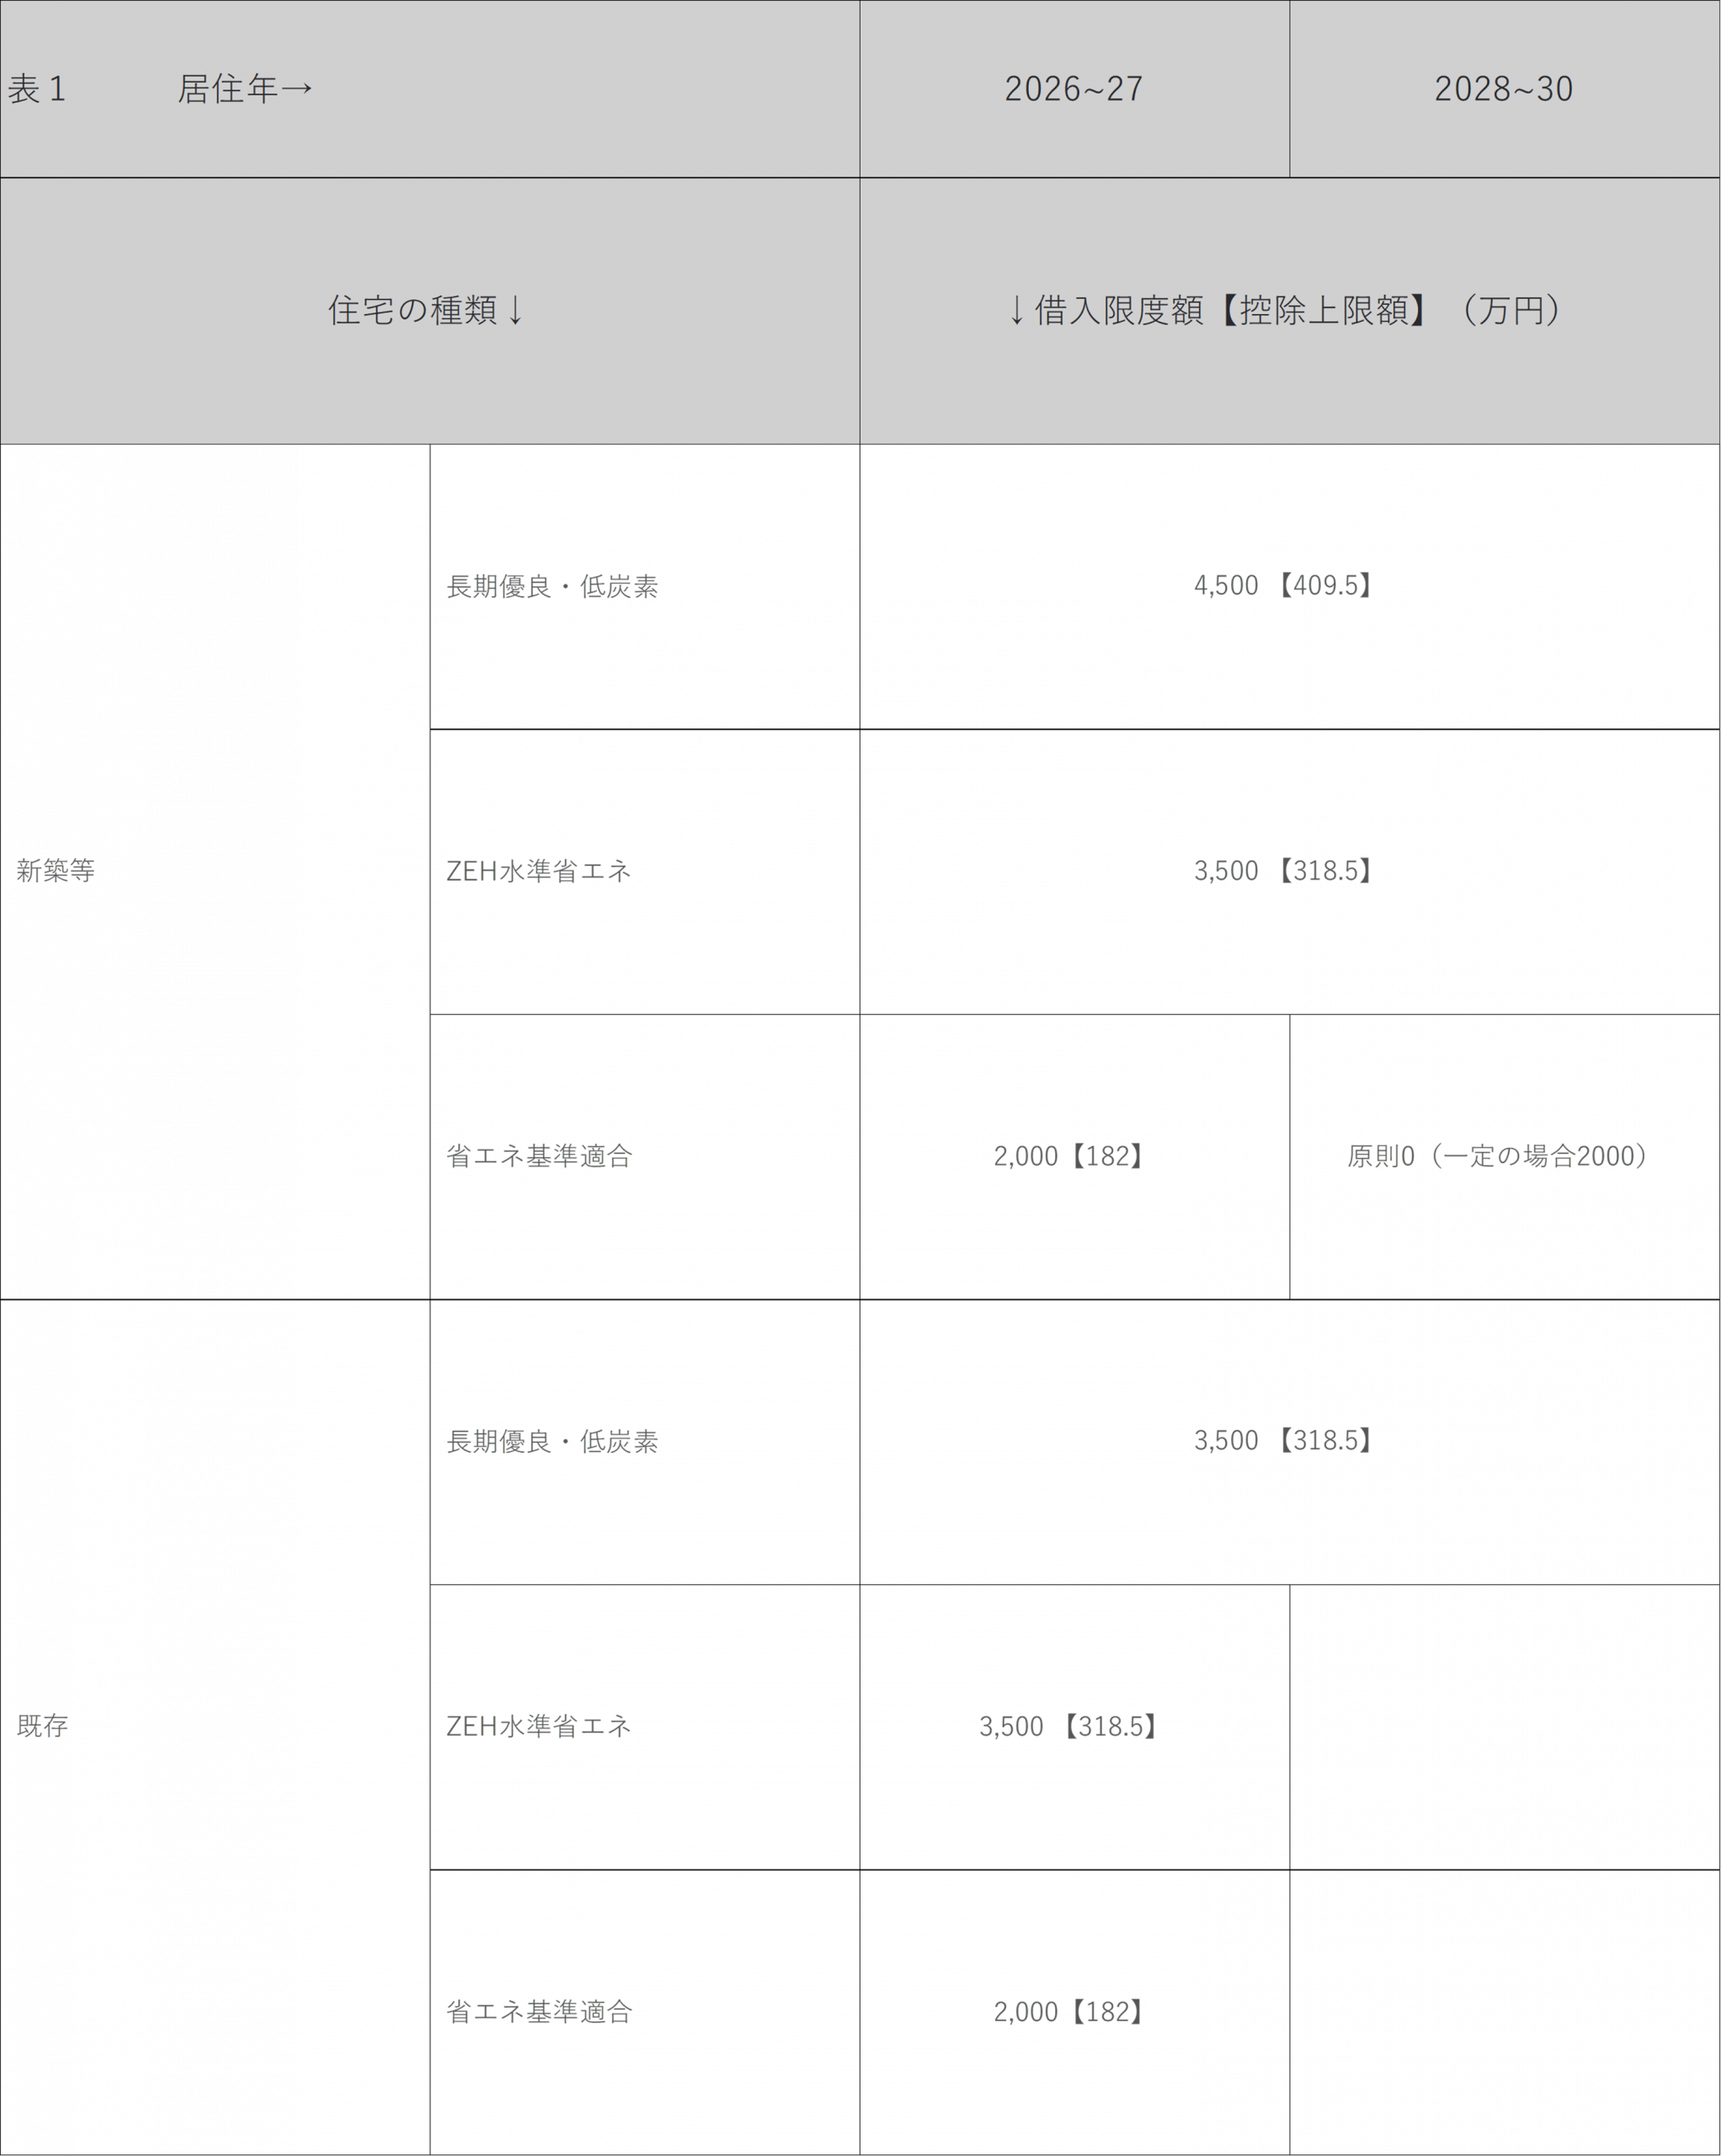
住宅借入金等特別控除(以下「ローン控除」という。)は、住宅の種類別に異なる借入限度額が見直されています。そこで避けたいのが、ローン控除の適用のための確定申告で、住宅の種類を誤る申告ミスです。というのも、住宅の種類を誤り、取得した住宅本来の種類よりも、借入限度額の低い住宅の種類を基に、いったん適法に確定申告をしてしまうと、後で修正ができないからです。こうしたミスは、家計のやりくりに狂いを生じさせるので要注意です。

2.より有利な修正ができない理由


所得税の確定申告をした後では、「更正の請求」という手続きで、課税対象となった所得金額や税額を減額して正すことができます(国税通則法23条)。ただし、正すべき誤りが、税法の定めに従っていない誤り等により、税額が過大になっていること(同条1項1号)が必要なのです。反対に、税法の定めに従って適正に申告されている場合には、さらに有利となる税額の減額は認められません。(国税不服審判所令和7年9月26日公開裁決)。

3.借入限度額と控除額の違い


現行制度の主な住宅の種類ごとの借入限度額と控除額の上限は、次のとおりです。


仮に省エネ基準適合住宅とZHE水準省エネ住宅を確定申告で間違えた場合には、上表のとおり、省エネ基準適合住宅とZEH水準省エネ住宅の最大控除額の差額は13年間で136.5万円。1年間で最大10.5万円の差額になります。
このため、住宅の種類の確認をしっかり行い、慌てずに余裕をもって確定申告することが大切になってくるのです。万が一、住宅の種類を間違えて申告したとしても、確定申告期限までなら、確定申告書の再提出ができるのです。

4.住宅の種類の確認で必要な書面等


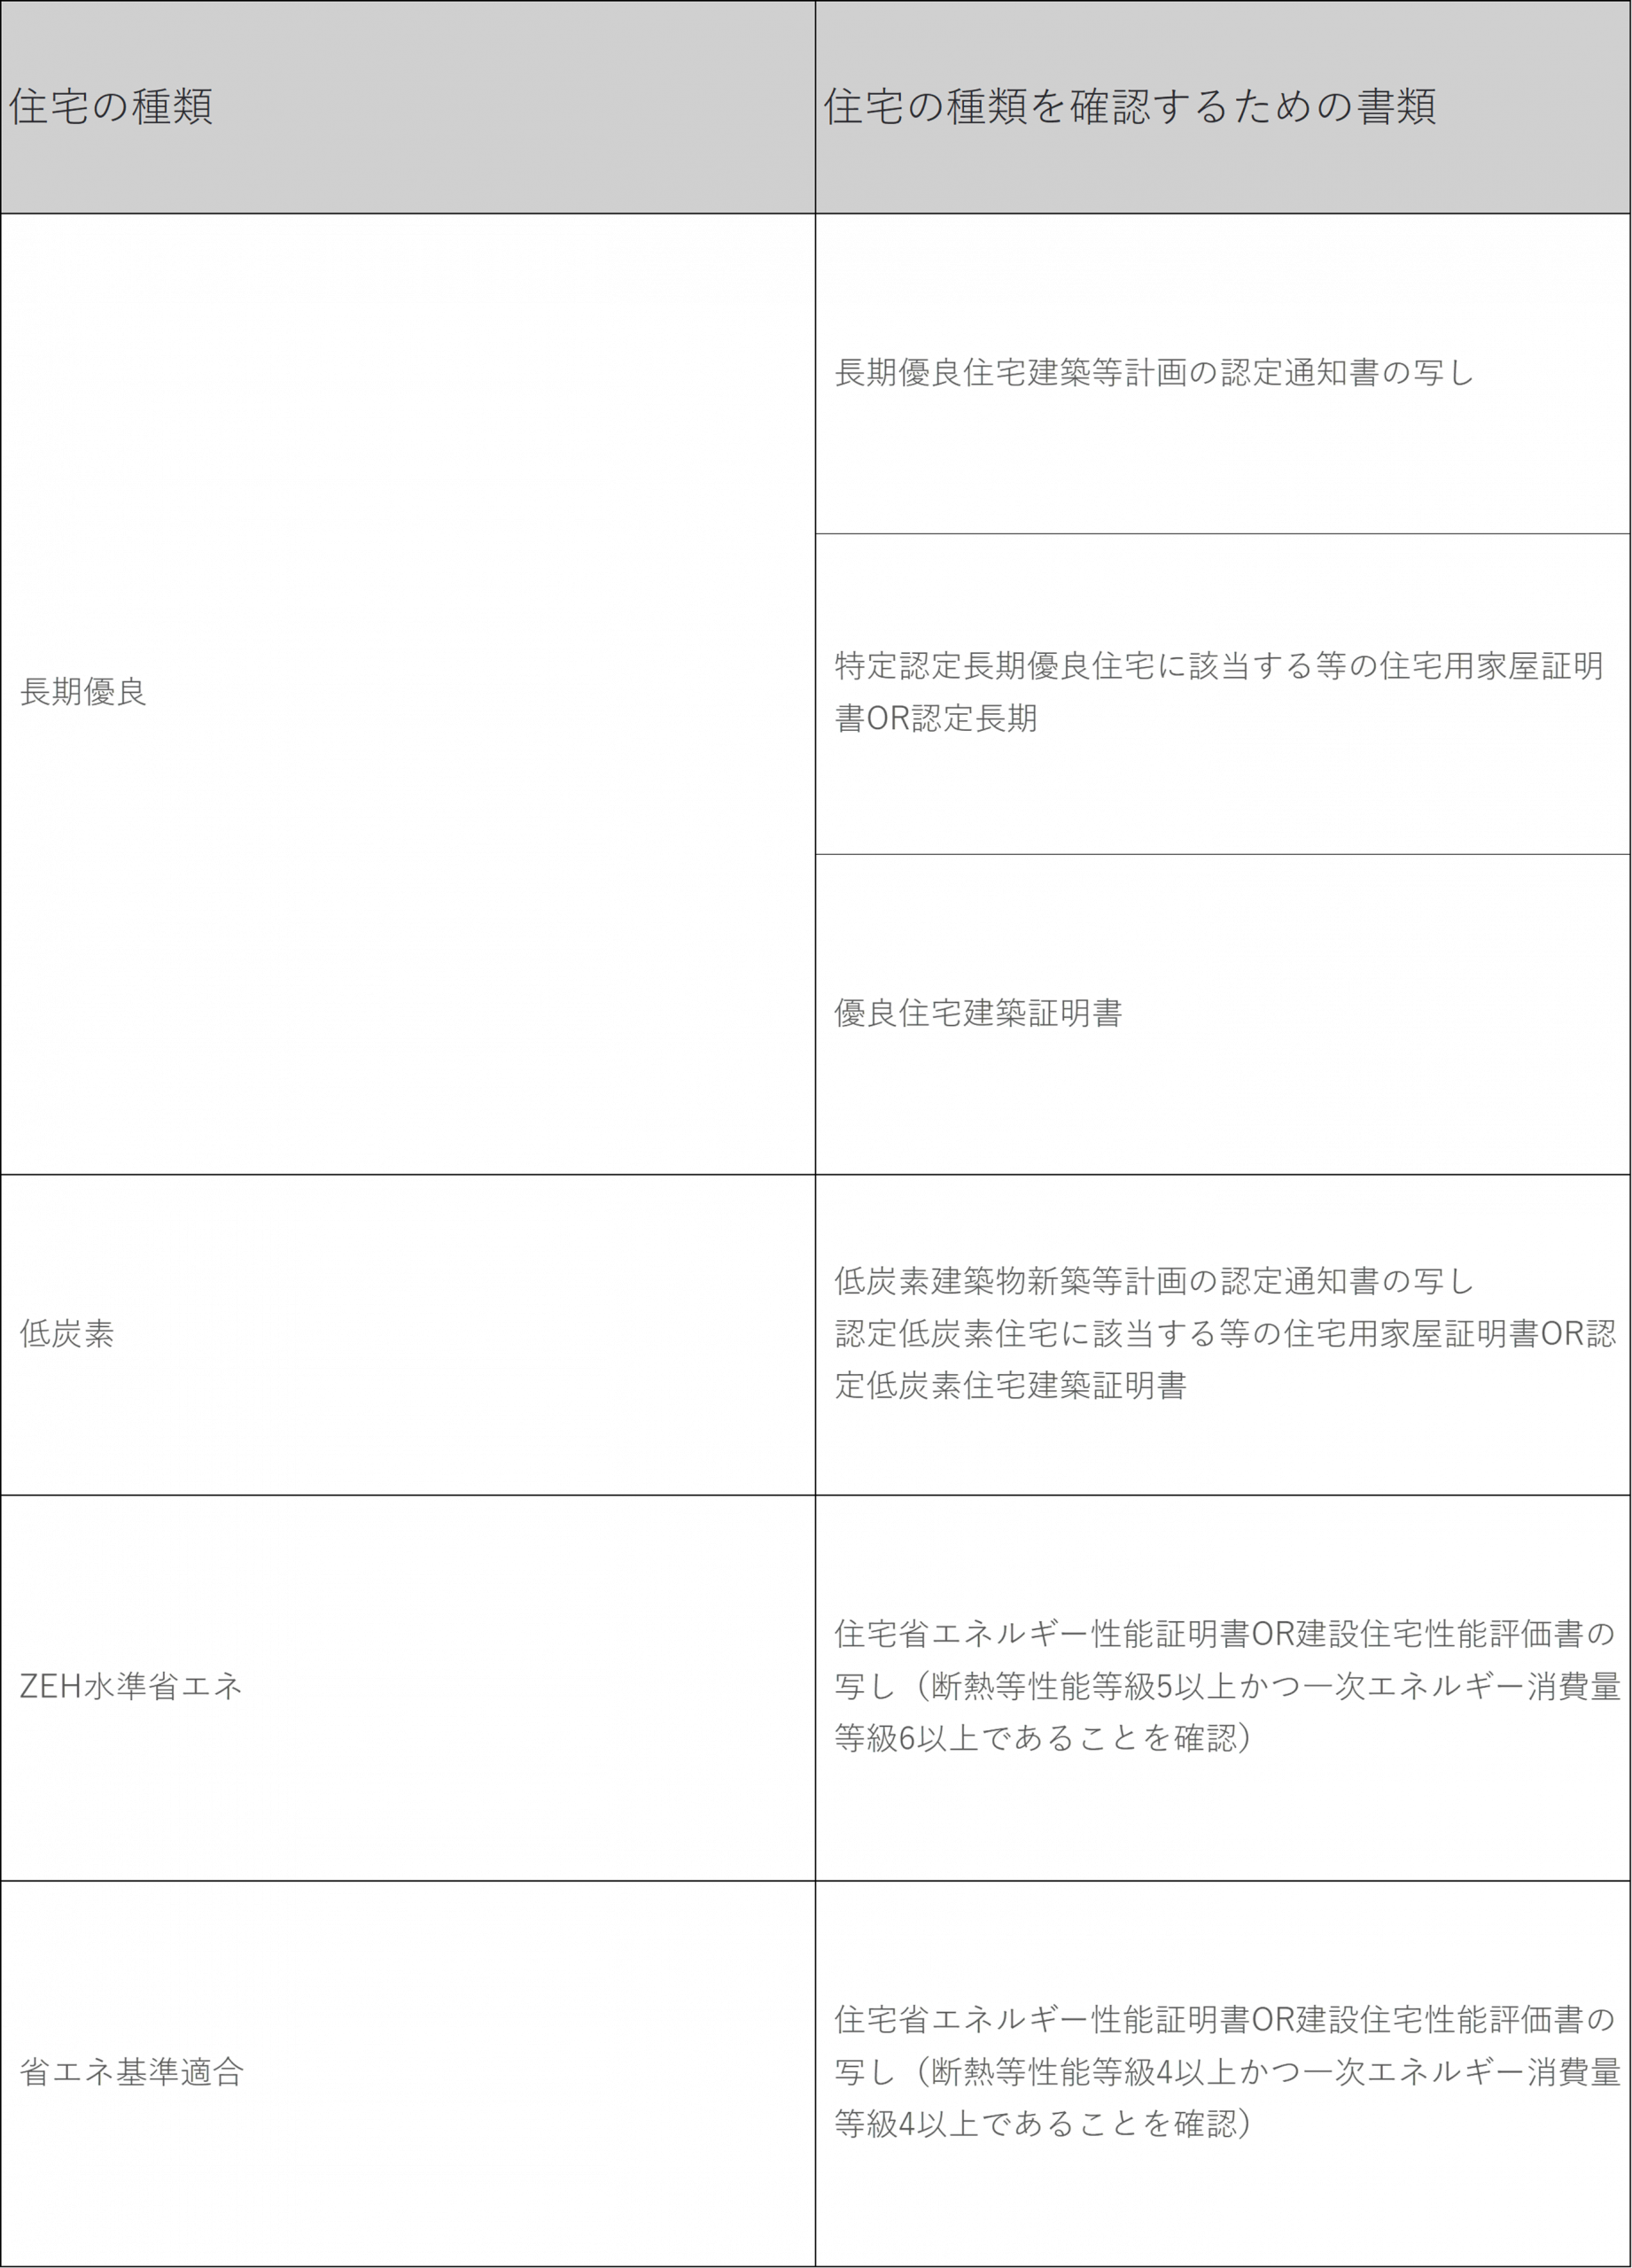
購入した住宅に適用できるローン控除の借入限度額は、次の書面で確認できます。


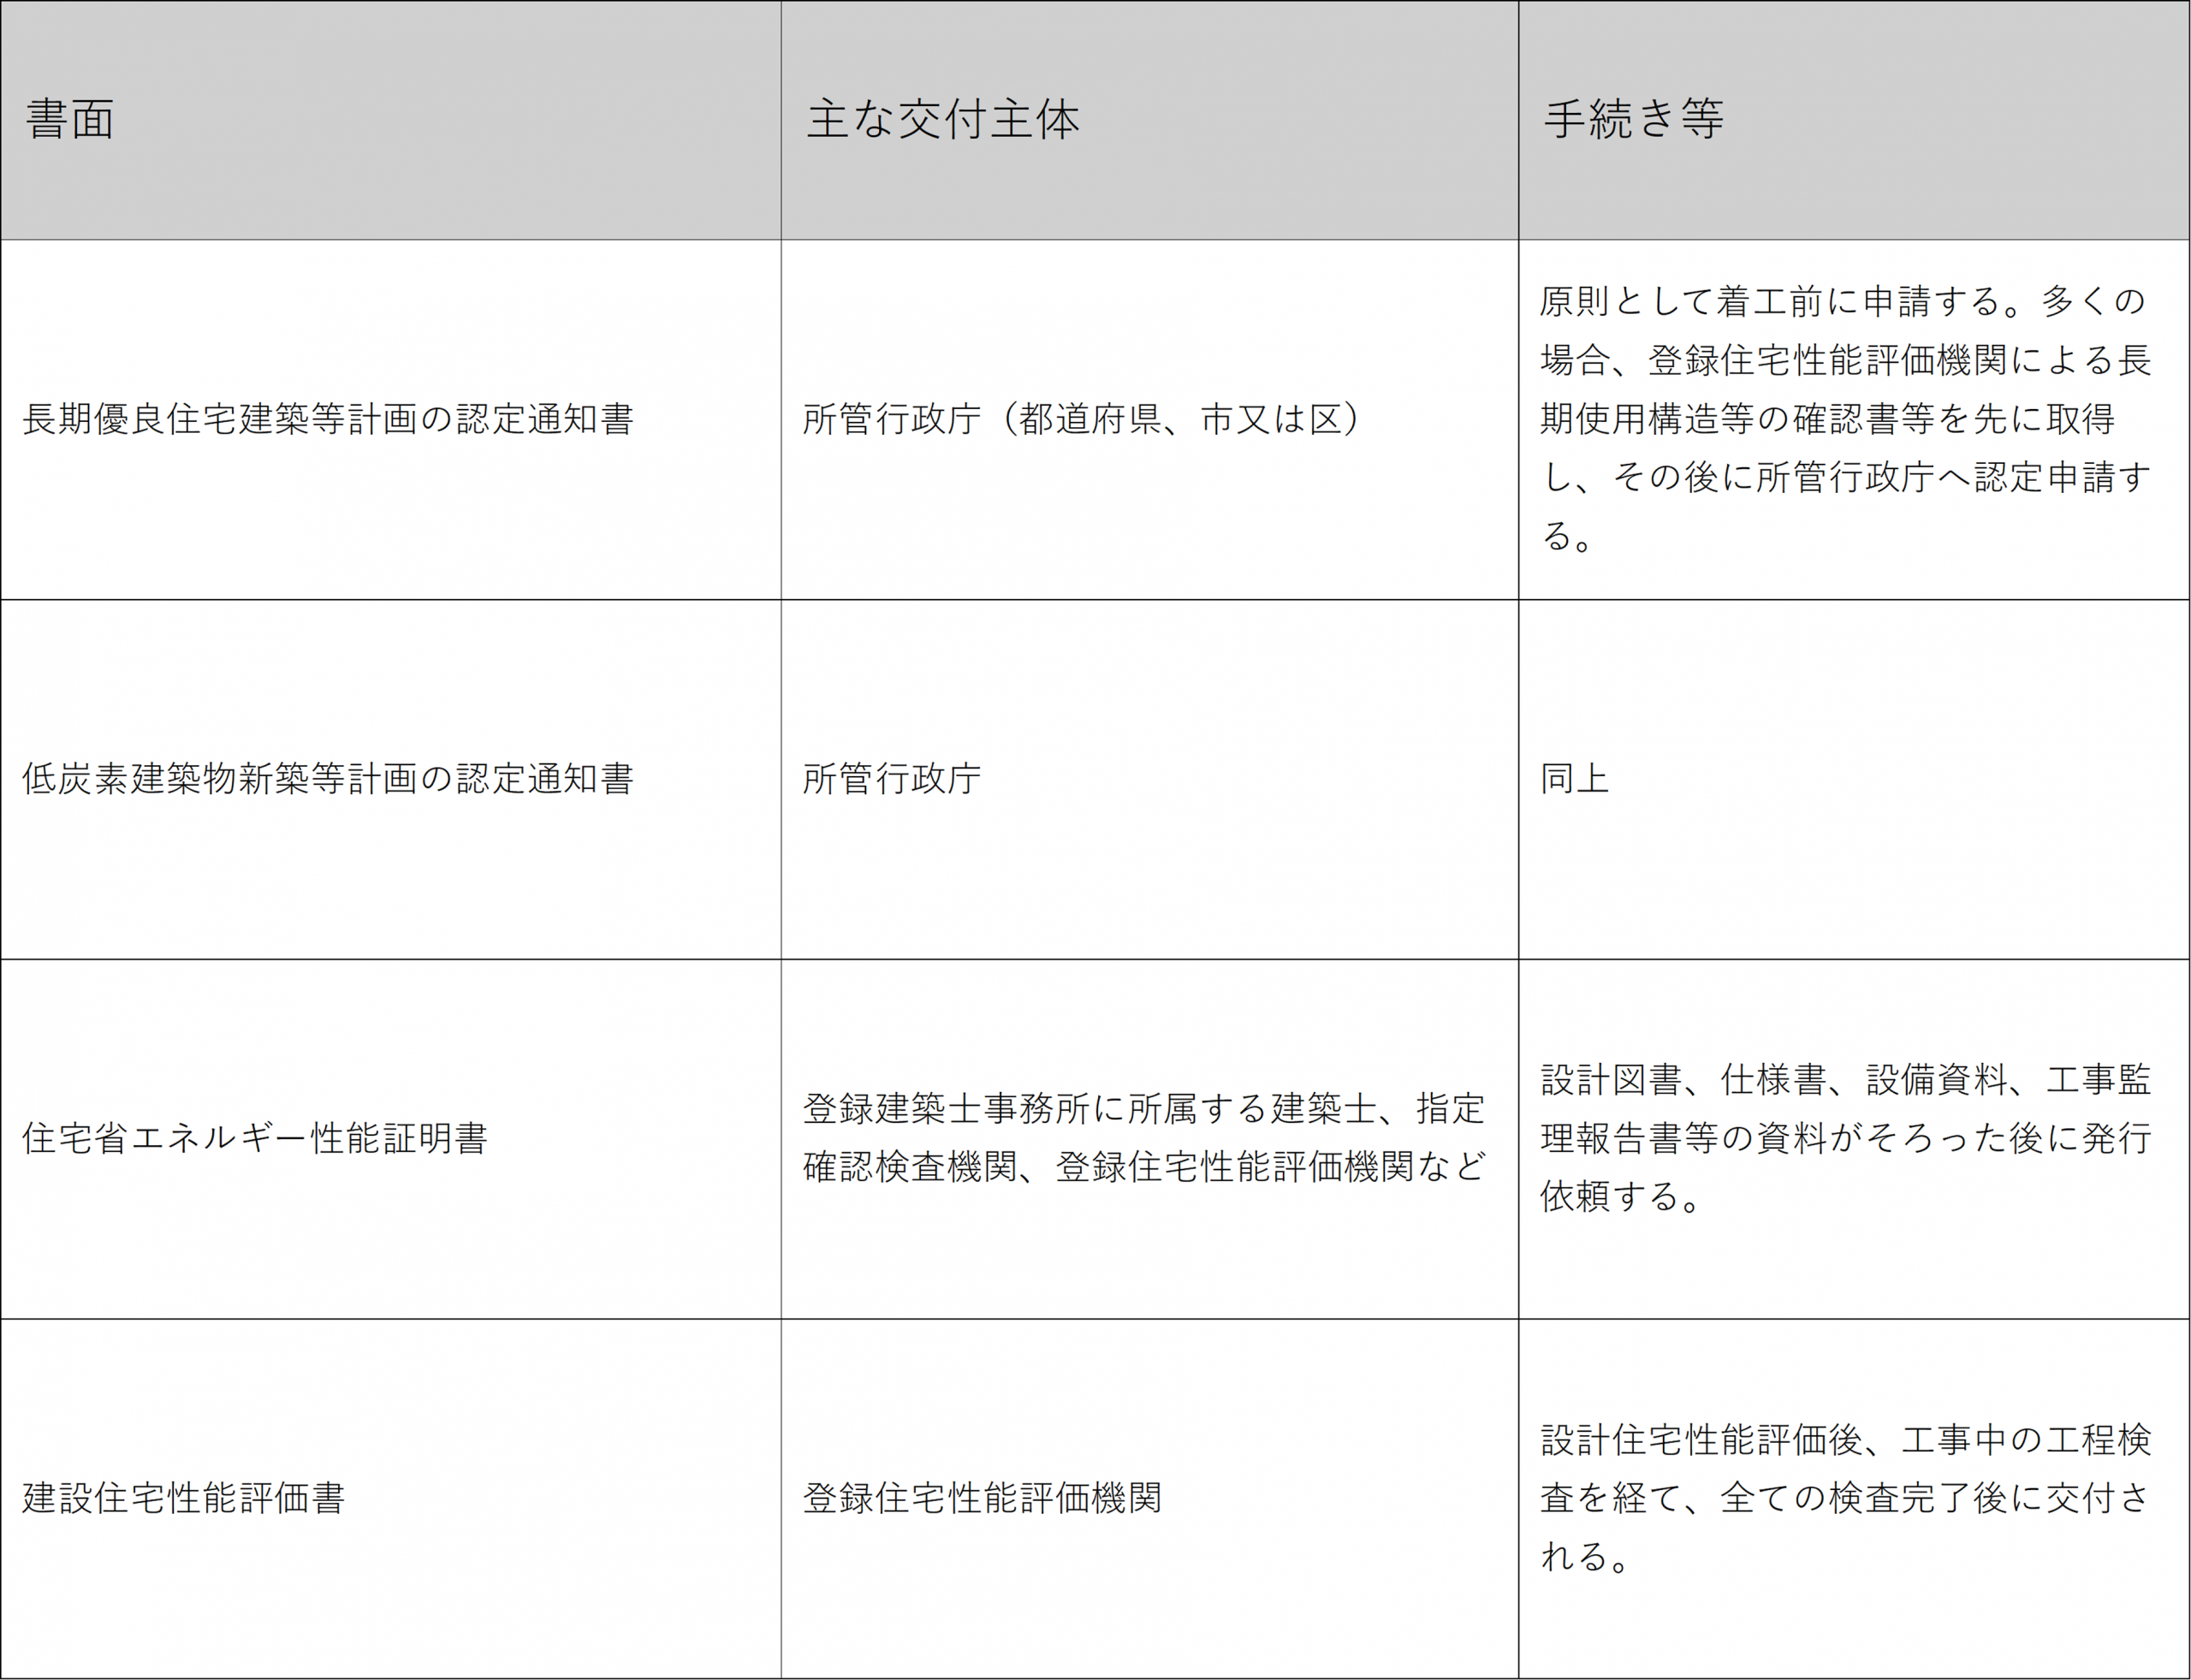
住宅区分を確認する書面にはおよそ①長期優良住宅や低炭素住宅の認定通知書のように、設計・着工前から手配しなければならない書面、②建設住宅性能評価書や住宅省エネルギー性能証明書のように、工事の進行、完成後の資料を踏まえて交付される書面があります。
したがって、建築確認済証を取得した後に短期間で全ての書面が当然にそろうわけではありません。契約時、着工前、竣工時、登記時、確定申告前の各段階で取得状況を確認する必要があります。
長期優良住宅や低炭素住宅に係る住宅家屋証明を取得するには上記認定通知書等が必要になります。必要書類は市町村等の担当部署で確認しましょう。


税理士法人タクトコンサルティング 「TACTニュース」(2026/09/14)より転載

Q-24 M&Aで借金はどうなる?|3分でわかる!M&Aのこと【解説コラム】


このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー


□■―――――――――

今後、ますます活用が進んでいくであろうM&Aについて、できるだけわかりやすくQ&A形式で解説するコラムを掲載することにしました。ぜひご一読ください!

―――――――――■□


 Q-24 M&Aで借金はどうなる?

A

実際のM&Aでは譲渡価格条件もさることながら、「借金はどうなるのか」という点も重要な問題となります。借入が残ったままでも売れるのか、譲渡すれば連帯保証からも解放されるのか、オーナーにとっては重要なポイントです。これらは、一見すると同じ問題に見えますが、会社の借金とオーナー個人の保証は別々に考える必要があり、さらに、これらを引き受ける買い手の側から借金がどう見えるかもM&Aの成否に関わってきます。


今回は、(1)売り手企業の借金、(2)オーナー個人の連帯保証、(3)買い手から見た借金、の3つに分けて整理します。


(1)売り手企業の借金

株式譲渡では、株主だけが入れ替わりますので借入金は売り手企業に残ったままです。この場合、借入金は譲渡価格から差し引かれる形で売り手がその負担を引き受けることになります。一方、事業譲渡では借入金は原則として買い手に引き継がれないなど、スキームによって扱いは変わります(Q-21をご参照ください)。


なお、借入契約には支配権が変わると一定の対応が求められる条項(チェンジ・オブ・コントロール条項)が入っていることがあるため、契約の確認と金融機関への事前相談が必要です。


(2)オーナー個人の連帯保証

中小企業の借入では、オーナー個人が連帯保証をしているケースが少なくありませんが、株式を譲渡してもこの保証は自動的に外れません。保証契約は金融機関との契約であって、株式譲渡契約とは別物だからです。何もしなければ、会社を手放した後も保証だけが残ってしまいます。


もっとも、こちらについては国の後押しがあります。「経営者保証に関するガイドライン」とその事業承継時の特則(2019年12月)は、前経営者と後継者の双方から二重に保証を求めることを原則禁止とし、前経営者との保証契約の見直しを金融機関に求めています。また、中小企業庁の「中小M&Aガイドライン」(第3版・2024年8月)は、保証の扱いについてM&Aの成立前から金融機関へ相談することを基本とし、解除が成立後となる場合には、これを買い手の義務として最終契約に明記しておくことも求めています。単なる努力義務としないことが、後のトラブルを防ぐためにとても重要になります。


(3)買い手からみた借金

では、借金のある会社を買い手は敬遠するのでしょうか。必ずしもそうではありません。借入金は譲渡価格で調整できるため、買い手が警戒するのは、金額そのものよりも「中身の見えない借金」です。帳簿に載っていない保証債務や未払残業代といった簿外債務は価格に織り込めないため、DD(デューデリジェンス)での追加調査や、表明保証・補償条項の交渉に時間がかかる原因になります。また、(2)の保証を引き受けるには買い手自身の信用力が問われ、買収資金を借入で賄うなら金融機関の審査も必要です。借金は、買い手にとっても「整理されているかどうか」が問題になります。


最後に

冒頭の問いに戻ります。会社の借金は譲渡価格の調整という形で反映され、オーナー個人の連帯保証は金融機関との協議を通じて解除・差替えを進める必要があります。買い手にとっても重要なのは、借金の額だけではなく、その中身が説明できる状態にあるかどうかです。借入金、保証、担保、返済予定を日頃から整理しておくことが、M&Aを円滑に進めるための備えになります。


(執筆:税理士・公認会計士 風間啓哉)


このコラムでは読者の方からのご質問も募集しています。M&Aに関することで疑問に思っていること、コラムの内容に関してもっと詳しく知りたいこと、○○について取り上げてほしい、などありましたら、こちらのアドレス(links@zeiken.co.jp)までお知らせください


(注意)回答・解説は原則このコラム内で行い、個別の回答はできません。個別事例についてのご相談には対応できませんのであらかじめご承知おきください。


風間啓哉(かざま けいや) 

税理士・公認会計士(風間会計事務所 代表)

2005年公認会計士登録、2010年税理士登録。

監査法人にて監査業務を経験後、上場会社オーナー及び富裕層向けの各種税務会計コンサル業務及びM&Aアドバイザリー業務等に従事。その後、事業会社㈱デジタルハーツ(現 ㈱デジタルハーツホールディングス:東証プライム)へ参画し、同社取締役CFOを経て、同社非常勤監査役(現任)を経験。2018年から会計事務所を本格的に立ち上げ、現在に至る。

(著書等)『PB・FPのための上場会社オーナーの資産管理実務(三訂版)』『資産家・事業家 税務コンサルティングマニュアル』(共著、税務研究会)、『ケーススタディ M&A会計・税務戦略』(共著、金融財政事情研究会)


≫ 事務所HP


↓ 会計事務所の所長様向け ↓


↓ M&Aの解説をもっと読む ↓


このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー


◇◆ 会計事務所M&Aの疑問(譲渡/入門編)◇◆


税務研究会/税務研究会パートナーズでは、会計事務所の事業引継ぎ(譲渡)を検討している税理士の方を対象に、全国各地で個別勉強会・相談会を開催しております。

個別勉強会・相談会の参加者から寄せられた質問の一部をご紹介いたします。


 会計事務所のM&A では、譲渡対価は年間の顧問料と同程度が目安と聞きました。そのため、数年かけて売上を伸ばしてから譲渡したいと考えていますが、この進め方で問題はないでしょうか。


顧問料年商と同程度が目安という考え方は、一つの目安にはなりますが、それだけで判断するのは注意が必要です。確かに売上を伸ばすことで譲渡対価の引き上げが期待できる場合もありますが、買手側は、事業の継続性を踏まえ、収益の安定性、業務の効率性、引き継ぎのしやすさ、従業員の年齢構成なども重視します。とくに従業員の高齢化が進んでいる場合は、売上が増加しても将来の人員維持への懸念から評価が下がることや、買手が見つからない可能性もあります。そのため、業務の標準化や引き継ぎ体制の整備を並行して進め、全体のバランスを踏まえつつ、手遅れにならないよう譲渡のタイミングを見極めることが重要です。


個別勉強会では、「譲渡対価の目安」や「譲渡のタイミング」について、個別のご相談も受け付けております。お気軽にご相談ください。


◆会計事務所M&Aでお悩みの所長様におすすめ [秘密厳守で対応]


↓ 勉強会の開催地・開催日時など ↓


税務研究会パートナーズの「会計事務所M&Aサービス」

税務研究会パートナーズでは、全国の会計事務所とのネットワーク生かした、会計事務所の事業引継ぎをサポートするサービスをご用意しております。
創業75年を超え、長きにわたり税務会計業界・会計事務所と共に歩んできた税務研究会グループだからこそ、税理士先生の立場に寄り添った、安心感のある事業引継ぎのサポートを行うことができます。


✓ 税務通信でおなじみの税務研究会グループが対応する ”安心感”
✓ 税理士業界を熟知したスタッフが対応する ”伴走力”
✓ 全国の会計事務所との繋がりによる ”マッチング力”


顧問先からのM&A相談対応Q&A(入門編)

本連載は、顧問先のM&Aの疑問に答える税理士の視点で解説してきます。


Vol.6 Q:顧問先から「譲渡後も顧問を継続してほしい」と事前に相談された時の対応は?


A:

まずは、顧問先がM&Aを検討するに至った背景や希望を確認したうえで、M&A後も顧問契約を継続することを希望している旨を仲介会社などの関係者に早い段階で共有してもらうことが重要です。

M&A後の顧問契約は、譲渡先となる買手企業の意向にも左右されるため、顧問先から希望された時点で継続が決まるわけではありません。
そのため、早い段階から顧問継続の希望を共有し、買手にとっても既存の顧問税理士が関与するメリットを理解してもらうことが大切です。


<解説>
① まずは「なぜM&Aを検討しているのか」を確認する

顧問先から「M&A後も顧問を続けてほしい」と相談された場合、いきなり顧問継続の方法を考えるのではなく、まずM&Aを検討している背景を確認することが重要です。
後継者がいない、経営から離れたい、会社をさらに成長させたいなど、M&Aを検討する理由はさまざまです。
また、M&Aの話がどこから来たのか、すでに仲介会社などに相談しているのかによっても、その後の対応は変わります。
税理士としては、顧問先の意向を確認したうえで、必要に応じてM&Aの専門家への相談を促すなど、初期段階から適切な関係者につなぐことが重要です。


② 「顧問契約を継続してほしい」ではなく「買手にとってのメリット」を整理する

M&A後の顧問継続を希望する場合、その希望をそのまま受け入れるのではなく、買手企業にとって既存の顧問税理士が関与するメリットを整理することが重要です。

既存の顧問税理士には、

・過年度の会計・税務処理を把握している
・会社固有の取引や経理処理を理解している
・経営者との長年の関係がある
・M&A前後の数値変化や経緯を説明できる

といった強みがあります。

こうした情報や経験は、買手企業にとってM&A後の会計・税務体制をスムーズに整えるうえで役立つ場合があります。
そのため、顧問先から相談を受けた際には、顧問契約を継続すること自体を目的とするのではなく、買手企業にとって既存の顧問税理士が関与するメリットを整理しておくことが重要です。


③ 仲介会社と早い段階から共有する

M&Aの検討が進み、買手候補との交渉が始まってから顧問継続を相談するのではなく、顧問先から希望を聞いた段階で、M&Aを担当する仲介会社などにその意向を共有しておくことが重要です。

買手候補を探す段階から既存顧問税理士の存在や役割を理解してもらうことで、M&A後の関与についても話し合いやすくなります。

また、買手企業の経理体制や会計方針によっては、従来と同じ業務内容・条件での継続が難しい場合もあります。その場合は、税務顧問に限らず、会計・税務面で必要な部分を継続して支援するなど、買手のニーズに応じて関与方法を検討することも選択肢です。

M&A後の顧問継続は、売手企業の希望だけで決まるものではありません。顧問先から事前に相談を受けた場合には、その希望を早期に共有し、買手にとっても既存顧問税理士が関与するメリットを整理しておくことが、M&A後の継続的な関与につながります。


【今回のポイント】

・顧問先から事前に相談された場合は、まずM&Aを検討する背景や希望を確認する。
・顧問契約を継続すること自体を目的とせず、買手にとって既存顧問税理士が関与するメリットを整理する。
・顧問継続の希望は早い段階から仲介会社などの関係者と共有し、M&A後の関与方法を検討する。


【著者】

株式会社たすきコンサルティング 代表取締役 森田 修

【プロフィール】

代表取締役 森田 修

1974年生まれ、大阪府出身。清風高等学校を卒業後、日本大学文理学部を経て、東洋大学大学院経済学研究科を修了。2004年に税理士登録。事業会社での実務経験を積んだ後、株式会社エスネットワークスにて株式公開コンサルティングなどに従事。

2005年に株式会社たすきコンサルティングを設立し、代表取締役に就任。以降、M&A・組織再編コンサルティングを中心に、税務・労務・株式公開支援など幅広い分野にわたりサービスを展開。グループ全体で約1,000社の企業と取引実績を持つ。

実務に裏打ちされた高い専門性と現場目線のアドバイスに定評があり、特に中小企業の経営支援において豊富な実績を誇る。剣道錬士六段の腕前も持ち、ビジネスと武道の両面で研鑽を重ねている。


[解説ニュース]


【Q&A】相続税の小規模宅地特例:特例対象宅地等が順次分割された場合の更正の請求期限


〈解説〉

税理士法人タクトコンサルティング(山崎 信義/税理士)


[関連解説]

所得税の特定の基準所得金額の課税の特例~適用判定時の基準所得金額の範囲


【Q&A】複数代表者のうちの一人から非上場株式を相続した場合の相続税の納税猶予の特例の適用


【問】

個人甲は、個人乙(甲とは親族関係なし)が所有する土地Xを昭和57年から賃借し、その土地上に家屋を建てて居住していました。甲は、賃貸借契約に基づき乙に対して継続して地代を支払っていましたが、令和7年に乙が死亡し、土地Xを相続した乙の子から甲に対して土地Xの買取りの打診がありました。しかし、甲は買取資金を用意できなかったため、令和8年8月に甲の子の丙が土地Xを買い取りました。この買取り後、甲は丙に対して地代を全く支払っていません。


以上の場合において、丙は、「甲から土地Xに係る借地権(以下「借地権」)の贈与を受けたものとして贈与税が課税されるおそれがあり、これを避けるためには、丙の住所地の所轄税務署長に、借地権者である甲との連署による『借地権者の地位に変更がない旨の申出書』を提出する必要がある」ことを知りました。丙がこの申出書を提出した場合、この借地権に係る税務上の取扱いはどのようになりますか。なお、甲は、従前の賃貸借契約の内容や地代の支払状況等に基づき、その契約の締結時から継続して借地権を有しているものとします。


【回答】

1.結論


本問の場合、土地Xを取得した丙は、原則として借地権者の甲から借地権の贈与を受けたものとして取扱われます。ただし、地代の授受が行われないこととなった理由が使用貸借に基づくものではないとして、丙が土地Xの取得後すみやかに、その住所地の所轄税務署長に対し、甲との連署による「借地権者の地位に変更がない旨の申出書」を提出したときは、この取扱いは適用されず、丙が借地権の贈与を受けたものとして贈与税の課税対象とされることはありません


2.解説


(1)借地権の目的である土地をその借地権者以外の者が取得し、地代の収受がされなくなった場合

借地権の目的となっている土地を借地権者以外の者が取得し、その土地の取得者と借地権者との間で土地使用の対価としての地代の授受が行われないこととなった場合、土地の取得者は、原則として借地権者からその土地に係る借地権の贈与を受けたものとして取扱われます(相続税法個別通達「使用貸借に係る土地についての相続税及び贈与税の取扱いについて」(以下「使用貸借通達」)5本文)。したがって、土地Xを取得した丙は、原則として甲から借地権の贈与を受けたものとして取扱われ、贈与税の課税対象となります。


(2)「借地権者の地位に変更がない旨の申出書」を提出した場合

借地権の目的となっている土地を新たに取得した者と借地権者との間で地代の授受が行われなくなった場合であっても、その理由が使用貸借に基づくものではなく、借地権者が従前の土地所有者との賃貸借契約に基づく借地権者としての地位を放棄していない旨を、土地取得者が土地の取得後すみやかに、借地権者との連署による「借地権者の地位に変更がない旨の申出書」により、その住所地の所轄税務署長に申し出たときは、土地取得者が借地権の贈与を受けたものとする 上記(1)の取扱いは適用されません(使用貸借通達5ただし書、国税庁「税務手続の案内」)。
したがって、借地権につき土地所有者の丙が、借地権者の甲との連署による「借地権者の地位に変更がない旨の申出書」を土地Xの取得後すみやかに丙の住所地の所轄税務署長に提出し、地代の授受が行われないこととなった理由が使用貸借に基づくものではなく、甲が従前の土地所有者との賃貸借契約に基づく借地権者としての地位を放棄していない旨を申し出たときは、上記(1)の取扱いは適用されず、借地権の贈与を受けたものとして贈与税の課税対象とされることはありません。


<参考>上記(2)の場合において甲が死亡した場合

土地所有者の丙が、借地権者である甲との連署による上記(2)の「借地権者の地位に変更がない旨の申出書」をその住所地の所轄税務署長に提出し、甲が従前の土地所有者との賃貸借契約に基づく借地権者としての地位を放棄していない旨を申し出た後に、甲が死亡した場合には、甲の相続開始時において借地権が存続している限り、その借地権は甲の相続財産として相続税の課税対象となります。


税理士法人タクトコンサルティング 「TACTニュース」(2026/08/24)より転載


[解説ニュース]

財産評価上、リースバックの一時的建物賃貸借に借家権の有無が問われた事例


〈解説〉

税理士法人タクトコンサルティング(遠藤 純一)


[関連解説]

■評価通達では斟酌できない「特別の事情」による土地評価額の減額のポイント

■贈与税の申告遅れたやむを得ない事情を巡る裁判例に学ぶ


1.はじめに


貸家・貸家建付地(財産評価基本通達93・26)の評価減の適用をめぐり、借家権があるかどうかの事実認定で争いになった裁決事例が出てきました(国税不服審判所裁決令和8年3月11日・情報公開による)。
相続税では、貸家や、貸家が建っている貸家建付地に所定の評価減が認められています。それは、その建物や宅地につき、借家権があるため、所有者の使用等に制限を受けるからです。反対に事実上、借家権がない場合には、評価減は認められないことになります。ご紹介する事例では、問題になった一時的建物賃貸借に借家権の有無が問われる場合、どのような事実をどのように確認すべきかが、ポイントになりました。


2.事案の概要


Ⅰ、問題となった土地と建物はA社が被相続人に売却したもので、建物は4階建の事務所等(昭和43年1月20日新築)


Ⅱ、買主(被相続人)は、A社との間で、令和3年11月の売買契約で、問題の不動産の引渡しを受けた。ただし特約で、同年12月次の契約をした


Ⅲ、賃貸借契約の内容は次のとおり。


①契約書の表題は、「建物一時賃貸借契約書」であった。


②使用目的 A社は、建物を賃貸借契約開始時の現状のまま使用する。


③賃貸借期間 令和 3年12月13日から令和4年5月31日までの期間とし、期間満了をもって契約は終了する。ただし、A社の都合で期間延長を希望する場合、A社は、期間満了の1か月以上前に被相続人に通知することで、1か月単位で延長できる。延長は、最長令和4年12月31日までとする。


④造作、設備等の修繕 建物又は被相続人の所有に係る造作、設備の修理の必要が生じ、又はそのおそれがあるときは、修理はA社負担とする。


⑤契約終了後の明渡し A社は、被相続人に対し、賃貸借契約の終了後、建物内の動産類等を全て撤去の上、遅滞なく建物を明け渡さなければならず、また、明渡しに際し名目を問わず、立退料その他これらに類する一切の要求をすることができない。


⑥賃貸借契約書には、敷金や保証金など被相続人がA社に持つ債権を担保すべき金銭等の定めはなかった。


⑦賃貸借契約は、A社の解約申入れによって、令和4年2月28日をもって終了し、A社は建物から立ち退いた。この間、被相続人の死亡に伴い相続が開始した。


⑧相続人は、相続税の申告で、問題の不動産につき、貸家・貸家建付地として評価した。


⑨所轄税務署長は、この不動産につき、評価減をしないで増額更正処分をした。このため最終的に相続人は国税不服審判所(以下、審判所という。)に対し、貸家・貸家建付地の評価を求めて審査請求をした。


3.審判所の判断


審判所は、貸家の評価方法を定めている財産評価基本通達93について、「借地借家法の適用のある貸家はこれに基づく評価がされる」と確認。


一方、借地借家法上、一時使用のための賃貸借契約につき同法第3章の規定を適用しない旨の規定があることから、審判所は「一時使用のための賃貸借契約と認められるためには、賃貸借の目的、動機、その他諸般の事情から、賃貸借契約を短期間内に限り存続させる趣旨のものであることが、客観的に判断されるか否かによるべき(最高裁昭和36年10月10日第三小法廷判決)」と判断基準を示しました。


次に審判所はA社における次の事情を確認しました。


(1)問題の建物は築年数が古く、修繕には高額の修繕費を要する状況で、売却先を探していた。


(2)金融機関に支払うべき借入金利息を考えると少しでも早く手放したかったため、移転先が決まるまで建物を一時的に借りることを前提に問題の不動産を売却することとした。


審判所は、上記の判断基準に基づき事実関係を次のように整理し、問題の不動産の賃貸借契約は一時使用のためと認定、相続税評価をする上で「貸家・貸家建付地」として評価すべきでないと判断しています。


ア、賃貸借の目的は、移転先が決定するまで本件建物を一時的に借り受けるため。

イ、賃貸借の動機、経緯等では、A社には賃貸借契約を短期間に限り存続させる意思があった。建物に係る修繕費はA社の負担とされていたため。

ウ、貸借期間は、実質約2か月半であり、最初の賃貸借期間の2分の1にも満たない短期間であった。

エ、貸借期間が短期間の場合には、賃借人に対する債権を担保すべき敷金等の定めを設ける必要性に乏しく、その定めがない。契約を短期間に限り存続させ
ることが予定されていたことを推認させる。


税理士法人タクトコンサルティング 「TACTニュース」(2026/08/10)より転載


Q-23 M&Aのタイミングはいつがベストですか?|3分でわかる!M&Aのこと【解説コラム】


このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー


□■―――――――――

今後、ますます活用が進んでいくであろうM&Aについて、できるだけわかりやすくQ&A形式で解説するコラムを掲載することにしました。ぜひご一読ください!

―――――――――■□


Q-23  M&Aのタイミングはいつがベストですか?

A


M&Aを検討される経営者の方から、「M&Aを行うタイミングはいつがベストですか? 」というご質問をいただくことがあります。


このご質問の背景には、「自分はいつまで社長としてがんばれるだろうか」「後継者がいないため、家族に借入金などの負担を残したくない」「できるだけ高い価格で会社を譲渡したい 」といった様々な想いがあります。


一方で、買い手企業にも事情があります。買い手は、顧客基盤や技術・ノウハウなどの競争力が残っており、今後さらに成長が期待できる会社を、適正な価格で取得したいと考えています。


一見すると、売り手と買い手では希望するタイミングが異なるようにも思えます。しかし、実際には、両者にとって望ましいタイミングは大きく変わりません。


なぜなら、事業は「生き物」であり、適切なタイミングで新たな経営資源や資本、人材が加わることで、さらに成長できる可能性があるからです。


反対に、そのタイミングを逃してしまうと、顧客離れや競争力の低下、主要社員の退職などが進み、企業価値が下がってしまう可能性があります。


その結果、売り手は希望していた価格で譲渡できなかったり、借入金などの負担が残ったりすることがあります。また、買い手にとっても成長余地の少ない事業を取得することになり、期待した投資効果を得られない場合があります。


つまり、M&Aは「売れる時に売る」「買える時に買う」という考え方ではなく、事業を次の成長ステージへ進めるタイミングで実施することが、売り手・買い手双方にとって最も望ましいといえるでしょう。

具体的に「〇〇したとき」のように明言するのは難しいのですが、売り手と買い手、それぞれの視点を整理すると以下のようになります。


M&Aのタイミングを見極めるための視点(売り手・買い手比較)

売り手 買い手
後継者へ円滑に事業承継したい 売り手オーナーの経営力を引き継ぎ、さらに事業を成長させたい
できるだけ高く譲渡したい できるだけ適正な価格で取得したいが、成長余地がある企業を求めている
借入金を整理・承継したい 成長性があれば借入金も含めて承継できる
社員や顧客を守りたい 社員・顧客基盤を含めて価値ある事業を取得したい
老後資金・退職金を確保したい 退職金をM&Aのスキームに組み入れ売買価格を圧縮したい


(執筆:税理士 高井 寿)


このコラムでは読者の方からのご質問も募集しています。M&Aに関することで疑問に思っていること、コラムの内容に関してもっと詳しく知りたいこと、○○について取り上げてほしい、などありましたら、こちらのアドレス(links@zeiken.co.jp)までお知らせください


(注意)回答・解説は原則このコラム内で行い、個別の回答はできません。個別事例についてのご相談には対応できませんのであらかじめご承知おきください。


高井 寿(たかい ひさし) 

高井国際税務会計事務所 代表税理士 東京税理士会世田谷支部副支部長

2002年税理士登録、経営品質協議会認定アセッサー、CFPファイナンシャルプランナー、経営計画策定、国内及び国際タックスマネジメント、事業・資産承継、組織再編・連結納税、MAが専門。財団法人日本民事信託協会代表理事。

(著書等)「連結納税マニュアル(税務研究会)」「営業権の実務」(税務通信(税務研究会))、「経理システムと税務」「寄付金課税の問題点」(ともに税務弘報(中央経済社))、「資産家・事業家税務コンサルティングマニュアル」(税務研究会)


≫ 事務所HP


↓ 会計事務所の所長様向け ↓


↓ M&Aの解説をもっと読む ↓


このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー


◇◆ 会計事務所M&Aの疑問(譲渡/入門編)◇◆


税務研究会では、会計事務所の事業引継ぎ(譲渡)を検討している税理士の方を対象に、全国各地で個別勉強会・相談会を開催しております。

個別勉強会・相談会の参加者から寄せられた質問の一部をご紹介いたします。


 後継者として、現在の事務所に入ってくれる若手税理士へ譲渡した事例はありますでしょうか。


弊社が支援した会計事務所M&A においても、若手税理士に譲渡した事例は数多くあります。 若手税理士にとっては、一から顧問先を開拓したり従業員を採用したりするよりも、既存の顧問先・従業員・事務所基盤を引き継げることが大きな魅力であり、このような承継を希望する若手税理士は少なくありません。


また、若手税理士が現事務所へ入所し、一定期間にわたり売主税理士とともに業務を行いつつ承継するケースもあります。その場合、顧問先や従業員との信頼関係を段階的に築くことができるため、比較的スムーズな引き継ぎにつながりやすい傾向があります。


事務所の運営方針や従業員体制をできるだけ維持しながら承継できる可能性があるため、「現在の事務所らしさを残したまま引き継いでほしい」とお考えの場合には、有力な選択肢の一つといえるでしょう。


なお、若手税理士への譲渡では、買手が開業間もなく十分な資金を確保できていない場合もあるため、円滑な承継に向けて、譲渡対価の金額や支払方法を柔軟に調整することもあります。


実際の進め方は事務所ごとの状況によって異なるため、希望される承継の形を踏まえ、専門家に相談しながら検討されることをおすすめします。


◆会計事務所M&Aでお悩みの所長様におすすめ [秘密厳守で対応]


↓ 勉強会の開催地・開催日時など ↓


税務研究会の「会計事務所M&Aサービス」

税務研究会では、全国の会計事務所とのネットワーク生かした、会計事務所の事業引継ぎをサポートするサービスをご用意しております。
創業75年を超え、長きにわたり税務会計業界・会計事務所と共に歩んできた税務研究会だからこそ、税理士先生の立場に寄り添った、安心感のある事業引継ぎのサポートを行うことができます。


✓ 税務通信でおなじみの税務研究会が対応する ”安心感”
✓ 税理士業界を熟知したスタッフが対応する ”伴走力”
✓ 全国の会計事務所との繋がりによる ”マッチング力”


顧問先からのM&A相談対応Q&A(入門編)

本連載は、顧問先のM&Aの疑問に答える税理士の視点で解説してきます。


Vol.5 Q:M&Aで「売却が難しい会社」とはどのような会社でしょうか?


A:

売却が難しい会社とは、買手がリスクを感じやすい会社を指します。たとえ現在の業績が良くても、引継ぎ後の収益性が不透明であれば、交渉が進まなくなる可能性があります。
売却が困難になる要因はいくつかありますが、それらが複数重なるほど条件が厳しくなります。


<解説>

売却が難しくなる代表的なケースの一例を紹介します

① オーナー依存が強い会社

仲介会社が買手候補に案件を提案した際、最も多く返ってくる懸念が「社長がいなくなった後、売上は本当に維持できるのか」という点です。主要顧客との関係がオーナーの個人的な信頼関係に依拠していたり、現場の判断がすべてオーナーに集中していたりする会社は、候補に挙がっても優先順位が下がりやすくなります。幹部に一定の権限が委譲され、オーナー不在でも業務が回る体制が整っている会社は、それだけで買手の安心感が高まります。


② 希望価格の高い会社

希望売却価格が収益力から算定される相場と大きくかけ離れている場合、交渉が進みません。「この価格では合わない」と判断した買手は、最初の提案段階で撤退します。経営者が「他社が〇億で売れたから」という情報をもとに根拠のない希望価格を持っている場合は特に注意が必要です。成約価格の背景には純資産の構成や買手の事情など様々な要素が絡んでおり、表面上の数字だけでは比較になりません。希望価格の根拠を整理しておくことが、スムーズなM&Aへの第一歩です。


③ 財務・労務リスクのある会社

業績・体制に問題がなくても、デューデリジェンス(DD)の段階で破談になるケースがあります。現場でよく見られるのは、長年放置された役員貸付金、実態のない在庫計上、未払残業代等の潜在リスクです。これらは決算書の表面には現れにくく、買手側の調査で初めて判明することが多いものとなります。発覚した時点で価格の大幅な引き下げを求められるか、交渉そのものが進まなくなるケースがあります。「もう少し前に整理しておけば」という案件を、仲介の現場では繰り返し経験しています。


④ その他、売却を難しくする要因

上記以外にも、以下のような要因が重なると買手がつきにくくなります。
あ・ 斜陽産業・市場縮小が明確な業界(成長が見込みにくいと買手が判断)
あ・ 売上の大部分が特定の1〜2社に集中している(取引先離脱リスク)
あ・ 許認可や資格がオーナー個人に紐づいており、承継が困難
あ・ 係争中の訴訟や保証債務など、簿外の偶発債務が存在する
こうした要因の多くは、M&Aを検討し始めてからでは対処が難しいものです。顧問税理士として、日頃の関与を通じて状況を把握し、必要な整理を進めておくことが、顧問先が円滑にM&Aを進められる体制を整えることにつながります。


【今回のポイント】

・オーナー依存・希望価格の乖離・財務労務リスクが主な要因
・斜陽産業・売上集中・許認可・偶発債務なども買手離れの原因になる
・こうした要因の多くは、日頃の関与を通じて現状を把握・整理しておく


【著者】

株式会社たすきコンサルティング 代表取締役 森田 修

【プロフィール】

代表取締役 森田 修

1974年生まれ、大阪府出身。清風高等学校を卒業後、日本大学文理学部を経て、東洋大学大学院経済学研究科を修了。2004年に税理士登録。事業会社での実務経験を積んだ後、株式会社エスネットワークスにて株式公開コンサルティングなどに従事。

2005年に株式会社たすきコンサルティングを設立し、代表取締役に就任。以降、M&A・組織再編コンサルティングを中心に、税務・労務・株式公開支援など幅広い分野にわたりサービスを展開。グループ全体で約1,000社の企業と取引実績を持つ。

実務に裏打ちされた高い専門性と現場目線のアドバイスに定評があり、特に中小企業の経営支援において豊富な実績を誇る。剣道錬士六段の腕前も持ち、ビジネスと武道の両面で研鑽を重ねている。


[解説ニュース]


【Q&A】相続税の小規模宅地特例:特例対象宅地等が順次分割された場合の更正の請求期限


〈解説〉

税理士法人タクトコンサルティング(山崎 信義/税理士)


[関連解説]

所得税の特定の基準所得金額の課税の特例~適用判定時の基準所得金額の範囲


【Q&A】複数代表者のうちの一人から非上場株式を相続した場合の相続税の納税猶予の特例の適用


【問】

被相続人甲は令和7年3月4日に亡くなりました。相続人は長男Aと次男Bの2人です。甲に係る相続税申告において、AとBは、租税特別措置法(措法)69条の4の「小規模宅地等についての課税価格の計算の特例」(以下「小規模宅地特例」)の適用対象となり得る宅地Xと宅地Yにつき、申告期限までに分割がまとまらなかったため、当初申告書に「申告期限後3年以内の分割見込書」を添付して提出しました。

その後、宅地Xについては令和8年3月1日に遺産分割が成立しAが取得しました。Aは宅地Xに係る更正の請求について、宅地Yの分割後にまとめて行うつもりだったので、結局その翌日から4ヶ月以内に更正の請求をしていません。

一方、宅地Yについては、令和8年7月19日に遺産分割が成立し、Bが取得しました。Bは同月27日に更正の請求を行いました。

以上の場合において、甲に係る相続税の計算上、Aは宅地X、Bは宅地Yについて小規模宅地特例の適用を受けることができるでしょうか。


【回答】

1.結論


宅地Xについて、Aは分割が成立した令和8年3月1日の翌日から4ヶ月以内に更正の請求をしていないため、小規模宅地特例の適用を受けることはできません。一方、宅地Yについて、Bは分割が成立した令和8年7月19日の翌日から4ヶ月以内である同月27日に更正の請求をしているため、小規模宅地特例の適用を受けることができます。

2.解説


(1)小規模宅地特例の概要

小規模宅地特例は、個人が相続又は遺贈により取得した宅地等のうち、被相続人等の事業の用又は居住の用に供されていた一定の宅地等について、相続税の申告期限までその宅地等を保有し、事業又は居住の用に供するなど一定の要件を満たす場合に適用される制度です。この場合、その個人が小規模宅地特例の適用を受けるものとして選択した宅地等については、被相続人等に係る相続税の計算上、一定面積までの部分について、相続税の課税価格のうち一定額を減額することができます(措法69条の4第1項)。


(2)遺産分割要件

小規模宅地特例の適用を受けるためには、相続税の申告期限までにその特例の適用対象となる宅地等(「特例対象宅地等」)につき、遺産分割が行われていることが必要です。

ただし、その宅地等について相続税の申告期限までに遺産分割が行われていない場合であっても、その当初申告において「申告期限後3年以内の分割見込書」を申告書に添付して提出し、その宅地等が申告期限から3年以内に分割されたときには、分割が行われた日の翌日から4ヶ月以内に「更正の請求」を行うことにより、小規模宅地特例の適用を受けることができます(措法69条の4第4項、5項、措法施行令40条の2第26項)。


(3)宅地等が順次分割された場合の更正の請求期限

上記(2)の更正の請求の期限は、特例対象宅地等が分割された日において他に分割されていない特例対象宅地等がある場合であっても、その分割された日の翌日から4ヶ月以内に限られます。その期間を経過した後は、その分割された特例対象宅地等について更正の請求をすることはできません(措法通達69の4-26)。

したがって、後日、他の特例対象宅地等の分割が成立した場合であっても、既に更正の請求の期限が過ぎた特例対象宅地等については、小規模宅地特例の適用を受けることができないことになります。


(4)本問へのあてはめ

宅地Xは、分割された日(令和8年3月1日)の翌日から4ヶ月以内に更正の請求をしていないことから、小規模宅地特例の適用を受けることができません。一方、宅地Yは、分割された日(令和8年7月19日)の翌日から4ヶ月以内である同月27日に更正の請求をしていることから、小規模宅地特例の適用を受けることができます。

仮に宅地Yよりも宅地Xの方が1㎡当たりの評価額が高く、宅地Xに小規模宅地特例を適用することが相続税の計算上有利であったとしても、宅地Xは期限内に更正の請求をしていない以上、その特例の適用を受けることはできません。したがって、期限内に更正の請求をしている宅地Yについてのみ、小規模宅地特例の適用を受けることになります。


税理士法人タクトコンサルティング 「TACTニュース」(2026/07/27)より転載


◇◆ 会計事務所M&Aの疑問(譲渡/入門編)◇◆


税務研究会では、会計事務所の事業引継ぎ(譲渡)を検討している税理士の方を対象に、全国各地で個別勉強会・相談会を開催しております。

個別勉強会・相談会の参加者から寄せられた質問の一部をご紹介いたします。


 会計事務所M&A の買収監査(デューデリジェンス)とはどのようなことをするのでしょうか?


会計事務所M&A におけるデューデリジェンスは、買手側が中心となって行い、事務所を安心して引き継げるかを確認するための大切な手続きです。


財務だけでなく、顧問料収入が安定しているか、顧客が特定の取引先に偏っていないか、所長や担当者の業務内容まで幅広く確認されます。一般企業のM&A と違い、外部の専門家を入れるケースは少なく、買手自身が実施することが多い点も特徴です。


売手としては、数字の説明だけでなく、「従業員の働きぶり」と「顧客との関係」を分かりやすく伝えることが重要になります。特に、従業員が安定して働いているか、顧客の関係がしっかりしているか、キーパーソンが誰かといった点は必ず見られます。これらに不安があると、顧客が離れるリスクがあると判断されてしまいます。また、面談などを通じて、実際にスムーズな引継ぎができるかどうかも確認されます。


譲渡後のトラブルを防ぐためにも、隠し事をせず、実態を正しく伝えることが大切です。デューデリジェンスは単なる調査ではなく、事務所の状況を正確に理解してもらうための機会と考えることが重要です。


◆会計事務所M&Aでお悩みの所長様におすすめ [秘密厳守で対応]


↓ 勉強会の開催地・開催日時など ↓


税務研究会の「会計事務所M&Aサービス」

税務研究会では、全国の会計事務所とのネットワーク生かした、会計事務所の事業引継ぎをサポートするサービスをご用意しております。
創業75年を超え、長きにわたり税務会計業界・会計事務所と共に歩んできた税務研究会だからこそ、税理士先生の立場に寄り添った、安心感のある事業引継ぎのサポートを行うことができます。


✓ 税務通信でおなじみの税務研究会が対応する ”安心感”
✓ 税理士業界を熟知したスタッフが対応する ”伴走力”
✓ 全国の会計事務所との繋がりによる ”マッチング力”


[解説ニュース]

母の二次相続に係る申告後、 一次相続で申告不要の父からの遺産を母が相続しないとする更正の請求は可能か


〈解説〉

税理士法人タクトコンサルティング(遠藤 純一)


[関連解説]

■不動産を買った時の土地建物の価額按分が不合理と指摘された場合

■使い勝手アップの相続時精算課税制度では、みなし贈与にご用心


1.はじめに


相続税がかからない遺産額だったので、父からの一次相続では分割協議もせずやり過ごすことは、ありがちなことです。しかし母からの二次相続では相続税申告に迫られて、とりあえず法定相続分で申告したというケースも少なくないでしょう。こうしたなか、二次相続の申告後に、一次相続の際に母が父から遺産を相続していないことにする遺産分割をしたらどうでしょうか?その分、二次相続で課税される相続財産が減るはずです。そこで、二次相続にかかる相続税の申告について、相続税の減額を求めて更正の請求ができたら…と考えた人がいました。しかし国税不服審判所は、この更正の請求を認めませんでした(国税不服審判所令和7年10月29日公開裁決)。今回はこの事案のポイントを探ります。


2. 事案の概要


(1)父からの相続(一次相続)の状況

父は、平成26年10月に死亡。このときの法定相続人は、配偶者である母と、国税不服審判所(以下、「審判所」という。)で争った請求人らの4人。このときは相続税の課税価格の合計額が基礎控除額以下だったので、相続税の申告はしていない。

(2)母からの相続(二次相続)の状況

母は平成28年3月に死亡。このときの法定相続人は、請求人らの3人だった。このときの相続税の申告は、母からの遺産分割が成立しなかったため、法定相続分の割合で遺産を取得したものとして(相続税法55条)、相続税の申告書を法定申告期限までに申告した。ただ、2人は父から母が相続した遺産について申告していなかった。このため後に修正申告等をしていた。

(3)遺産分割協議の状況

相続人3人は令和6年3月22日付で、概ね次のような内容の遺産分割を成立させた。
①一次相続では相続人3人が父の財産を3分の1ずつ相続、亡き母に相続させる財産はないこととした。
②二次相続では相続人3人が父の財産を3分の1ずつ相続し、債務・葬式費用等は3分して負担する。

(4)以上を受け、相続人は二次相続の相続税のかか

る遺産が減少し、税額も減ることから令和6年5月、税務署長に相続税の減額を求めて「更正の請求」をした。

(5)同年8月、税務署長は更正の請求を認めなかったため、相続人は審判所に更正の請求ができるものとして審査請求した。


3. 審判所の判断


審判所はまず、次の法律上の規定を確認しました。


①遺産分割されていないときの相続税申告について、法定相続分に従って遺産を取得したものとしてその課税価格を計算して申告をするものとされていること(相続税法55条)。


②申告後に遺産分割協議が整い、法定相続分に従って計算された課税価格と異なって、課税価格・相続税額が過大となったときは、4月以内に、更正の請求をすることができること(相続税法32条)。


この趣旨について審判所は「申告の後に遺産分割が行われて各相続人の取得財産が変動したという相続税特有の後発的事由が生じた場合において、(中略)遺産分割後の一定の期間内に限り、上記後発的事由により上記申告に係る相続税額等が過大となったとして更正の請求をすること及び当該請求に基づき更正がされた場合には他の相続人の相続税額等に生じた上記後発的事由による変動の限度で更正をすることができることとした」と指摘、「当初の申告に存在するとされる過誤の是正を求めることを目的とするものではないと解するのが相当」との考え方を示しました。


このことから、審判所は「未分割の遺産を分割した結果、既に確定した課税価格及び相続税額が過大になるか否かの判断に当たって、算定の基礎となる遺産の価額は、申告(その後に更正があった場合にはその更正)により確定した遺産の価額を基礎とすべきであり、申告(その後に更正があった場合にはその更正)により確定した遺産の価額を前提としない更正の請求は、相続税法第32条第1項第1号に基づく更正の請求に当たらないというべきである」と判断の方針を明らかにしました。


具体的には「申告により確定した遺産の価額を前提としない更正の請求は、相続税法第32条第1項第1号に基づく更正の請求に該当しないところ、請求人らは、本件申告等により確定した遺産の総額を前提とせずに、更正の請求を行っているのであるから、同号に規定する事由に基づく更正の請求には該当しない」と判断しています。


税理士法人タクトコンサルティング 「TACTニュース」(2026/07/13)より転載


Q-22  M&Aにかかる期間として目安はありますか? |3分でわかる!M&Aのこと【解説コラム】


このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー


□■―――――――――

今後、ますます活用が進んでいくであろうM&Aについて、できるだけわかりやすくQ&A形式で解説するコラムを掲載することにしました。ぜひご一読ください!

―――――――――■□


 Q-22 M&Aにかかる期間として目安はありますか?

A

M&Aは、買い手が見つかればすぐに終わる、というものではありません。相手が決まったのに、そこからなかなか前に進まない、ということも実際にはよくあります。ではなぜ時間がかかるのでしょうか。上場しているM&A仲介会社の開示を見ると、平均成約期間は6〜7か月程度とされています。ただこれは成約まで至った案件の平均で、実際の期間は規模や業種、スキームによって、数か月のこともあれば1年を超えることもあります。


そのため、質問に対する回答としては、数か月から1年を超えることもある、ということになりますが、M&Aにかかる期間を左右しているのは、相手が見つかるかどうかよりも、もう少し別の部分にあるようです。そのため、まずはM&Aの流れを簡単に振り返りながら、時間を要する理由を探っていきたいと思います。


1.M&Aの全体の流れ

M&Aは、大きく、(1)事前検討・準備、(2)マッチング・交渉、(3)契約締結の3つの段階に分けられます。(1)では、売り手が方針を固めて資料を整え、買い手は買収の方針やシナジーを検討します。(2)では、買い手候補との間で秘密保持契約(NDA)を結び、トップ面談を経て基本合意に進みます。(3)では、買い手によるデューデリジェンス(DD=詳細な調査)を受けて、最終契約を結び、クロージングに至ります。こうして並べてみると、「相手を探す」のは(2)の一部にすぎないことがわかります。実際のスケジュールはその前後で売り手・買い手の双方が進める作業の積み重ねで決まってきます。


2.時間がかかるのは、売り手・買い手それぞれの準備

時間が延びやすい場面は、売り手側と買い手側の両方にあります。売り手側でポイントになるのは、(3)のDDに耐えられる組織体制になっているかどうかです。DDは、買い手が会社の中身を細かく調べる、いわば身体測定のようなものです。月次決算が遅かったり、借入金や経営者保証、主要な契約や事業に必要な許認可等がきちんと管理されていなかったりすると、買い手は正しい収益力も実質的な純資産も十分に判断できません。その結果、追加の資料依頼や価格の再交渉が必要となり、結果として交渉に時間がかかります。


一方、買い手側にも事情があります。DDひとつとっても、依頼する専門家(公認会計士や弁護士など)の選定や契約、調査項目の検討等、着手するまでに意外と日数がかかります。資金面では、自己資金で賄えるなら比較的早く進みますが、借入による場合は金融機関の審査に時間を要します。買収についての社内の承認手続きにも、それなりの日数が必要です。また、DDでは財務面だけでなく、契約や許認可、係争の有無といった法務面の確認も行われ、規模の大きい案件では、これに加えて独占禁止法などの対応が必要になることもあります。


3.ただし、早ければよいというわけでもない

とはいえ、とにかく早いほうがよいかというと、そうとも言い切れません。売り手の立場からすると、買い手が同業他社の場合には、DDを通じて顧客別の売上や粗利、価格条件、技術情報といった、本来は社外に出したくない内部情報まで見られてしまう心配があります。経済産業省の「企業買収における行動指針」でも、目的の正当性が疑われる例として、競合他社が情報収集を目的に買収を持ちかけるケースが挙げられています。


一方で、買い手の立場からも急いで雑なDDをするのは禁物です。簿外債務や偶発債務を見落とすと、買収した後に思わぬ負担を抱えることになりかねません。


売り手は機微な情報を段階的に開示し、買い手は資金の裏付けや社内の承認状況を適時に示す。こうしたやりとりを丁寧に進めるほうが、結果として早く進みます。


最後に

結局のところ相手が決まっても話が進まないのは、売り手・買い手それぞれの準備がどこまで整っているか、によるところが大きいのだと思います。売り手は、いつ見られても問題のない数字を、買い手は、資金と社内の合意の段取りを。M&Aにかかる時間は、相手が見つかるまでの時間というよりも、双方が実際に動ける状態になるまでの時間だと考えると、わかりやすいのではないでしょうか。そこを早めに整えておくことが、結果的には近道になるはずです。


(執筆:税理士・公認会計士 風間啓哉)


このコラムでは読者の方からのご質問も募集しています。M&Aに関することで疑問に思っていること、コラムの内容に関してもっと詳しく知りたいこと、○○について取り上げてほしい、などありましたら、こちらのアドレス(links@zeiken.co.jp)までお知らせください


(注意)回答・解説は原則このコラム内で行い、個別の回答はできません。個別事例についてのご相談には対応できませんのであらかじめご承知おきください。


風間啓哉(かざま けいや) 

税理士・公認会計士(風間会計事務所 代表)

2005年公認会計士登録、2010年税理士登録。

監査法人にて監査業務を経験後、上場会社オーナー及び富裕層向けの各種税務会計コンサル業務及びM&Aアドバイザリー業務等に従事。その後、事業会社㈱デジタルハーツ(現 ㈱デジタルハーツホールディングス:東証プライム)へ参画し、同社取締役CFOを経て、同社非常勤監査役(現任)を経験。2018年から会計事務所を本格的に立ち上げ、現在に至る。

(著書等)『PB・FPのための上場会社オーナーの資産管理実務(三訂版)』『資産家・事業家 税務コンサルティングマニュアル』(共著、税務研究会)、『ケーススタディ M&A会計・税務戦略』(共著、金融財政事情研究会)


≫ 事務所HP


↓ 会計事務所の所長様向け ↓


↓ M&Aの解説をもっと読む ↓


このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー


顧問先からのM&A相談対応Q&A(入門編)

本連載は、顧問先のM&Aの疑問に答える税理士の視点で解説してきます。


Vol.4 Q:顧問先からM&Aを進める際に「どこに相談すればいいか」と聞かれました。どうアドバイスをすればいいですか?


A:

「まずはM&Aの支援実績がある専門家に相談することをお勧めします。具体的にはM&A仲介会社やFA(ファイナンシャル・アドバイザー)が代表的な相談先です。ただし、仲介会社によって得意とする業種や規模、担当者の経験に差があるため、どこに依頼するかが重要になります」と伝えてください。
相談先を選ぶ際のポイントを事前に整理しておくことで、顧問先が安心して最初の一歩を踏み出せるようサポートできます。


<解説>

では、仲介会社を選ぶ際のポイントは何を基準にしたらよいのでしょか?

① 大手仲介会社と中小仲介会社、何が違うのか

大手M&A仲介会社は、豊富な買手候補データベースや全国規模のネットワークを有している点が強みです。多くの候補先へアプローチできるため、マッチング機会の広さが期待できます。
一方で、多数の案件を同時に取り扱うケースもあるため、案件によっては担当者との接触頻度やサポート体制に差が生じることがあります。
中小の仲介会社は、特定の業種や地域に特化している場合が多く、担当者が案件に深く関与しながら進められることが特徴です。オーナーとの距離が近く、柔軟な対応が期待できる一方で、買手ネットワークの規模や得意領域には違いがあるため、自社との相性を見極めることが重要です。


② 相談先だけではなく「担当者」も重要

M&Aでは、実際に案件を担当する担当者の経験や知識、提案力が結果に大きく影響します。
初回面談では、
・同業種の支援実績があるか
・どのような買手候補を想定しているか
・自社の強みや魅力をどのように評価しているか
・サポート体制はどのようになっているか
といった点を確認するとよいでしょう。
会社の知名度だけで判断するのではなく、「自社の事業をどれだけ理解しようとしているか」という視点も大切です。


③ 担当者との「相性」が結果を左右することもある

実際に、売上3億円規模の製造業者が仲介会社と契約したものの、担当者が業界特性を十分に理解しておらず、買手候補への提案内容が的確でなかったため長期間進展しなかったケースがありました。

その後、業界知識のある担当者が在籍する別の仲介会社へ相談したところ、買手候補の選定や提案内容が改善され、成約に至りました。

もちろん全てのケースに当てはまるわけではありませんが、仲介会社の規模や知名度だけでなく、自社の業種や課題を理解してくれる担当者かどうかも重要な判断材料になります。


④ 報酬体系の違いも必ず確認しておく

M&A仲介会社の報酬体系は大きく2種類に分かれます。成約時のみ報酬が発生する「完全成功報酬型」と、着手金や月額報酬が発生する「着手金あり型」です。
報酬体系の種類よりも、まず確認すべきは「どの段階でいくらかかるのか」が明確かどうかです。着手金・月額報酬・成功報酬の有無と金額が事前に明示されているか、成約に至らなかった場合の費用負担はどうなるのか、これらが曖昧な仲介会社は避けた方が無難です。
成約報酬の相場はレーマン法※を用いる会社が多く、譲渡対価に対して5〜10%程度が目安となりますが、会社によって料率の設定や最低報酬額が異なります。複数の仲介会社に見積もりを求め、報酬体系と具体的なサポート内容を比較したうえで判断することをお勧めします。

※レーマン法:譲渡対価の金額に応じて料率を段階的に変動させる成功報酬の算定方式。取引金額が大きくなるほど料率が低下する逓減方式が一般的で、国内のM&A仲介会社の多くが採用している。


【今回のポイント】

・大手はネットワークの広さ、中小は専門性や密な支援が強み。
・仲介会社だけではなく担当者の経験や提案力も確認する。
・初回面談では業界理解や具体的な経験、提案力も確認する。
・担当者変更があった場合の引継ぎ体制も事前に確認しておく。
・報酬体系(完全成功報酬 or 着手金あり)は複数社を比較したうえで選ぶ。


【著者】

株式会社たすきコンサルティング 代表取締役 森田 修

【プロフィール】

代表取締役 森田 修

1974年生まれ、大阪府出身。清風高等学校を卒業後、日本大学文理学部を経て、東洋大学大学院経済学研究科を修了。2004年に税理士登録。事業会社での実務経験を積んだ後、株式会社エスネットワークスにて株式公開コンサルティングなどに従事。

2005年に株式会社たすきコンサルティングを設立し、代表取締役に就任。以降、M&A・組織再編コンサルティングを中心に、税務・労務・株式公開支援など幅広い分野にわたりサービスを展開。グループ全体で約1,000社の企業と取引実績を持つ。

実務に裏打ちされた高い専門性と現場目線のアドバイスに定評があり、特に中小企業の経営支援において豊富な実績を誇る。剣道錬士六段の腕前も持ち、ビジネスと武道の両面で研鑽を重ねている。