[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【北海道の税理士事務所の譲受を希望しています】

~北海道内(札幌市など)の税理士事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

北海道内
・札幌市など


<譲受規模>

従業員20名程度以下(数名で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです。
●数年間の継続勤務を希望される先生も大歓迎です(関与方法はご相談のうえ柔軟に対応させていただきます)。
●従業員の継続雇用(雇用条件の維持)を基本として検討しています。
●拠点はお相手先の状況に応じて柔軟に検討したいと考えています。
●顧問先対応は現状の対応方法を基本として検討します。
●会計システムは当面は現在のシステムを利用し、段階的に統合していきたいと考えています。


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5508W1)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。


※お問い合わせフォームよりご送信後、3営業日以内に税務研究会/税務研究会パートナーズの担当者より、電話またはメールにて連絡いたします。
[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【東京都、埼玉県、千葉県の税理士事務所の譲受を希望しています】

~東京都(23区内)、埼玉県内(主要駅付近)、千葉県内(主要駅付近)の税理士事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

東京都内
・23区内(最寄り駅から徒歩10分程度)
埼玉県内
・主要駅付近(最寄り駅から徒歩10分程度)
千葉県内
・主要駅付近(最寄り駅から徒歩10分程度)


<譲受規模>

従業員5名以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも(お相手と相談のうえ決定させてください)


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです(引継ぎ期間中は、週に数回程度の出勤など柔軟に対応可能、業務量はご負担の無い程度でお願いしたいと思います)。
●従業員の方の継続雇用(雇用条件の維持)を基本として検討しております。
●顧問先対応は、現状の対応方法を基本として検討します。
●会計システム、税務申告システムは、なるべく早期に統一したいと考えております。


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5504W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。


※お問い合わせフォームよりご送信後、3営業日以内に税務研究会/税務研究会パートナーズの担当者より、電話またはメールにて連絡いたします。
[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【東京都、神奈川県、千葉県、埼玉県の税理士事務所の譲受を希望しています】

~東京都(23区内)、神奈川県内、千葉県内、埼玉県内の事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

東京都内
・23区内
神奈川県内
・全域
千葉県内
・全域
埼玉県内
・全域


<譲受規模>

従業員2名以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも(お相手と相談のうえ決定させてください)


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです。
●数年継続勤務される先生はもちろん、長く継続勤務いただける先生もありがたいです。
●週に数回程度の出勤や、リモートを混ぜての勤務など柔軟に対応可能です。
●従業員の方の継続雇用(雇用条件の維持)を基本として検討しております。
●従業員の方の働き方を可能なかぎり変更せずに引き継ぐことを想定しています。
●会計システムは現在お使いのものを継続的に使用していただくことを想定しています。

~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5501W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。


※お問い合わせフォームよりご送信後、3営業日以内に税務研究会/税務研究会パートナーズの担当者より、電話またはメールにて連絡いたします。
[解説ニュース]

被相続人が契約した修繕工事の着工が相続開始後になっても債務控除が認められた事例


〈解説〉

税理士法人タクトコンサルティング(遠藤 純一)


[関連解説]

■資産管理会社の株特外しを無効化する評価通達189なお書きが適用された事例

■不動産を買った時の土地建物の価額按分が不合理と指摘された場合


1.はじめに


被相続人が施主となって倉庫の修繕契約をしたものの、着工は相続後に行われた場合、その費用が相続税の計算上、債務控除できるかどうかで争われた裁判がありました。福井地裁は着工が遅れた事情を汲んで債務控除を認める判決を言い渡しました(令和7年11月5日判決、確定)。
相続税の債務控除は、相続人が負担する「被相続人が亡くなった時点で現に存する債務で確実と認められるもの」と「葬式費用」とされています(相続税法13条)。この確実性については、税務署と見解の相違が生じがちです。この事案のポイントを見ていきます。


2. 事案の概要


判決によると、事実関係は、次のとおりです。

①平成30年8月、貸付倉庫等のオーナー(被相続人)は、賃借人である卸売業者から、その倉庫等の土間が約10㎝地盤沈下しているため修繕の相談を受けた。


②平成31年4月、オーナーは、相続人(原告)がとってくれた工事見積を基に施工業者と修繕工事について工期を同年4月20日から同年7月30日までとする請負契約を締結した。しかし賃借人から物流が少なくなる10月に着工してほしいとの意向が示された。


③同年5月、オーナーは、工期を同年10月1日から同年11月30日とする請負契約の変更をした。


④同年9月末(オーナーの死後)、施工業者は、修繕工事に着手した。


⑤同年10月下旬、施工業者は、床面積の半分程度まで注入したところで予定していたコンクリート全量を注入し終え、相続人(原告)に対し、未施工の範囲をどうするか確認したところ、工事を終了してよいとの了解を得たため、工事を終了した。同年11月、相続人は施工業者に修繕費用を支払った。


⑥令和2年6月、相続人は、相続税の計算上、修繕費用を債務控除して相続税の申告を行い、令和4年4月までに修正したが、修繕費用の債務控除はしていた。


⑦令和4年4月、所轄税務署は、修繕費用の債務控除を否認して相続税の増額更正、過少申告加算税の賦課を行った。その主な理由は、請負代金債務が原則として仕事完成時に確定した債権債務として計上されること、相続開始日時点では、修繕工事はいまだ着工もされておらず、また、請負契約によれば相続開始時点において被相続人・相続人である原告による解除や工事内容の変更が可能な状況にあったこと


⑧令和5年12月、相続人は最終的に裁判に訴えた。
相続人は次のように主張しました。「賃借人は、高さ数メートルに達する棚・ラックを設置し、商品の保管・搬出作業などはフォークリフト等で行われていた。しかし地盤沈下の影響で商品の転落による破損、従業員の生命の危険などの問題が発生した。これは賃貸人に修繕義務がある。また、工期の変更は、修繕義務の履行を請求している賃借人からの繁忙期を避けたいとの要望に応えたもので被相統人の要望での変更という要素はない。」


3. 福井地裁の判断


争点は、「修繕費用にかかる債務が相続税法14条1項にいう確実と認められるものに当たるか」でした。
福井地裁はまず、債務控除の趣旨について「相続された債務の弁済に要する資金を課税対象外として相続人に留保させるため」と原則的な考え方を示す一方、「相続開始時点において債務が存在するか否かが不確実な場合や、債務が存在するとしても、履行されるか否かが不確実な場合は、相続人に弁済資金を留保する必要があるとはいえない」とも述べました。
そのうえで福井地裁は「債務の存在が確実であるとともにその履行が確実であることを要し、また、これらが確実であるかを判断するにあたっては、債務の形式のみならず、債務が生じるに至った経緯等についても考慮すべき」と判断の枠組みを明らかにしました。


そこで福井地裁は、次のような事実を指摘しました。


A賃貸目的物につき契約によって定められた使用収益ができない場合には、修繕義務があるといえる。


B地盤沈下により、商品保管上のリスクが生じており、安全な使用収益に支障を来す状態になっていたと認められ、被相続人は契約締結時、修繕義務を負っていた。


C被相続人は、当初の請負契約締結により同年5月には工事に着工できる状況にあった。


D施工時期が変更となったのは、賃借人の要望のためで、これがなければ修繕工事は、当初のとおり相続開始時前に施工を終えていたと考えられる。


以上から福井地裁は修繕工事が履行されることは、相続開始時点で確実であったとし、最終的に上記「債務は債務の存在及びその履行がいずれも確実であると認められる」から、税務署の追徴を取消す判決を言い渡したのです。


税理士法人タクトコンサルティング 「TACTニュース」(2026/04/13)より転載


Q-19 M&Aと退職金の活用について|3分でわかる!M&Aのこと【解説コラム】


このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー


□■―――――――――

今後、ますます活用が進んでいくであろうM&Aについて、できるだけわかりやすくQ&A形式で解説するコラムを掲載することにしました。ぜひご一読ください!

―――――――――■□


Q-19 M&Aと退職金の活用について

A

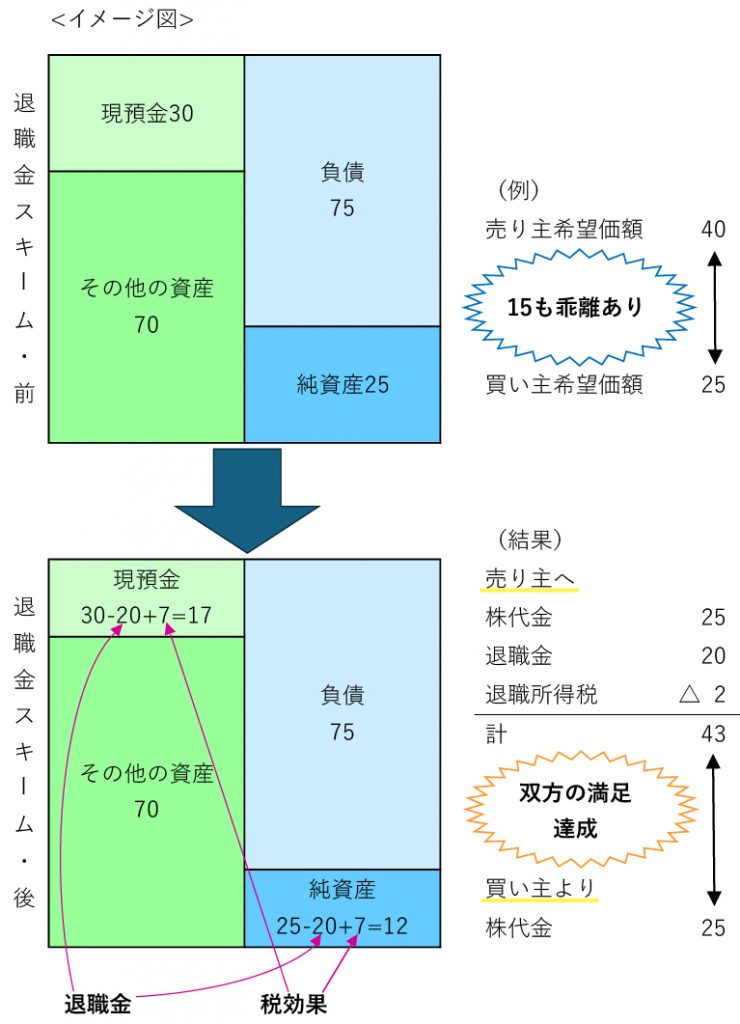
M&Aの実務においては、退職金の支給を組み込んだスキームが採用されるケースが少なくありません。

これは、単なる譲渡対価の調整にとどまらず、買い手・売り手双方にとって合理的なメリットが期待できるためです。


その背景として、主に次の二点が挙げられます。
第一に、買い手にとっては買収希望価格を増額することなく、売り手経営者の手取り額を増やすことが可能となる点です。

第二に、退職金に係る税務上の効果が、買い手・売り手双方にメリットをもたらす点です。


以下では、一般的なスキームとその効果について整理します。

(1)余剰現預金の退職金への振替

M&Aの対象会社において、貸借対照表上の現預金が運転資金として必要な水準を上回っている場合、その超過部分を売り手経営者に対する退職金として支給するスキームが検討されることがあります。

(2)譲渡対価を増やさずに手取り額を増加

上記の方法により、買い手は買収希望価格を引き上げることなく、売り手経営者の実質的な手取り額を増やすことが可能となります。
結果として、譲渡対価と退職金を組み合わせた形で、双方が納得しやすい条件設定が実現します。

(3)買い手側における税務上のメリット

退職金が税務上、損金算入可能な範囲内で支給される場合、その分の税効果は買収会社の財務諸表に寄与することとなります。
もっとも、役員退職金については、在籍期間や最終役員報酬との関係から算定される適正額を超えないよう、慎重な検討が必要です。

(4)売り手経営者の引退後の生活設計への寄与

売り手経営者にとっては、M&A完了後の引退を見据えた生活設計が立てやすくなる点も、大きなメリットといえます。
特に、退職金は税務上の優遇措置(【1】退職所得控除と【2】2分の1課税)があるため、資金計画の観点からも重要な意味を持ちます。

留意点

このような退職金スキームは、M&Aプロセスの中で一定の検討時間を要するものの、実務上は非常に有効な手法です。なお、M&A仲介会社の中には、退職金の支給を組み込んだスキームを重要視し、退職金を含めた金額を手数料算定の基礎とする会社も存在しますので、M&A仲介会社選定にあたっては、手数料に関する条件を十分に確認する必要があります。


(執筆:税理士 高井 寿)


このコラムでは読者の方からのご質問も募集しています。M&Aに関することで疑問に思っていること、コラムの内容に関してもっと詳しく知りたいこと、○○について取り上げてほしい、などありましたら、こちらのアドレス(links@zeiken.co.jp)までお知らせください


(注意)回答・解説は原則このコラム内で行い、個別の回答はできません。個別事例についてのご相談には対応できませんのであらかじめご承知おきください。


高井 寿(たかい ひさし) 

高井国際税務会計事務所 代表税理士 東京税理士会世田谷支部副支部長

2002年税理士登録、経営品質協議会認定アセッサー、CFPファイナンシャルプランナー、経営計画策定、国内及び国際タックスマネジメント、事業・資産承継、組織再編・連結納税、MAが専門。財団法人日本民事信託協会代表理事。

(著書等)「連結納税マニュアル(税務研究会)」「営業権の実務」(税務通信(税務研究会))、「経理システムと税務」「寄付金課税の問題点」(ともに税務弘報(中央経済社))、「資産家・事業家税務コンサルティングマニュアル」(税務研究会)


≫ 事務所HP


↓ 会計事務所の所長様向け ↓


↓ M&Aの解説をもっと読む ↓


このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー


[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【兵庫県、大阪府の税理士事務所の譲受を希望しています】

~兵庫県内(神戸市とその近隣エリア)、大阪府内(大阪市とその近隣エリア)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

兵庫県内
・神戸市、西宮市、尼崎市など
大阪府内
・大阪市など


<譲受規模>

従業員3名以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも(お相手と相談のうえ決定させてください)


【引継ぎ手からのコメント】

●顧問先の円滑な引継ぎのため、数年間、継続的にサポート的に関与して頂くことを希望します(関与方法はご相談のうえ柔軟に対応させていただきます)。
●従業員の方の継続雇用(雇用条件の維持)を基本として検討しております。
●お相手先の拠点をそのまま使用させていただくことを基本に検討させていただきたいと考えています(お相手先の事務所近くに事務所を借りることも検討)。
●顧問先対応は、現状の対応方法を継続することを基本として検討します 。
●会計システムは現在お使いのものを継続的に使用することを想定しています 。


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K5502W)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。


※お問い合わせフォームよりご送信後、3営業日以内に税務研究会/税務研究会パートナーズの担当者より、電話またはメールにて連絡いたします。

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【京都府、大阪府、兵庫県の税理士事務所の譲受を希望しています】

~京都府内(京都市内とその周辺エリア)、大阪府内(大阪市内とその周辺エリア)、兵庫県内(神戸市内とその周辺エリア)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

京都府内
・京都市内など
大阪府内
・大阪市、高槻市など
兵庫県内
・神戸市、明石市、姫路市など


<譲受規模>

従業員3名以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも(お相手と相談のうえ決定させてください)


【引継ぎ手からのコメント】

●顧問先のみの譲受も可能です。
●顧問先の円滑な引継ぎのため、引継ぎに協力的な先生でしたらありがたいです。
●従業員の方の継続雇用(雇用条件の維持)を基本として検討しております。
●従業員の方の働き方を可能なかぎり変更せずに引き継ぐことを想定しています。
●会計システムは現在お使いのものを継続的に使用していただくことを想定しています。


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K25095747)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。


※お問い合わせフォームよりご送信後、3営業日以内に税務研究会/税務研究会パートナーズの担当者より、電話またはメールにて連絡いたします。
 

◇◆ 会計事務所M&Aの疑問(譲渡/入門編)◇◆


税務研究会では、会計事務所の事業引継ぎ(譲渡)を検討している税理士の方を対象に、全国各地で個別勉強会・相談会を開催しております。

個別勉強会・相談会の参加者から寄せられた質問の一部をご紹介いたします。


 従業員2名の小規模事務所です。従業員のうち1名は20年以上の付き合いがあります。M&Aによる事務所の売却を予定しており、従業員にも伝えたうえで進めようと思っていますが、そのような進め方で問題ないでしょうか。


従業員への情報共有については慎重な対応が必要です。

M&Aは交渉の過程で条件変更や中止となる可能性があるため、一般的には従業員の不安や混乱を避ける目的で、譲渡契約(最終契約)締結後に知らせるケースが多いです。一方で、長年にわたり信頼関係を築いてきた従業員がいる場合は、基本合意が成立し方向性が固まった段階で、適切な範囲で共有するケースもあります。

その際は、雇用や待遇など、従業員が懸念しやすい点を丁寧に説明し、安心してもらえるよう配慮することが重要です。また、情報漏洩防止のため取り扱いに注意してもらうとともに、これまでの貢献への感謝や今後のサポート姿勢を伝えることで、移行を円滑に進めやすくなります。

進め方に不安がある場合は、会計事務所M&Aの経験が豊富な専門アドバイザーに相談しながら進行することをお勧めします。


◆会計事務所M&Aでお悩みの所長様におすすめ [秘密厳守で対応]


↓ 勉強会の開催地・開催日時など ↓


税務研究会の「会計事務所M&Aサービス」

税務研究会では、全国の会計事務所とのネットワーク生かした、会計事務所の事業引継ぎをサポートするサービスをご用意しております。
創業75年を超え、長きにわたり税務会計業界・会計事務所と共に歩んできた税務研究会だからこそ、税理士先生の立場に寄り添った、安心感のある事業引継ぎのサポートを行うことができます。


✓ 税務通信でおなじみの税務研究会が対応する ”安心感”
✓ 税理士業界を熟知したスタッフが対応する ”伴走力”
✓ 全国の会計事務所との繋がりによる ”マッチング力”


顧問先からのM&A相談対応Q&A(入門編)

本連載は、顧問先のM&Aの疑問に答える税理士の視点で解説してきます。


Vol.1 Q:顧問先から「M&Aを検討している」と言われた時の初動対応は?


A:

まずは、相手の話をしっかり聴きましょう。
その場で判断せず、期待値を上げず、決めつけたりするような言動は控えてください。
税理士として最初の役割は、顧問先の意向や背景を正確に把握することです。
そのうえで、「一緒に考えていきましょう」という姿勢を明確にしてクライアント寄り添うことが大切です。


<解説>

では、顧問税理士として、クライアントのM&Aに関わるにはどのような点に注意すればよいのでしょうか?


①なぜ「判断しない」ことが重要なのか

M&Aの現場では、「税理士に最初に相談したが話が噛み合わなかった」という譲渡企業経営者の声を多く耳にします。

その原因の多くは、初回相談時に判断・評価・方向性まで踏み込んでしまうことにあります。

M&Aは、税務だけで完結するテーマではありません。

雇用、取引先、家族関係など、複数の要素が絡むため、初動での即断はミスマッチを生みやすくなります。

そのため初回は、「現時点では判断材料が不足している」というスタンスを明確にすることが重要です。


②なぜ「期待値を上げてはいけない」のか

「この規模なら〇億くらいでしょう」「最近この業界は高いですよ」

といった不用意な一言は、後にトラブルの火種になります。

M&Aの価格は相場ではなく、個別条件と交渉によって決まります。

初期段階での価格感提示は、経営者の期待値を不必要に引き上げ、結果として「話が違う」という不信感につながりかねません。


③「選択肢を閉ざさない」姿勢が信頼を生む

M&Aに対して否定的な意見を持つこと自体が問題なのではありません。

問題となるのは、代替案や整理を示さずに否定してしまうことです。

実際、M&Aを検討している経営者は多く、「理解してもらえなかった」と感じた瞬間に、別の相談先へ移ってしまいます。

結果として、成約後に初めて知らされ、顧問契約が解除されるケースも少なくありません。


実際のところ、売上数億円以上で一定の利益を確保している“優良顧客”ほど、金融機関、コンサル会社などから日常的にM&Aの提案を受けているのが実情です。

他にライバルが多数登場する中でも、信頼関係を崩すことなく顧問契約を継続してもらうためには、

常日頃からクライアントに対して真摯に向き合い、相談を受けた際には慎重に対応する必要があります。


【今回のポイント】

M&Aの現場からみた、初動対応のポイントは下記の通りです。

  • ・判断しない
  • ・期待値を上げない
  • ・ただし、選択肢は閉ざさない


この連載では、税理士の先生が実際に顧問先から受けるような相談に対する回答を連載体系的に解説していきます。


【著者】

株式会社たすきコンサルティング 代表取締役 森田 修

【プロフィール】

代表取締役 森田 修

1974年生まれ、大阪府出身。清風高等学校を卒業後、日本大学文理学部を経て、東洋大学大学院経済学研究科を修了。2004年に税理士登録。事業会社での実務経験を積んだ後、株式会社エスネットワークスにて株式公開コンサルティングなどに従事。

2005年に株式会社たすきコンサルティングを設立し、代表取締役に就任。以降、M&A・組織再編コンサルティングを中心に、税務・労務・株式公開支援など幅広い分野にわたりサービスを展開。グループ全体で約1,000社の企業と取引実績を持つ。

実務に裏打ちされた高い専門性と現場目線のアドバイスに定評があり、特に中小企業の経営支援において豊富な実績を誇る。剣道錬士六段の腕前も持ち、ビジネスと武道の両面で研鑽を重ねている。


[解説ニュース]


遺留分侵害額の支払請求を受けた場合の相続税の小規模宅地等の特例の適用


〈解説〉

税理士法人タクトコンサルティング(山崎 信義/税理士)


[関連解説]

【Q&A】特定贈与者の死亡前に相続時精算課税適用者である特例経営承継受贈者が死亡した際の税務


【Q&A】被相続人が保険料の全額を負担した生命保険契約に係る相続税の取扱い


【問】

被相続人甲は令和7年5月に死亡しました。
甲の相続人は長男と次男の2人です。甲は生前に全ての財産を長男に相続させる内容の公正証書遺言を作成しており、その遺言に基づいて長男は、相続税の小規模宅地等の特例(租税特別措置法(措法)69条の4。以下「本特例」)の対象となり得る複数の宅地を全て取得しました。しかし、遺言の内容に納得できない甲の次男は、令和8年2月に長男に対し遺留分侵害額の支払請求をしており、甲に係る相続税の申告時までに侵害額が確定しない見込みです。
上記の場合において、甲に係る相続税の計算上、次男の同意を得られないことを理由に、長男は本特例の適用を受けることができないのでしょうか。


【回答】

1.結論


相続税の申告の時までに遺留分侵害額が未確定の場合、甲に係る相続税はその侵害額請求がなかったものとして課税価格を計算します。本問の長男は、遺言により相続財産の全てを取得しているため、本特例の適用対象宅地等の選択において、他の相続人(次男)の同意は不要であり、他の要件を満たすことにより、本特例の適用を受けることができます。


2.解説


(1)遺留分制度の概要

被相続人の財産は、基本的には被相続人の意思で自由に処分することができます。しかし、被相続人が相続人以外の第三者または一部の相続人に対して、全財産を贈与または遺贈したような場合には、他の相続人が全く財産を取得できないという事態も考えられます。そこで民法では、相続財産のうち一定割合については「遺留分」として、兄弟姉妹以外の相続人に権利を留保することとしています(民法1042条)。具体的には遺留分権利者(遺留分を主張する相続人)が、受遺者又は受贈者(以下「受遺者等」)に対し遺留分侵害額に相当する金銭の支払を請求することができ、受遺者等は遺留分権利者に対し遺留分侵害額に相当する金銭を支払うことになります(同1046条、1047条)。

(2)遺留分侵害額請求があった場合の相続税計算

遺留分権利者が遺留分侵害額の支払を請求し、金銭を取得することになった場合、遺留分権利者は、その金銭債権は相続により取得したものとして相続税の課税対象となり、その金銭を支払うこととなった受遺者等(遺留分義務者)については、その金銭債務はその者の相続税の課税価格から除かれます。
ただし、相続税の申告時に当事者間にその請求について争いがあり、遺留分侵害額が確定していないときは、不確定事実を基として課税することは事実上困難であることから、その請求がなかったものとして課税価格を計算することになります(相続税法基本通達11の2‐4、同逐条解説)。

(3)本特例の適用要件

本特例は、個人が相続又は遺贈により取得した宅地等のうち、被相続人等の事業用又は居住用に供されていた一定のものがある場合において、その個人が本特例の適用を受けるものとして選択した宅地等につき、被相続人等に係る相続税の計算上、一定面積までの部分について、その課税価格のうち一定額を減額できる税制です。個人が本特例の適用を受けるためには、対象となり得る宅地等を取得した人が1人のみである場合を除き、その宅地等を取得した人々の全員の同意を得る必要があります(措法施行令40条の2第5項3号)。

(4)本問へのあてはめ

本問の場合、相続税の申告時までに遺留分侵害額請求により次男に支払うべき金銭の額が未確定のため、上記(2)のただし書より、遺言に基づき長男が甲の相続財産を全て取得したものとして、相続税の課税価格を計算します。本特例の適用対象となり得る宅地等を取得したのが長男1人のみであることから、上記(3)の下線部より、その適用に際して他の相続人(次男)の同意は不要であり、他の要件を満たすことによって長男は本特例の適用を受けることができます。


税理士法人タクトコンサルティング 「TACTニュース」(2026/03/23)より転載


[M&A案件情報(譲渡案件)](2026年3月17日)

-以下のM&A案件(7件)を掲載しております-


●【有資格者多数/一級建築士事務所も併営】歴史・実績のある地場ゼネコン

[業種:総合建設業/所在地:関東地方]

●【汁なしラーメン】のレジェンド級の名店

[業種:ラーメン店/所在地:中部・北陸地方]

●【毎期黒字計上・実質無借金経営】海外家具の輸入商社

[業種:インテリア輸入商社/所在地:関東地方]

●【極めて高い希少性】 世界が注目するジャパニーズウイスキー蒸留所案件

[業種:酒類製造業(ウイスキー蒸留所)/所在地:非公表]

●特定の食感に強みを持つ、高付加価値の軽食(パン・菓子)製造販売業

[業種:軽食(菓子・パン)製造販売業/所在地:北海道地方]

●【首都圏・人気スイーツ店4店舗の譲渡案件】

[業種:洋菓子製造小売業/所在地:関東地方]

●Webサイト制作・運用/SNS運用代行の事業をワンストップで提供

[業種:Webサイトの制作・運用・マーケティング/SNS運用/所在地:中部・北陸地方]


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-

(お問い合せ・ご相談は「無料会員登録」が必要です)


案件No.SS025746

【有資格者多数/一級建築士事務所も併営】歴史・実績のある地場ゼネコン


(業種分類)建設・土木

(業種)総合建設業

(所在地)関東地方

(直近売上高)10~50億円

(従業員数)10~50名

(譲渡スキーム)株式譲渡

(事業概要)歴史・実績のある地場ゼネコン


[特徴・強み]

◇創業から半世紀以上、地場に根付いた事業を展開し、地域では名の通る企業
◇RC造による公共工事、賃貸マンション、高級注文住宅等の設計・施工を行い、保守工事も対応する地場ゼネコン
◇公共、福祉、ビルなどの施工実績も豊富で、官民どちらにおいても受注基盤が安定
◇特定建設業許可を保有し、大規模な案件の受注体制が整っている
◇一級建築士をはじめ、一級・二級建築施工管理技士の有資格者が多数在籍
◇設計機能を内製化し、デザイン性と構造の安全性を両立した複雑な案件にも対応可能


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-


案件No.SS025686

【汁なしラーメン】のレジェンド級の名店


(業種分類)外食・食品関連

(業種)ラーメン店

(所在地)中部・北陸地方

(直近売上高)1~5億円

(従業員数)10~50名

(譲渡スキーム)株式譲渡

(事業概要)国内・海外で数十店舗を展開する世界的に有名な「汁なしラーメン店」


[特徴・強み]

◇国内&海外で数十店舗を展開しており、業界では誰もが知る有名店。
◇商品の核となる部分は自社のセントラルキッチンで製造している。
◇毎年店舗数は増加傾向にありつつも売上・利益を継続して高水準で確保している。
◇経営体制が簡素化されており、M&A後の引継ぎハードルが低くなっている。


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-


案件No.SS025575

【毎期黒字計上・実質無借金経営】海外家具の輸入商社

(業種分類)商社・卸・代理店

(業種)インテリア輸入商社

(所在地)関東地方

(直近売上高)1~5億円

(従業員数)10名以下

(譲渡スキーム)株式譲渡

(事業概要)海外家具の輸入商社


[特徴・強み]

◇長年の業歴を有する海外家具の輸入商社
◇在庫及び借入負担が少ないビジネスモデルを構築し3期平均実質営業利益20百万円と毎期黒字計上、実質無借金経営を実現
◇後継者問題の解決のためM&Aを検討


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-


案件No.SS025057

【極めて高い希少性】 世界が注目するジャパニーズウイスキー蒸留所案件

(業種分類)外食・食品関連

(業種)酒類製造業(ウイスキー蒸留所)

(所在地)非公表

(直近売上高)非公表

(従業員数)10名以下

(譲渡スキーム)事業譲渡

(事業概要)新規参入が極めて困難な銘醸地に位置するウイスキー蒸留所の運営。需要が高まる市場において、利益率90%超を見込む高収益事業。


[特徴・強み]

◇ウイスキーは現在熟成フェーズのため、本格的な売上計上は販売開始以降
◇販売開始前から多数のカスクオーナーを獲得済み


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-


案件No.SS024683

特定の食感に強みを持つ、高付加価値の軽食(パン・菓子)製造販売業

(業種分類)外食・食品関連

(業種)軽食(菓子・パン)製造販売業

(所在地)北海道地方

(直近売上高)1~5億円

(従業員数)10~50名

(譲渡スキーム)株式譲渡

(事業概要)特定の食感に強みを持つ、高付加価値の軽食(菓子・パン)製造販売業


[特徴・強み]

◇北海道産原料へのこだわりによるブランド構築
◇FCによる全国展開と、メディア露出による高い話題性
◇独自製法による独特の食感の実現と、顧客からの高い支持
◇広告に依存しないSNS・口コミ主導の集客による、行列の絶えない繁盛店
◇徹底した原価管理による、毎期安定した利益の計上
◇優良な財務体質と、実質無借金経営の継続


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-


案件No.SS019604

【首都圏・人気スイーツ店4店舗の譲渡案件】

(業種分類)外食・食品関連

(業種)洋菓子製造小売業

(所在地)関東地方

(直近売上高)1~5億円

(従業員数)10~50名

(譲渡スキーム)株式譲渡

(事業概要)首都圏にてスイーツ店を4店舗運営


[特徴・強み]

◇ケーキやジェラート、焼き菓子等幅広い種類の商品を製造販売している。
◇ドラマのロケ地として利用される素敵なお店構え。
◇自社セントラルキッチンの設備は充実しており、増産対応も可能。


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-


案件No.SS018288

Webサイト制作・運用/SNS運用代行の事業をワンストップで提供


(業種分類)IT・ソフトウェア

(業種)Webサイトの制作・運用・マーケティング/SNS運用

(所在地)中部・北陸地方

(直近売上高)1~5億円

(従業員数)10~50名

(譲渡スキーム)株式譲渡

(事業概要)企業・ショップのWeb制作や運用、SNS開設・投稿・画像作成・キャンペーン企画運用を顧客目線で支援


[特徴・強み]

◇従業員は女性のみの組織体制で、女性視点・感性を活かした商品企画や販売戦略、データ分析が強み
◇Web制作およびSNS運用事業を展開し、企画・制作・運用までワンストップで提供する
◇大手企業との取引実績も豊富で、顧客からの評価が高く、安定した経営基盤を有す


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-


情報提供会社:株式会社ストライク


【免責事項】

・掲載情報は、内容及び正確さに細心の注意をはらい、万全を期しておりますが、人為的なミスや機械的なミス、調査過程におけるミスなどで誤りがある可能性があります。税務研究会及び情報提供会社は、当該情報に基づいて被ったいかなる損害についても一切の責任を負うものではありません。

・掲載情報は公開日時点の情報になります。既に案件が特定の対象会社と交渉に入っている場合や成約している場合もございます。


お気軽にお問合せください

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【東京都、神奈川県、千葉県の税理士事務所の譲受を希望しています】

~東京都内(全域)、神奈川県内(横浜市内)、千葉県内(葛南・東葛飾地域)の事務所との統合を希望している税理士法人~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

東京都内
・全域
神奈川県内
・横浜市
千葉県内
・葛南地域、東葛飾地域(都内から電車で40分圏内)、その周辺地域


<譲受規模>

従業員10名以下(小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも(お相手と相談のうえ決定させてください)


【引継ぎ手からのコメント】

●譲渡後もご一緒に勤務いただける先生を心より歓迎しております。
●従業員の方の継続雇用(雇用条件の維持)を基本として検討しております。
●従業員の働き方(リモートワークの継続等)は柔軟に対応させていただきます。
●残業はほとんどなく、職員が働きやすい環境を整えています。
●現在、使用されている会計システムを変更せずに使用させていただく予定です。
●相続・事業承継・資産税に強みを持ち、幅広いニーズに対応できます。
●若手スタッフが多く、長期的に顧問先を支えていける体制を整えています。


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K25095745)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。


※お問い合わせフォームよりご送信後、3営業日以内に税務研究会/税務研究会パートナーズの担当者より、電話またはメールにて連絡いたします。
Q-18  相続対策としてM&Aは利用できますか? |3分でわかる!M&Aのこと【解説コラム】


このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー


□■―――――――――

今後、ますます活用が進んでいくであろうM&Aについて、できるだけわかりやすくQ&A形式で解説するコラムを掲載することにしました。ぜひご一読ください!

―――――――――■□


 Q-18  相続対策としてM&Aは利用できますか? 

A

M&Aは相続対策としても利用することが可能です。
買い手となる場合と、売り手となる場合とで相続対策としての内容が異なってくるため、それぞれに分けて解説します。


<買い手の場合>
実際の相続税計算は複雑であるため、詳細な説明はここでは省略しますが、簡略化すると相続税は「相続財産×税率」で計算されます。
ここでいう相続財産は、現金や預金であればその財産の金額は額面金額の通りとなります。しかし、非上場株式を保有していた場合の財産の金額については、実際の取得金額ではなく、会社規模等により一定の算定方法で相続財産としての金額を算定することが必要になります。
非上場会社の規模によっていくつか評価方法が分かれますが、その評価方法の一つである純資産価額方式を簡便的に説明すると、この計算方法では対象の会社の資産を相続税のルールで評価し、負債との差額を評価額とします。
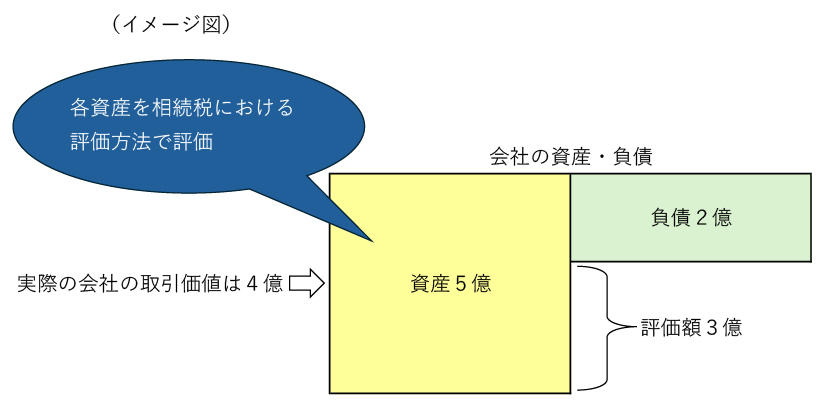
例えば、合理的な取引価値が4億円である会社の株式100%を、4億円で取得したとします。
下図にある通り、ここでの各資産の相続税における評価方法で評価すると結果は3億円となるため、一般的には実際の取引価格よりも評価額が低くなることが多々あります。
このような評価になった場合に、相続が発生すると、現金で4億円を保有したままの場合は相続財産4億円に対して税率を乗じた相続税が発生しますが、M&Aにより株式を取得していた場合には相続財産3億円に対して税率を乗じた相続税が発生することになり、現金を保有するよりも非上場株式を保有していたほうが有利となります。


このようにM&Aにより相続財産の評価額が低くなる可能性があります。しかし、実際の会社を取り巻く経営環境や、将来的にその後の事業運営が適切にできるのか等含めクリアにすべきポイントは多くあるため留意が必要です。


<売り手の場合>
相続税の税率は最大で55%となっており、多額の資産を保有していた場合には相続税額も多額となります。その際に資産の大半が経営する会社の株式などの流動性の低い資産であった場合には、相続発生時に必要な納税資金が不足してしまうことになります。
また、相続人が会社経営に関与しない立場である場合には、その後の会社経営に大きな影響を及ぼしてしまう可能性があります。
納税資金の準備やその後の会社運営という意味でも、会社経営に関与している役員等が相続発生前にM&Aを行い、適切な価格で売却し現金化しておくということも、相続対策のひとつと言えます。


今回はかなり簡略化した説明となっていますが、実際には様々な要素やルールに基づき計算されます。また売却時にも利益がでていれば売却した本人に課税が発生する場合や、非上場株式の相続においては事業承継税制というM&Aとは違う形での相続税の対策方法の選択など、多面的に税務の専門的な知識が必要となるため、実行に際しては税務専門家への事前相談が必須といえます。


(執筆:税理士・公認会計士 風間啓哉)


このコラムでは読者の方からのご質問も募集しています。M&Aに関することで疑問に思っていること、コラムの内容に関してもっと詳しく知りたいこと、○○について取り上げてほしい、などありましたら、こちらのアドレス(links@zeiken.co.jp)までお知らせください


(注意)回答・解説は原則このコラム内で行い、個別の回答はできません。個別事例についてのご相談には対応できませんのであらかじめご承知おきください。


風間啓哉(かざま けいや) 

税理士・公認会計士(風間会計事務所 代表)

2005年公認会計士登録、2010年税理士登録。

監査法人にて監査業務を経験後、上場会社オーナー及び富裕層向けの各種税務会計コンサル業務及びM&Aアドバイザリー業務等に従事。その後、事業会社㈱デジタルハーツ(現 ㈱デジタルハーツホールディングス:東証プライム)へ参画し、同社取締役CFOを経て、同社非常勤監査役(現任)を経験。2018年から会計事務所を本格的に立ち上げ、現在に至る。

(著書等)『PB・FPのための上場会社オーナーの資産管理実務(三訂版)』『資産家・事業家 税務コンサルティングマニュアル』(共著、税務研究会)、『ケーススタディ M&A会計・税務戦略』(共著、金融財政事情研究会)


≫ 事務所HP


↓ 会計事務所の所長様向け ↓


↓ M&Aの解説をもっと読む ↓


このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー


[解説ニュース]

資産管理会社の株特外しを無効化する評価通達189なお書きが適用された事例


〈解説〉

税理士法人タクトコンサルティング(遠藤 純一)


[関連解説]

■相続時精算課税制度で受贈者が贈与者より先に亡くなってトラブルになった事例

■不動産を持たせた会社の株式の贈与で、株価が評価通達6項で再評価された事例


1.はじめに


取引相場のない株式は、相続や遺贈、贈与などがあったときに、その会社の保有する資産を国税庁の財産評価基本通達(以下、評価通達という。)に従って評価することを前提にしています。
株式等保有特定会社とは、その財産の評価額の合計額に占める株式や出資、新株予約権付社債(以下、株式等という。)の金額の割合が50%以上である場合の会社のことをいいます。相続税・贈与税の計算上、非公開の株式等保有特定会社の発行した株式の評価方法は、原則として純資産価額方式またはS1+S2方式により評価されるため、上場会社の株価を参考に評価する類似業種比準方式による評価額よりも高くなりがちです。
このため発行株式の相続等の際に節税しようと、発行会社が株式等保有特定会社にならないように資産構成を変える「株特外し」が行われがちです。
ところが最近、行き過ぎた「株特外し」に対し、税務当局が否認する事例が増えてきました。


2. 新たな事例が


このほど、明らかになったのは、資産管理会社A社の代表取締役を務める祖父が、令和2年9月、孫XにA社の株式30株を贈与したケースで、税務署から贈与税の増額更正を受け、Xが国税不服審判所(以下、審判所という。)に更正処分の取り消しを求めた裁決事例です(国税不服審判所令和 7年9月5日裁決:情報開示請求による)。
事案の概要は次のとおりです。

①A社は、孫Xの父が代表取締役を務める上場会社B 社の筆頭株主だった。
②A社は、同社株式の贈与の2日前に約15億円もの賃貸不動産をB社から購入し、「株特外し」を実行。
③不動産購入の際に、金融機関から13億円(令和32年9月までの359回返済)、父から2億8千万円(令和5年9月末に一括返済)の借入を行った。
④贈与税の計算では、A社株式を取引相場のない株式として、純資産価額方式と類似業種比準方式の併用方式で株価を評価して申告。
⑤所轄税務署は令和5年9月に税務調査に入り、翌年6月、評価通達189のなお書きにより、贈与直前に行われたA社によるB社からの不動産購入に合理性はなく資産構成に変動はなかったものとしてA社を株式等保有特定会社と認定、株式等保有特定会社の株式の相続税評価では、S1+S2方式を採用し贈与税を増額更正した。


3. 裁決のポイント


評価通達189のなお書きは、評価の対象となる会社が、株式等保有特定会社に該当する評価会社かどうかを判定する場合に、課税時期前において合理的な理由もなく評価会社の資産構成に変動があり、その変動が株式等保有特定会社に該当すると判定されることを免れるためのものと認められるときは、その変動はなかったものとして判定を行うという取扱いです。これがこの事案のポイントでした。


4. 審判所の判断


審判所は、不動産の取得・借入れにより、合理的な理由もなくA社の資産構成が変動し、その変動はA社が株式等保有特定会社と判定されることを免れるためかどうかを争点としました(ほかの争点は割愛します)。なお書きについては資産構成の変動操作で時価がゆがめられるようなケースにも対処する必要があると認めました。

その上で、審判所は次のような事実を指摘しました。
(1)贈与者は、節税の提案を受けてA社による不動産の購入及びA社株式の贈与を決断、贈与の2日前に、不動産の取得・借入れが実際行われている
(2)A社が不動産の購入代金の全額を外部から資金調達したのは、 9億円を超える現金預金残高を減少させず、A社の総資産価額を増加させることで株式等保有割合を50%末満にするためであった
(3)不動産の購入代金の全額を外部から資金調達してA社の総資産価額を増加させた結果、A社の株式等保有割合が贈与日の直前に50%以上から50%未満に実際に変動した
(4)A社株式の贈与に不動産の取得・本件各借入れを近接させた一連の行為は、A社が株式等保有特定会社と判定されることを回避するための総資産価額の操作に当たる

上記などを踏まえ審判所は、A社につき株式等保有特定会社に該当すると判断しています。
Xは「不動産は、A社が賃貸事業の拡大を求めて購入したもの、取得原資を借入金としたのは、現金預金は不測の事態等の資金として留保するもので合理的理由がある」と主張しましたが、認められませんでした。


税理士法人タクトコンサルティング 「TACTニュース」(2026/03/09)より転載


◇◆ 会計事務所M&Aの疑問(譲渡/入門編)◇◆


税務研究会では、会計事務所の事業引継ぎ(譲渡)を検討している税理士の方を対象に、全国各地で個別勉強会・相談会を開催しております。

個別勉強会・相談会の参加者から寄せられた質問の一部をご紹介いたします。


 税理士事務所をM&Aで譲渡する際、「顧問先をうまく引き継げなかった」という事態だけは避けたいです。円滑に引き継ぎを進めるために、気を付けるべきポイントはありますか?


税理士事務所のM&A において、顧問先の離脱を最小限に抑えるためには、計画的で丁寧な引き継ぎが不可欠です。特に小規模事務所の場合、旧所長が一定期間(目安として約1 年)業務に関与し、「これまでと同じ体制でサポートを受けられる」という安心感を顧問先に提供することが重要です。この“継続性の担保” が、信頼維持の鍵となります。


また、顧問先にとっては“担当者が変わらないこと” も大きな安心材料となり、契約継続率の向上に直結します。そのため、従業員の雇用を安定的に維持するための配慮も欠かせません。これらのことを含めて、譲渡後の体制について、譲渡先とともに、顧問先に丁寧に説明し、「新体制でも安心して任せられる」 と感じてもらうことが重要です。


税務研究会では、ご依頼者様の個別事業にあわせた、「顧問先の離脱を最小限に抑えるための対応策」についても、必要なタイミングで情報提供を行いながら、しっかりとサポートいたします。どうぞ安心してご相談ください。


◆会計事務所M&Aでお悩みの所長様におすすめ [秘密厳守で対応]


↓ 勉強会の開催地・開催日時など ↓


税務研究会の「会計事務所M&Aサービス」

税務研究会では、全国の会計事務所とのネットワーク生かした、会計事務所の事業引継ぎをサポートするサービスをご用意しております。
創業75年を超え、長きにわたり税務会計業界・会計事務所と共に歩んできた税務研究会だからこそ、税理士先生の立場に寄り添った、安心感のある事業引継ぎのサポートを行うことができます。


✓ 税務通信でおなじみの税務研究会が対応する ”安心感”
✓ 税理士業界を熟知したスタッフが対応する ”伴走力”
✓ 全国の会計事務所との繋がりによる ”マッチング力”


[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【栃木県、茨城県、群馬県、埼玉県、千葉県、神奈川県、静岡県の税理士事務所の譲受を希望しています】

~栃木県、茨城県、群馬県、埼玉県、千葉県、神奈川県、静岡県の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

栃木県内
茨城県内
群馬県内
埼玉県内
千葉県内
神奈川県内
静岡県内
※東京を起点に新幹線で2時間圏内のエリア


<譲受規模>

従業員5名以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも(お相手と相談のうえ決定させてください)


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです。
●従業員の方の継続雇用(雇用条件の維持)を基本として検討しております。
●従業員の方の働き方を可能なかぎり変更せずに引き継ぐことを想定しています。
●会計システムは現在お使いのものを継続的に使用していただくことを想定しています。
●バックオフィスのサポート体制を整えています。
●顧問先や従業員との関係構築を丁寧に行います。


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K25095744)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。


※お問い合わせフォームよりご送信後、3営業日以内に税務研究会/税務研究会パートナーズの担当者より、電話またはメールにて連絡いたします。
[解説ニュース]

住宅譲渡の優遇税制では、「住まなくなって3年過ぎる年の年末」にご用心


〈解説〉

税理士法人タクトコンサルティング(遠藤 純一)


[関連解説]

■相続時精算課税制度で受贈者が贈与者より先に亡くなってトラブルになった事例

■不動産を持たせた会社の株式の贈与で、株価が評価通達6項で再評価された事例


1.はじめに


マイホームである住宅を譲渡した場合、税制上の特例を受けられる要件として、次のケースに応じ、以下の売却のタイムリミットをクリアする必要があります。


(1)住まなくなってから3年を経過する日の属する年の12月31日までに譲渡すること


(2)住んでいる住宅又は住んでいた住宅を取壊した場合、家屋を取り壊した日から1年以内に敷地の譲渡の契約をし、かつ、住まなくなった日から3年を経過する日の属する年の12月31日までに譲渡すること。ただし、敷地をほかの用途に使っていないこと。


(3)住んでいる住宅が災害で滅失した場合、災害があった日から3年を経過する日の属する年の12月31日までに敷地を譲渡すること


(4)住まなくなっていた住宅が災害で滅失した場合、住まなくなった日から3年を経過する日の属する年の12月31日までに敷地を譲渡すること


このうち特に汎用性があるのが「住まなくなって3年を過ぎる年の年末」までに譲渡するという要件です。この要件は、自宅を譲渡した場合に適用可能な次の表の税制上の特例に共通するものとなっています。

①居住用財産を譲渡した場合の長期譲渡所得の課税の特例(軽減税率・措置法31条の3)
②居住用財産の譲渡所得の特別控除(3000万円特別控除・措置法35条)
③特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例(居住用の買換え特例・措置法36条の2)
④居住用財産の買換え等の場合の譲渡損失の損益通算及び繰越控除(措置法41条の5)
⑤特定居住用財産の譲渡損失の損益通算及び繰越控除(措置法41条の5の2)


※③~⑤は政府の令和8年度税制改正大綱で適用期限が2年延長され令和9年12月31日までとされるほか、③と④については令和10年1月1日以後、買換え先の住宅に居住する場合、一定の住宅を除き、災害危険区域等に所在しないことが新たな要件とされています。


2.売却のタイムリミットのチェック方法


たとえば前記の3000万円特別控除の対象となる「居住用財産」とは、「個人がその居住の用に供している家屋で政令で定めるもののうち国内にあるもの」とされています。これには、家屋とその敷地の用に供されている土地等が含まれます。要するに、現在住んでいる住宅が原則的な「特例の対象」なのです。もっとも、現在住んでいなくても、住まなくなった日から同日以後3年を経過する日の属する年の12月31日までの間に譲渡されるものに限っては、「特例の対象」となるのです。この「住まなくなった日から同日以後3年を経過する日の属する年の12月31日までの間に譲渡」というのがタイムリミットです。


このタイムリミットを確認する場合に注意したいのが、国税に関する基本的なルールを定めた国税通則法です。それによると、①期間が月又は年をもって定められているときは暦に従って計算すること、②年の始めから期間を起算しないときは、翌年における起算日の応当する日の前日を期間の末日として計算することが決められています(国税通則法10条)。


仮に居住の用に供されなくなった日を令和5年1月1日だとすれば、この日に応答する日は令和8年1月1日です。この場合、令和5年1月1日の「同日以後 3年を経過する日」とは、期間満了する「期間の末日」となる令和8年1月1日の前日のこと、すなわち令和7年12月31日です。そして、この日の属する年の12月31日とは、令和7年12月31日となります。


応当日が令和8年1月1日だから、その年末の令和8年12月31日まで譲渡すれば大丈夫だと考えるのは、早計となるわけです。これを誤ると、3000万円控除など前記の特例が適用できなくなるのです。


3.住宅が実際に生活の拠点であったかどうかも重要


このほかに、もっと基本的な注意点もあります。それは、元の住まいが、「居住用財産」といえるかどうかという問題です。


たとえば、医療機関への通院のため、別に買ったマンションにたまにステイするようになった場合、邸宅(本宅)が本当に「短期間臨時にあるいは仮住まいと
して起居していたというのみでは足りず、真に居住の意思を持って客観的にもある程度の期間継続して生活の拠点としていたかどうか」が問われます。


この判定に当たっては、売った人やその配偶者などの家族の「日常生活の状況やその家屋の利用の実態、その家屋の入居目的、その家屋の構造及び設備の状況等の諸事情を総合的に考慮し、社会通念に従って判断」されることになります。税務当局は、郵便物や新聞の配達状況、本宅の電気使用量や水道代などから、チェックする例が散見されます。


実際に前記の「別に買ったマンションにたまにステイするようになった例」は、裁決事例(国税不服審判所・令和 6年2月21日裁決)として存在します。それによると①タイムリミットのチェック、②生活の拠点の事実チェックが段階を追って行われていることが確認できます。


税理士法人タクトコンサルティング 「TACTニュース」(2026/02/24)より転載


◇◆ 会計事務所M&Aの疑問(譲渡/入門編)◇◆


税務研究会では、会計事務所の事業引継ぎ(譲渡)を検討している税理士の方を対象に、全国各地で個別勉強会・相談会を開催しております。

個別勉強会・相談会の参加者から寄せられた質問の一部をご紹介いたします。


 税理士事務所を譲渡する際、そのタイミングで会計システムを変更されることはありますか?50歳代や60歳代の従業員がいるので、できれば変更せずに引き継ぎたいです。


 税務研究会が携わった事例では、譲渡時に会計システムが変更されたケースはほぼありません。特に顧問先が自計化している場合や、従業員が高齢で会計システムの変更が従業員の大きなストレスとなる場合などは、現行の会計システムを維持することが一般的です。


買い手にとっても、スムーズな引き継ぎと、従業員や顧問先の満足度維持が重要ですので、会計システムを含め、その他の既存環境を尊重する傾向があります。もちろん、将来的に会計システムの統一を検討する場合もありますが、従業員の反応を見つつ、段階的な移行期間を設けることが多いようです。


しかし、買い手によっては、譲渡時に会計システムの統一を考えているケースもありますので、そのようなご不安を抱えているようでしたら、事前にアドバイザーにご相談してみてはいかがでしょうか。税務研究会では、こうした希望を条件に反映した相手探しも可能ですので、安心してご相談ください。


◆会計事務所M&Aでお悩みの所長様におすすめ [秘密厳守で対応]


↓ 勉強会の開催地・開催日時など ↓


税務研究会の「会計事務所M&Aサービス」

税務研究会では、全国の会計事務所とのネットワーク生かした、会計事務所の事業引継ぎをサポートするサービスをご用意しております。
創業75年を超え、長きにわたり税務会計業界・会計事務所と共に歩んできた税務研究会だからこそ、税理士先生の立場に寄り添った、安心感のある事業引継ぎのサポートを行うことができます。


✓ 税務通信でおなじみの税務研究会が対応する ”安心感”
✓ 税理士業界を熟知したスタッフが対応する ”伴走力”
✓ 全国の会計事務所との繋がりによる ”マッチング力”


[M&A案件情報(譲渡案件)](2026年2月17日)

-以下のM&A案件(7件)を掲載しております-


●人気エリアにて宿泊施設、レストラン経営。営業利益率約25%。

[業種:宿泊施設、レストラン/所在地:中部・北陸地方]

●美容化粧品製造販売業。50代~70代女性をターゲットに営業基盤拡充。

[業種:美容化粧品製造販売/所在地:関東地方]

●機械装置の設計~組立を一貫受託。小ロット・部品調達も柔軟に対応可能な製造業

[業種:産業用機械・FA装置製造業/所在地:関東地方]

●北海道の歴史のある青果仲卸会社

[業種:青果物卸売業/所在地:北海道地方]

●建設・公共分野を得意とする高利益率無借金のシステム開発・運用企業

[業種:受託開発ソフトウェア業/所在地:関東地方]

●【創業50年超】放送・企業PR・展示会向けに、映像と体験演出を手掛ける制作会社

[業種:映像制作業/所在地:関西地方]

●70年超の業歴を誇る印刷会社

[業種:印刷業/所在地:関東地方]


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-

(お問い合せ・ご相談は「無料会員登録」が必要です)


案件No.SS026061

人気エリアにて宿泊施設、レストラン経営。営業利益率約25%。


(業種分類)ホテル・旅館業

(業種)宿泊施設、レストラン

(所在地)中部・北陸地方

(直近売上高)1~5億円

(従業員数)10~50名

(譲渡スキーム)株式譲渡

(事業概要)自社所有のホテル、レストランの運営


[特徴・強み]

◇長野の人気観光エリアにてホテル、レストランを経営
◇不動産価格高騰エリアにホテル土地、建物自社所有
◇優秀なスタッフ多く、自走可能
◇人気シーズンはアルバイトスタッフで賄い、固定費を削減
◇毎期安定的に収益を実現(営業利益率約25%)


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-


案件No.SS025474

美容化粧品製造販売業。50代~70代女性をターゲットに営業基盤拡充。


(業種分類)美容・化粧品・ファッション

(業種)美容化粧品製造販売

(所在地)関東地方

(直近売上高)10~50億円

(従業員数)10~50名

(譲渡スキーム)株式譲渡

(事業概要)シニア女性向け美容化粧品製造販売


[特徴・強み]

◇美容化粧品関連の販売を主業とする
◇約3,500名程度の販売員を有し、販売力に強みあり
◇代表者は引継ぎ中長期で引継ぎ可能


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-


案件No.SS025063

機械装置の設計~組立を一貫受託。小ロット・部品調達も柔軟に対応可能な製造業


(業種分類)製造業

(業種)産業用機械・FA装置製造業

(所在地)関東地方

(直近売上高)10~50億円

(従業員数)100名超

(譲渡スキーム)株式譲渡

(事業概要)機械装置の設計~組立を一貫受託。小ロット・部品調達も柔軟に対応可能な製造業


[特徴・強み]

◇ワンストップの対応力(設計~組立)
・一貫体制: FA装置などの機械装置について、設計から部品製造、組立、設備作りまでを一貫して対応可能

◇高い技術水準と実績
・高精度な業界対応: 衛生管理が厳しい「食品機械」や、精密さが求められる「半導体製造装置」など、高い生産環境・水準が求められる業界への納品実績有り
・ユニット受託: 装置丸ごとだけでなく、ユニット単位での組立加工の受託も可能

◇柔軟な製造・調達体制
・小ロット対応: 大量生産だけでなく、小ロットの組立を得意としている
・部品調達力:金属や樹脂部品の設計・製造に加え、必要な部品の自己調達(商社機能的な動き)も可能

◇顧客に寄り添う姿勢
・現場主義: 繊細な顧客対応を重視し、現場での現物確認や調整を大切にする社風


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-


案件No.SS024900

北海道の歴史のある青果仲卸会社


(業種分類)商社・卸・代理店

(業種)青果物卸売業

(所在地)北海道地方

(直近売上高)5~10億円

(従業員数)10名以下

(譲渡スキーム)株式譲渡

(事業概要)創業50年を超える青果仲卸業者


[特徴・強み]

◇地元スーパーや八百屋等、大手商社等に販路を有しており営業基盤を確立している。
◇夏物野菜をメインに取り扱っている。
◇市場での仕入れに加え、各地の農協にも仕入れパイプを有しており安定調達が可能


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-


案件No.SS024282

建設・公共分野を得意とする高利益率無借金のシステム開発・運用企業


(業種分類)IT・ソフトウェア

(業種)受託開発ソフトウェア業

(所在地)関東地方

(直近売上高)1~5億円

(従業員数)10~50名

(譲渡スキーム)株式譲渡

(事業概要)事業概況 ・建設・公共インフラ分野の公共性の高い事業(積算システム・データ作成)と、金融機関向けシステム開発を手掛ける。 ・公共事業向け:自治体に対し、土木積算システムの開発・保守、積算基準データの作成・改定、ヘルプデスク業務を提供。長年の実績と専門知識により安定的な受注基盤を持つ。 ・金融機関向け:大手SIerを経由し、特定の生命保険会社向けにシステム開発・保守およびプロジェクト管理支援を行う。


[特徴・強み]

◇特色
・公共事業の積算に関する専門知識を保有するエンジニアが在籍。
・国や自治体の土木工事の基準となるデータ作成・検証や、職員向けのヘルプデスクまで対応可能なノウハウを有している。
・大手SIerや財団法人のプロジェクトにおいて、上流工程や管理業務を長年担っており顧客からの信頼が厚い。

◇財務情報
・無借金かつ毎期安定した利益を計上。
・進行期も同様の着地を見込む中で後継者不在のため譲渡を検討。


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-


案件No.SS024084

【創業50年超】放送・企業PR・展示会向けに、映像と体験演出を手掛ける制作会社


(業種分類)IT・ソフトウェア

(業種)映像制作業

(所在地)関西地方

(直近売上高)5~10億円

(従業員数)10~50名

(譲渡スキーム)株式譲渡

(事業概要)コンテンツ企画・設計、映像制作、CG制作、インタラクティブコンテンツ制作、Web制作


[特徴・強み]

◇創業50年超で、テレビ番組、企業PR、展示施設など向けに映像・CG制作を主力とする。
◇モーショングラフィックやアニメーション表現などのCG部門を内製化することで、短いリードタイムで高品質な映像制作を強みとする。
◇体験型インタラクティブ映像や空間演出を手掛け、大手企業のブースや展示施設への導入実績多数。
◇放送局、広告代理店以外にも企業からの直接受注なども有する。


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-


案件No.SS023883

70年超の業歴を誇る印刷会社


(業種分類)出版・印刷・広告

(業種)印刷業

(所在地)関東地方

(直近売上高)5~10億円

(従業員数)50~100名

(譲渡スキーム)株式譲渡

(事業概要)スクリーン印刷業、発熱体事業。


[特徴・強み]

◇70年という長年の業歴と実績を背景に、大手製造業を中心として強固な販路を確立。
◇材料調達から完成品まで一気通貫でサービスの提供が可能。
◇車載向けを中心に幅広く対応。
◇高い技術力(スクリーン印刷・調色)を活かし、新規事業として発熱体事業を展開。
◇既存事業とは異なる事業への応用ポテンシャルあり。


-案件に関するお問合せ・ご相談は、このページ文末の「お問合せ・ご相談」ボタンより-


情報提供会社:株式会社ストライク


【免責事項】

・掲載情報は、内容及び正確さに細心の注意をはらい、万全を期しておりますが、人為的なミスや機械的なミス、調査過程におけるミスなどで誤りがある可能性があります。税務研究会及び情報提供会社は、当該情報に基づいて被ったいかなる損害についても一切の責任を負うものではありません。

・掲載情報は公開日時点の情報になります。既に案件が特定の対象会社と交渉に入っている場合や成約している場合もございます。


お気軽にお問合せください

[会計事務所の引継ぎ手(譲渡先・買い手)情報]

「会計事務所の引継ぎ手(譲渡先・買い手)」として、登録された税理士、税理士事務所(税理士法人)に関する情報を掲載しております。税理士事務所の引継ぎ手(譲渡先・買い手)として、関心ございましたら、税務研究会/税務研究会パートナーズまで、お問い合わせください。

※公開日時点の情報です。情報は予告なく変更される場合があります。予めご了承ください。

※本サイトに掲載されている「会計事務所の引継ぎ手(譲渡先・買い手)」以外にも多数の引継ぎ手(譲渡先・買い手)の登録がございます。会計事務所の引継ぎ(譲受・譲渡)に関するご相談やお問い合わせは、こちらよりお問い合わせください。

【京都府内、大阪府内、奈良県内、滋賀県内の税理士事務所の譲受を希望しています】

~京都府内(京都市とその近隣エリア)、大阪府内(大阪市とその近隣エリア)、奈良県内(奈良市とその近隣エリア)、滋賀県内(大津市とその近隣エリア)の事務所との統合を希望している税理士事務所~


■会計事務所の引継ぎ手(譲渡先・買い手)情報

以下のような会計事務所の譲受を希望する「会計事務所の引継ぎ手(譲渡先・買い手)」が登録されました。


<譲受エリア>

京都府内
・京都市、宇治市、京田辺市など
大阪府内
・大阪市、高槻市など
奈良県内
・奈良市、生駒市など
滋賀県内
・大津市など
 

<譲受規模>

従業員5名以下(お一人で運営されている小規模事務所も大歓迎です)


<譲受時期>

よいお相手がいればすぐにでも(お相手と相談のうえ決定させてください)


【引継ぎ手からのコメント】

●引き継ぎに協力的な先生であれば大変ありがたいです。
●顧問先の円滑な引継ぎのため、数年継続勤務される先生でしたらありがたいです。
●従業員の方の継続雇用(雇用条件の維持)を基本として検討しております。
●従業員の方の働き方を可能なかぎり変更せずに引き継ぐことを想定しています。
●会計システムは現在お使いのものを継続的に使用していただくことを想定しています。


~上記、引継ぎ手に関するお問い合わせはこちら~

ご連絡内容欄に「引継ぎ手(K25095743)に関する問い合わせ希望」とご記入のうえ、ご連絡ください。


※お問い合わせフォームよりご送信後、3営業日以内に税務研究会/税務研究会パートナーズの担当者より、電話またはメールにて連絡いたします。