共同住宅2棟の敷地の相続税評価は一体で行うか、それとも2区画とすべきか?
- ニュース/レポート
- 解説コラム
- 連載
[解説ニュース]
共同住宅2棟の敷地の相続税評価は一体で行うか、それとも2区画とすべきか?
〈解説〉
税理士法人タクトコンサルティング(遠藤 純一 )
[関連解説]
■母の二次相続に係る申告後、 一次相続で申告不要の父からの遺産を母が相続しないとする更正の請求は可能か
■いわゆる事故物件の相続税評価で10%評価減の適用が認められるか?
1.はじめに
広い敷地は規模に見合った活用で収益を上げたい。しかし相続税の申告の際はなるべく相続税評価額を下げたい。土地資産家やその親族の多くはそう考えるのではないでしょうか?
北と南の道路に面している約900平米の三大都市圏内の宅地を所有するAさんも、そんな考えからか、南北に各々共同住宅を建築する一方、物置・駐輪場などの施設を共用とし、全体で一体活用している「土地活用」を行いました。この宅地が路線価地域の普通住宅地区にあったことから、500平米以上の「地積規模の大きな宅地」となり、宅地の相続税評価は規模格差補正率によりさらに減価できるつもりだったからです。
ところが、その認識で相続税の申告をした後、税務署から待ったがかかりました。南北の共同住宅の敷地ごとに相続税評価すべきだとして、増額更正してきたのです。このため、Aさん親族は、一体評価を認めてもらおうと国税不服審判所(以下、審判所という。)に審査請求したのです。
2. 事案の概要
問題の宅地の利用状況等は、次のようなものです。
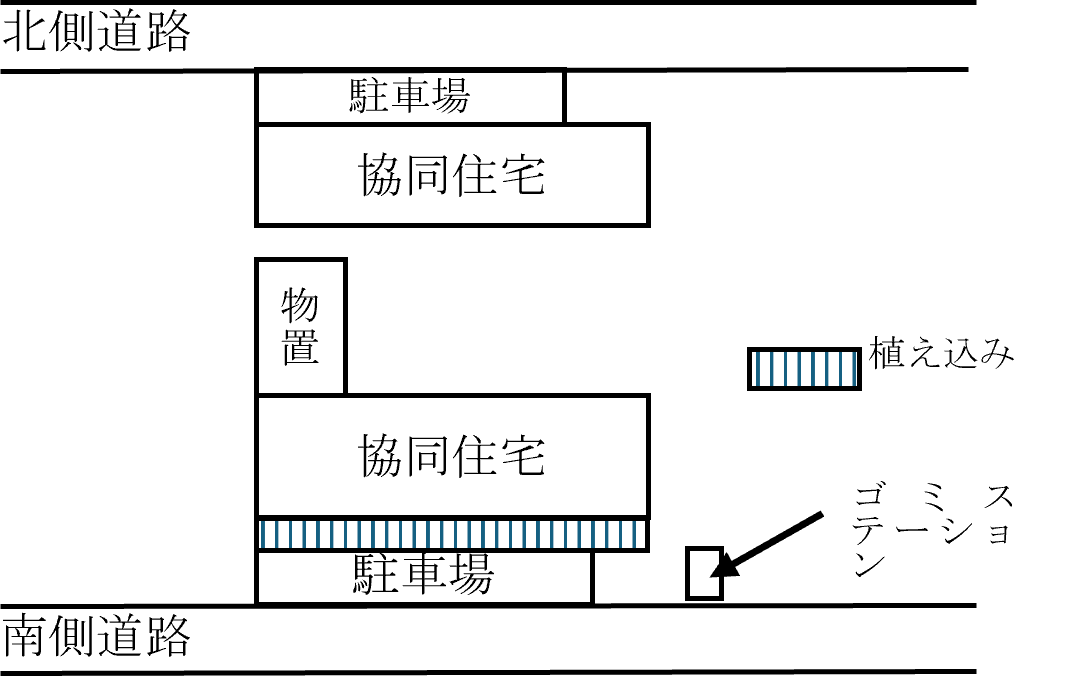
事実関係は次のとおりです。
1. 問題の宅地は、一筆の宅地で、令和4年分財産評価基準書によれば、路線価地域の普通住宅地区にあった。
2. 各共同住宅は、独立した1棟ごとの建物であり、相互に連結した箇所はない。
3. 被相続人は、平成29年5月に、サブリース会社との間で、各共同住宅の貸室・駐車場に係る賃貸借契約を締結した(以下、契約条項抜粋)。
(1)被相続人は、サブリース会社において各共同住宅を第三者に主に居住用として転貸することをあらかじめ承諾の上、各共同住宅の2棟12戸を賃貸する。
(2)各共同住宅の居住者は、いずれも駐輪場・ゴミステーションを使用することができ、また、各共同住宅の2階の住戸の居住者は物置を使用できる。
4. 各共同住宅は、相続開始日において、賃貸の用に供されていた。
5. 各共同住宅の建築確認申請で提出された「建築計画概要書」には、要旨次のとおり記載されている。
(1)北側の共同住宅の敷地は、面積が413.58平米。
(2)南側の共同住宅の敷地は、面積が475.23平米。
(3)南側共同住宅の敷地には、駐輪場及び物置がある。
6. 各共同住宅は、平成29年11月に、それぞれ独立した建物として所有権保存登記がされた。
3.審判所の判断
審判所はまず、宅地の相続税評価上、1画地の宅地(利用の単位となっている1区画の宅地をいう。)を評価単位とする取扱い(財産評価基本通達7−2)について、宅地の取引が通常利用単位ごとに行われ、その取引価格がその利用単位を基に形成されることから、合理性があるとしました。次いで、宅地上に貸家が複数ある貸家建付地については、貸家が外観からみて構造上それぞれ独立したものであれば、通常、それぞれの利用単位ごとに取引が行われるから、各貸家に係る敷地はそれぞれ1画地の宅地であると判断するのが相当としました。
Aさんの相続人の「各共同住宅の機能的一体性、経済的一体性及び処分可能性からすれば、宅地の全体を1画地の宅地として評価すべき」との主張に対しては、審判所は次のとおり指摘しました。
「相続人やサブリース会社が各共同住宅を一体的に取り扱っていたという事情を踏まえたとしても、一般的に本件各共同住宅をそれぞれ個別に利用することを妨げる事情は見当たらず、また、各共同住宅はそれぞれ十分に独立して機能する設備を備えていることからすれば、母屋と離れのような機能的な関係性はない」
上記相続人の主張について審判所は、相続人らの主観的な利用状況をいうにとどまるといわざるを得ないとして、2つの宅地として貸家建付地評価した税務署の処分を支持しています(国税不服審判所 令和8年2月18日裁決・情報公開による)。
税理士法人タクトコンサルティング 「TACTニュース」(2026/11/09)より転載
