住宅借入金等特別控除の申告では、住宅の種類を間違うミスにご用心
- ニュース/レポート
- 解説コラム
- 連載
[解説ニュース]
住宅借入金等特別控除の申告では、住宅の種類を間違うミスにご用心
〈解説〉
税理士法人タクトコンサルティング(遠藤 純一 )
[関連解説]
■財産評価上、リースバックの一時的建物賃貸借に借家権の有無が問われた事例
■母の二次相続に係る申告後、 一次相続で申告不要の父からの遺産を母が相続しないとする更正の請求は可能か
1.はじめに
住宅借入金等特別控除(以下「ローン控除」という。)は、住宅の種類別に異なる借入限度額が見直されています。そこで避けたいのが、ローン控除の適用のための確定申告で、住宅の種類を誤る申告ミスです。というのも、住宅の種類を誤り、取得した住宅本来の種類よりも、借入限度額の低い住宅の種類を基に、いったん適法に確定申告をしてしまうと、後で修正ができないからです。こうしたミスは、家計のやりくりに狂いを生じさせるので要注意です。
2.より有利な修正ができない理由
所得税の確定申告をした後では、「更正の請求」という手続きで、課税対象となった所得金額や税額を減額して正すことができます(国税通則法23条)。ただし、正すべき誤りが、税法の定めに従っていない誤り等により、税額が過大になっていること(同条1項1号)が必要なのです。反対に、税法の定めに従って適正に申告されている場合には、さらに有利となる税額の減額は認められません。(国税不服審判所令和7年9月26日公開裁決)。
3.借入限度額と控除額の違い
現行制度の主な住宅の種類ごとの借入限度額と控除額の上限は、次のとおりです。
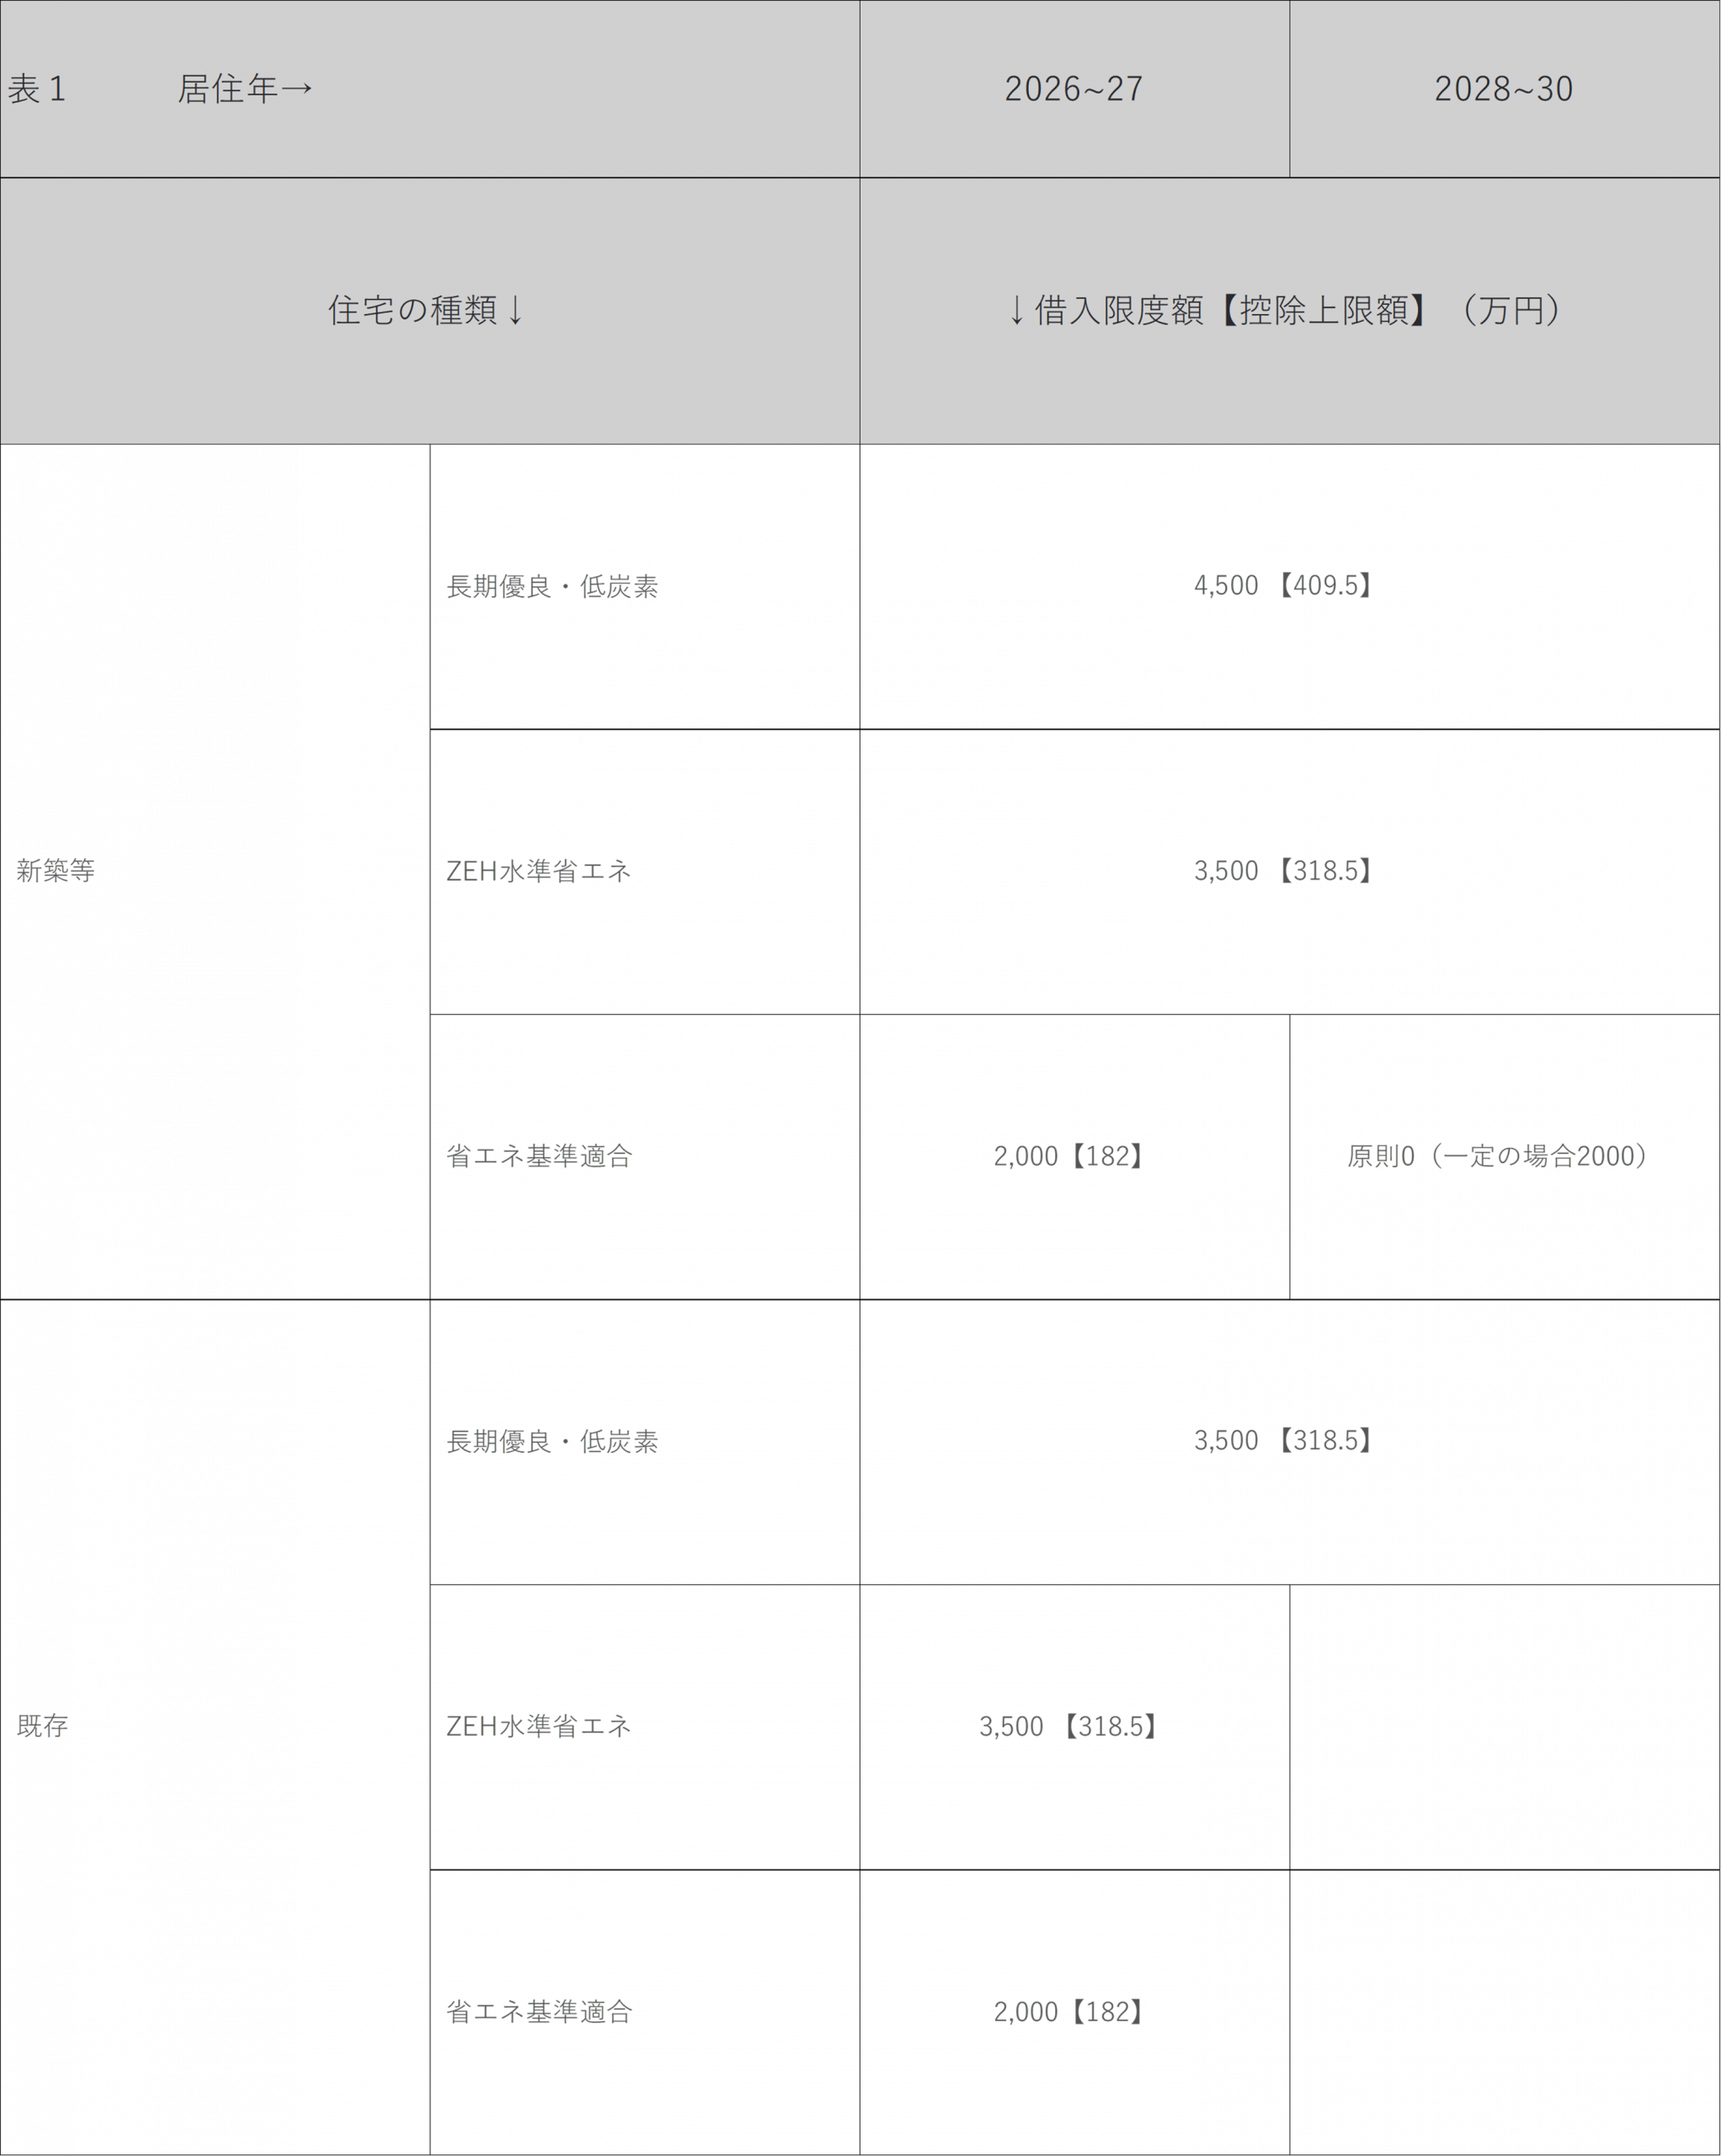
仮に省エネ基準適合住宅とZHE水準省エネ住宅を確定申告で間違えた場合には、上表のとおり、省エネ基準適合住宅とZEH水準省エネ住宅の最大控除額の差額は13年間で136.5万円。1年間で最大10.5万円の差額になります。
このため、住宅の種類の確認をしっかり行い、慌てずに余裕をもって確定申告することが大切になってくるのです。万が一、住宅の種類を間違えて申告したとしても、確定申告期限までなら、確定申告書の再提出ができるのです。
4.住宅の種類の確認で必要な書面等
購入した住宅に適用できるローン控除の借入限度額は、次の書面で確認できます。
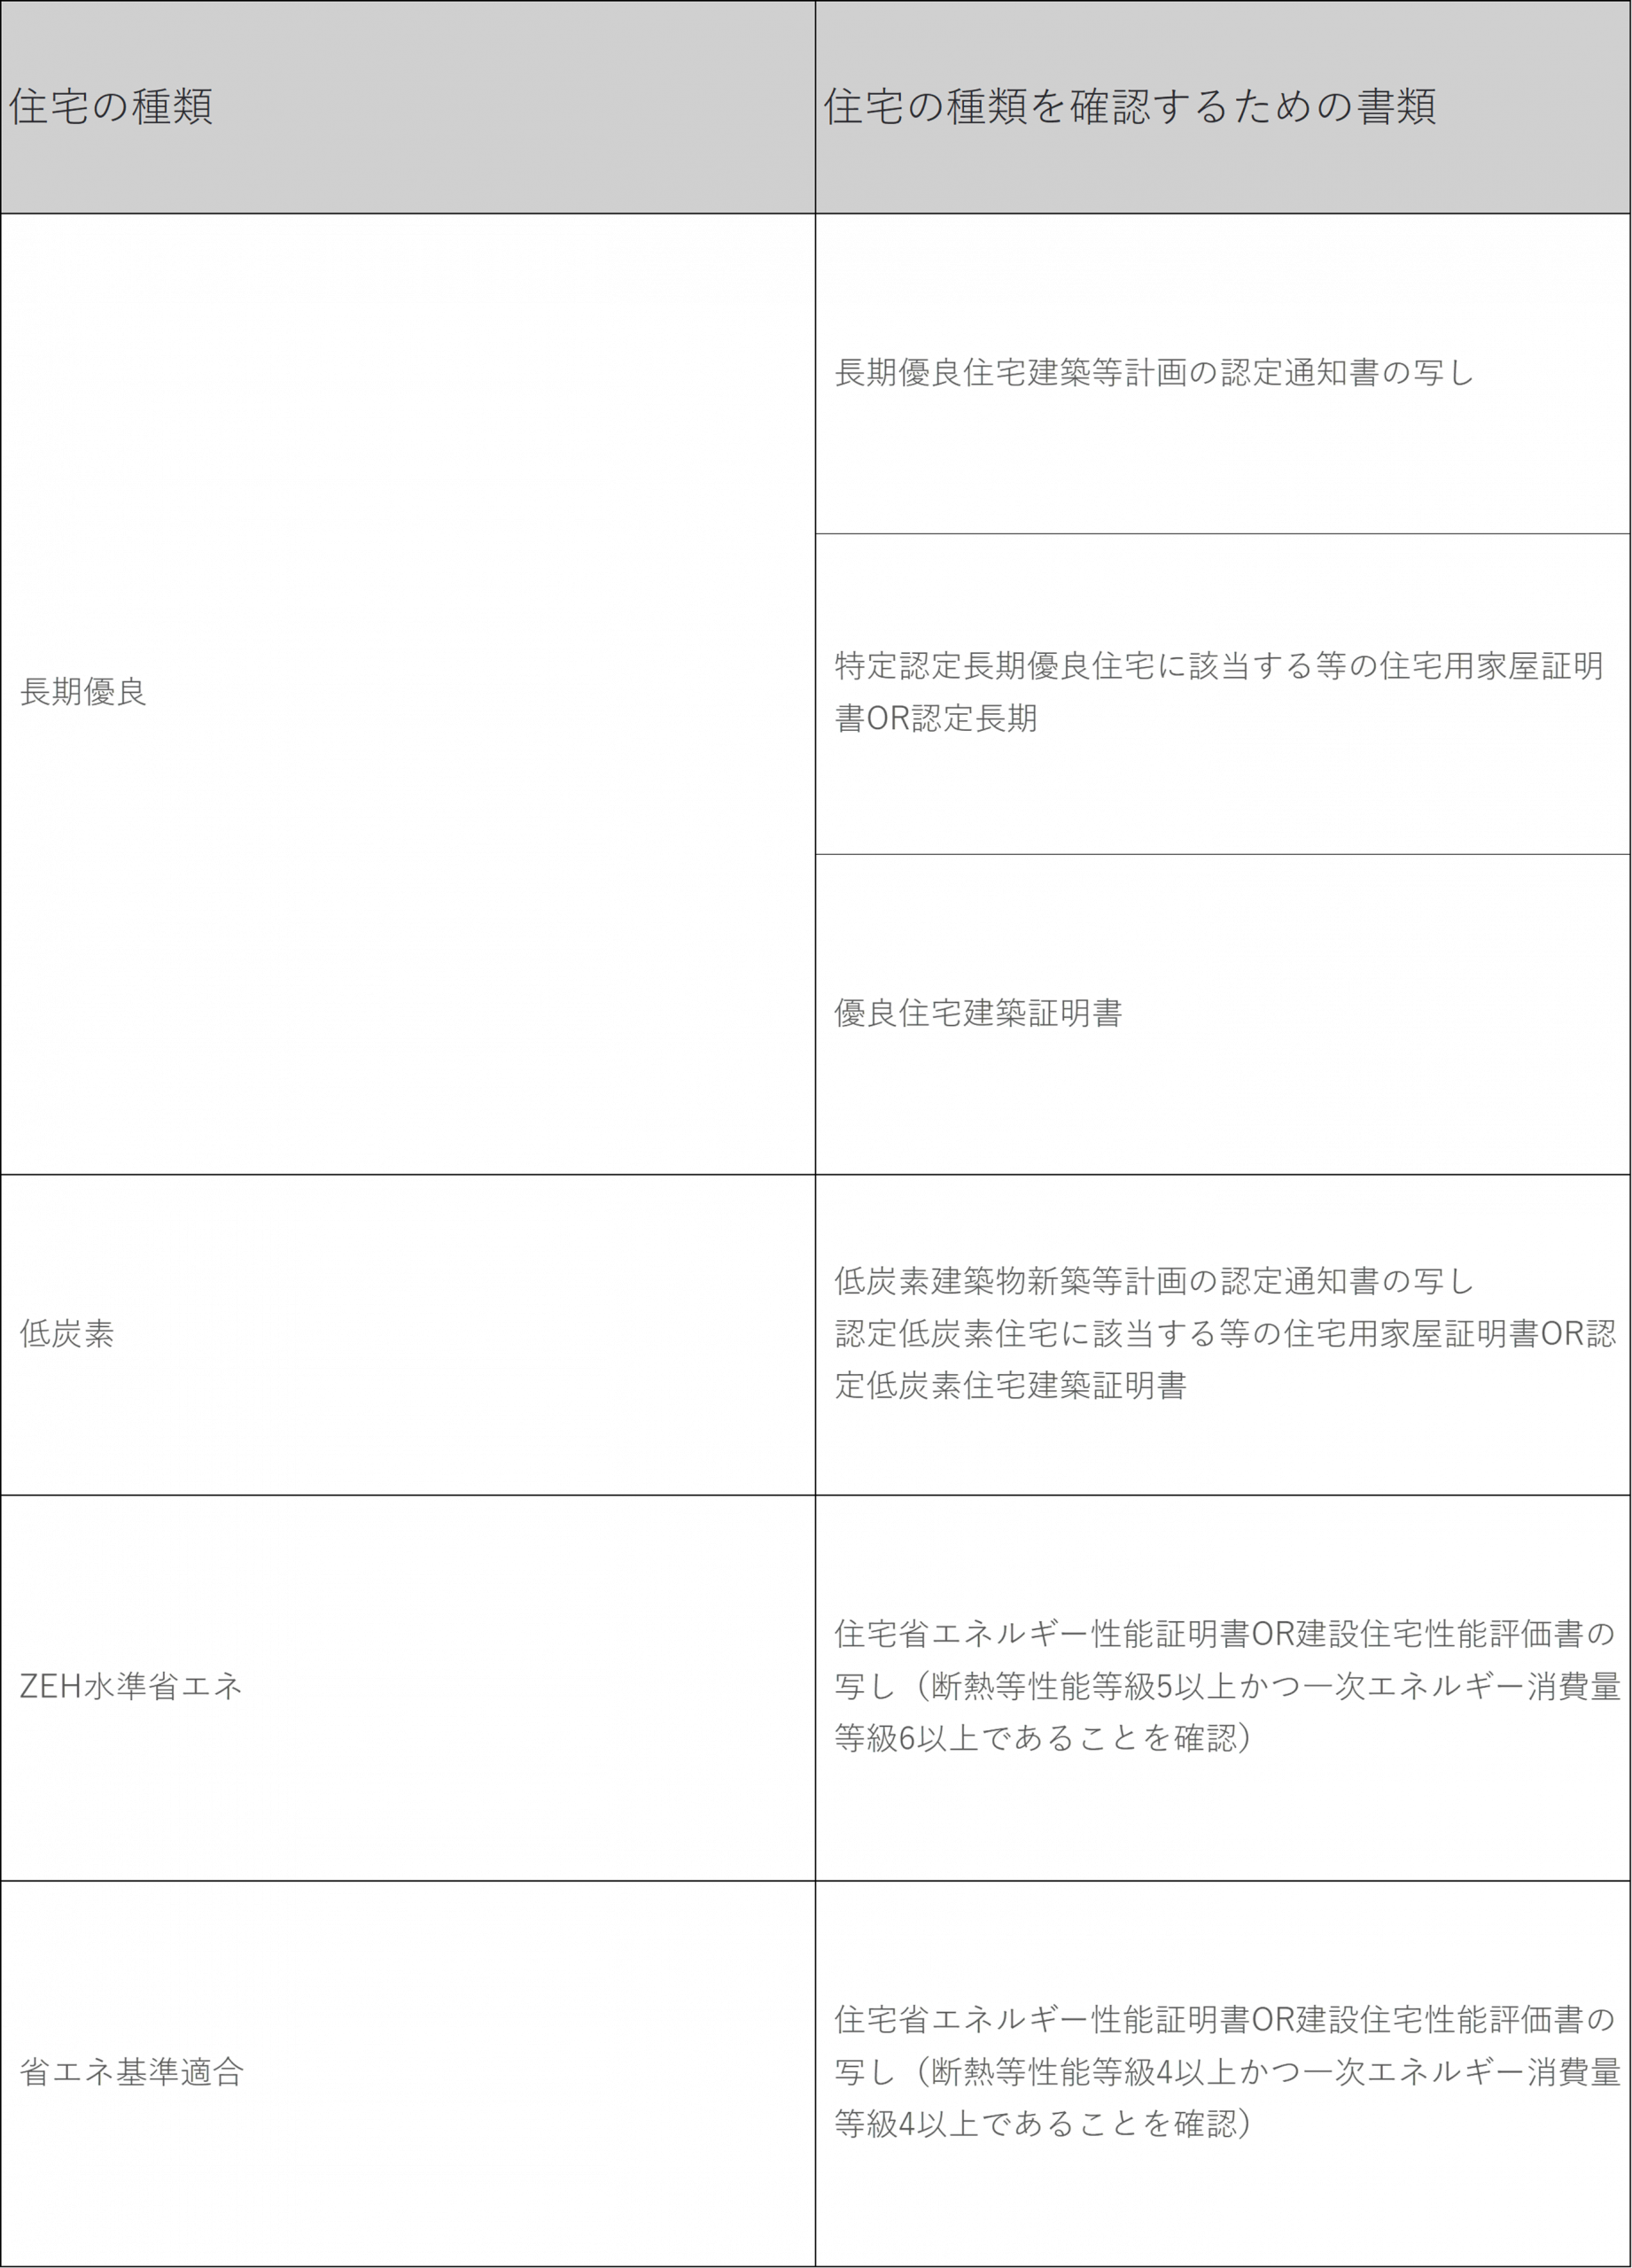
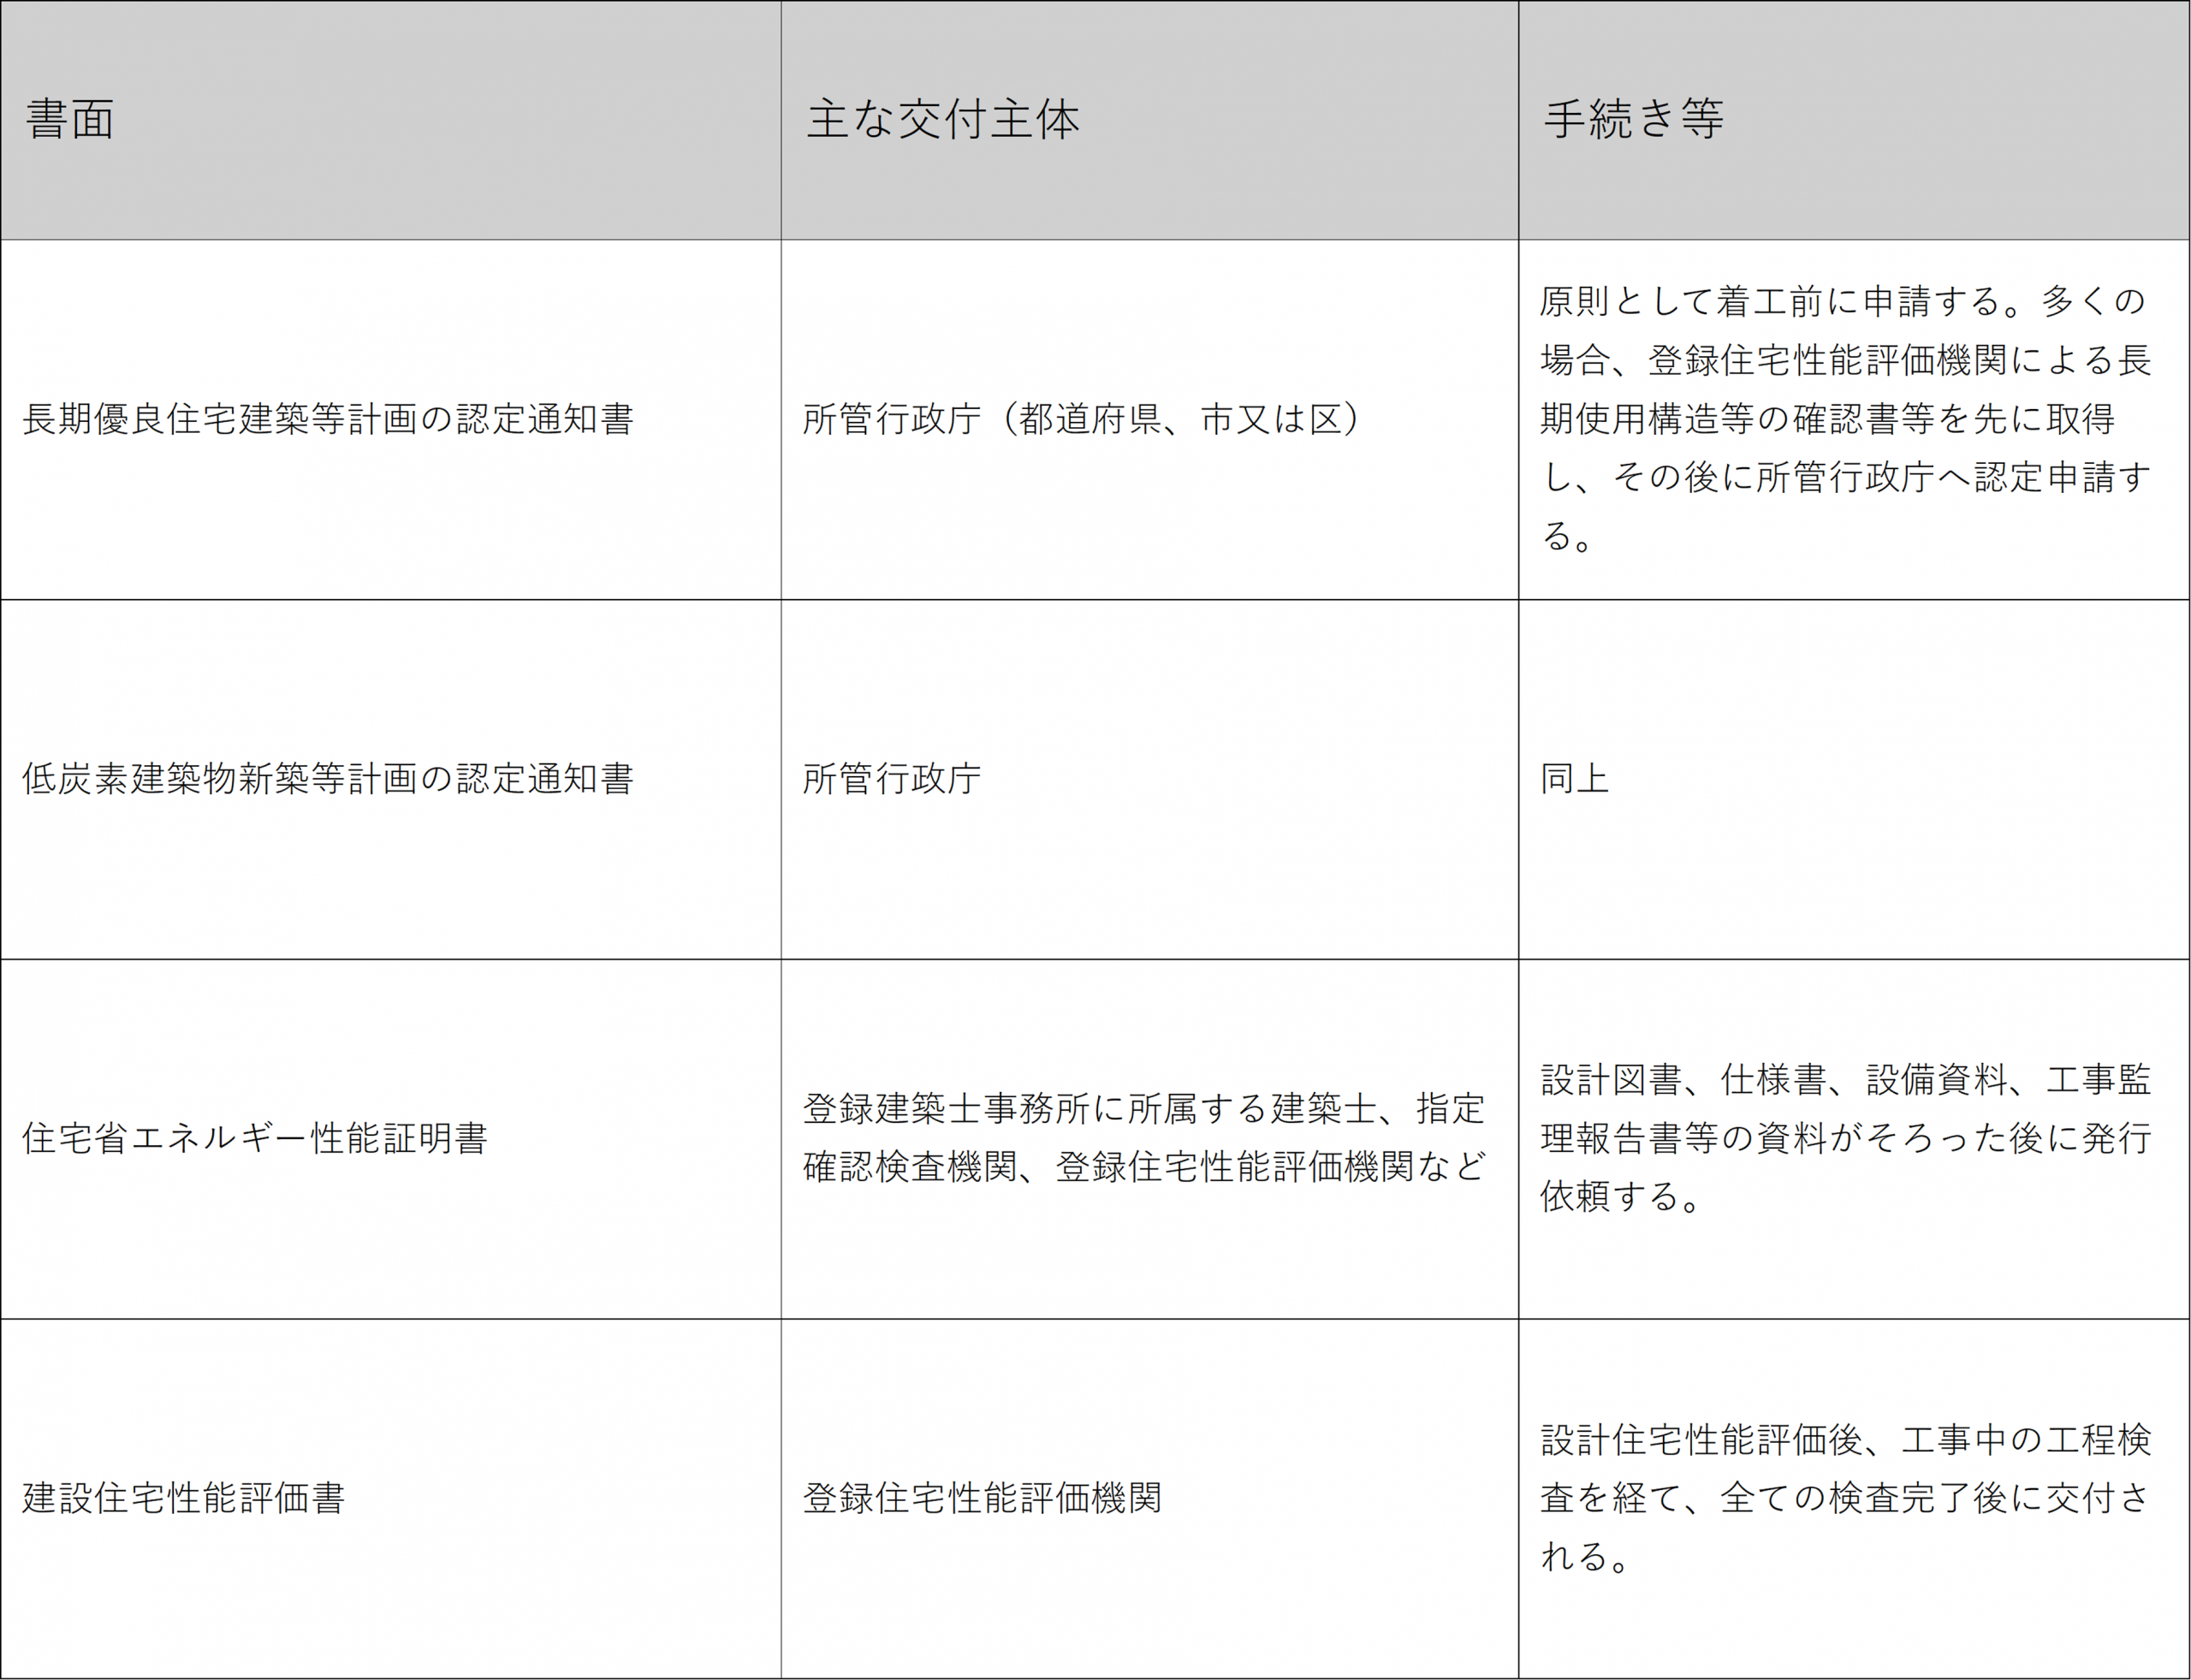
住宅区分を確認する書面にはおよそ①長期優良住宅や低炭素住宅の認定通知書のように、設計・着工前から手配しなければならない書面、②建設住宅性能評価書や住宅省エネルギー性能証明書のように、工事の進行、完成後の資料を踏まえて交付される書面があります。
したがって、建築確認済証を取得した後に短期間で全ての書面が当然にそろうわけではありません。契約時、着工前、竣工時、登記時、確定申告前の各段階で取得状況を確認する必要があります。
長期優良住宅や低炭素住宅に係る住宅家屋証明を取得するには上記認定通知書等が必要になります。必要書類は市町村等の担当部署で確認しましょう。
税理士法人タクトコンサルティング 「TACTニュース」(2020/09/14)より転載
